
Z tego artykułu dowiesz się:
- Dlaczego sektor bankowy, mimo obaw o stopy procentowe, okazał się jednym z głównych silników giełdowej hossy.
- Które spółki z branży handlowej i konsumenckiej wyraźnie przebiły oczekiwania rynku, podnosząc swoje prognozy na kolejne kwartały.
- Co stoi za imponującą poprawą rentowności czołowego producenta taboru szynowego i dlaczego analitycy oczekują dalszych wzrostów.
- Jak globalny popyt na rozwiązania AI wpływa na rekordowe wyniki dystrybutora elektroniki i jego giełdowe notowania.
Będący już na finiszu sezon publikacji wyników za II kwartał i całe I półrocze 2026 r. można uznać za udany. Nie brakowało firm, które pozytywnie zaskoczyły rynek skalą poprawy. To nie pozostało bez wpływu na notowania ich akcji. Które spółki dostały przyspieszenia po wynikach?
Banki i handel zaskoczyły rynek
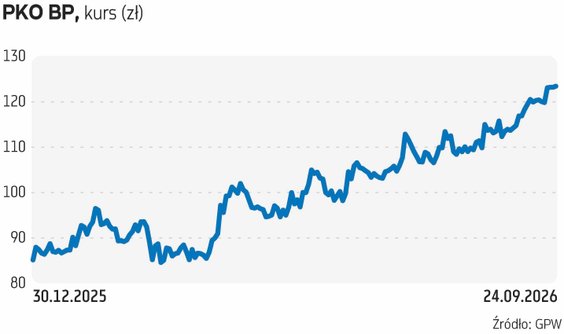
Pozytywną niespodziankę sprawiły inwestorom raporty banków. W większości przypadków lepsze od oczekiwań rezultaty dostarczyły paliwa do kontynuacji zwyżek ich kursów, które w ostatnich tygodniach śrubowały rekordy, będąc jednocześnie jednym z głównych silników hossy na krajowym parkiecie. Indeks sektorowy WIG–banki od początku września (do końca sierpnia wszyscy kredytodawcy ujawnili już swoje wyniki za II kwartał) poprawił swoje notowania o ponad 9 proc. – Liczba spółek w sektorze finansowym bijących konsensus była wysoka, choć w części wynikało to z ostrożnych prognoz analityków. Część inwestorów obawiała się, że obniżki stóp procentowych szybko odbiją się na wynikach odsetkowych banków, tymczasem większość dużych instytucji pokazała całkiem niezłą odporność na ten czynnik. Dodatkowo pozytywnie zaskoczyły prowizje, wzrost wolumenów kredytowych oraz relatywnie niskie koszty ryzyka. Jeżeli miałbym wskazać zwycięzcę tego sezonu wynikowego, wskazałbym na sektor finansowy – uważa Marcin Materna, dyrektor biura analiz rynków kapitałowych BM Banku Millennium. – Jeszcze kilka miesięcy temu dominowały obawy o stopy procentowe, CIT, TSUE czy kredyty frankowe, a tymczasem wiele banków pokazało wyniki lepsze od oczekiwań i nadal bardzo mocną dynamikę biznesu – podkreśla.
Czytaj więcej

Kluczowe dla indeksu WIG - Paliwa będzie zachowanie kursu w okolicy 18000 pkt, gdzie przebiega dolne ograniczenie kanału wzrostowego. Obrona tego w...
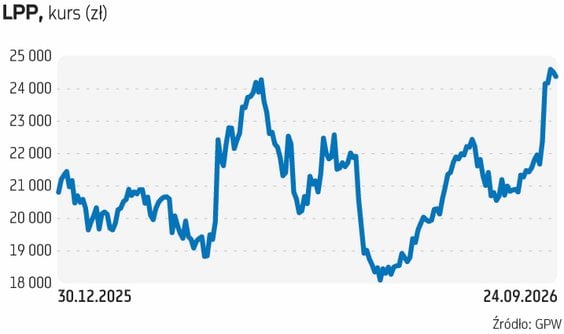
Pozytywnych wiadomości nie brakowało także w innych sektorach, które pod względem wyników mogą II kwartał zaliczyć do bardzo udanych. – Sezon wyników za drugi kwartał oceniłbym pozytywnie. W wydobyciu i energetyce odnotowano wysokie dynamiki wzrostu, ale to w dużej mierze zasługa korzystnej bazy porównawczej i zmian cen surowców, natomiast najciekawiej wyglądały spółki z sektora handlowego i konsumenckiego, gdzie mieliśmy zarówno poprawę marż, jak i kilka pozytywnych zaskoczeń – uważa Michał Krajczewski, szef zespołu doradztwa inwestycyjnego BM BNP Paribas BP. – Najlepszym przykładem będą tu LPP i Allegro, które wyraźnie przebiły oczekiwania rynku, a co więcej, po publikacjach wyników podniesiono również oczekiwania dotyczące kolejnych kwartałów. LPP zakończyło II kwartał wyraźnie powyżej rynkowego konsensusu, a sam zysk netto wzrósł o 64 proc. rok do roku. W przypadku Allegro podniesiono prognozę wzrostu skorygowanej EBITDA w Polsce na 2026 r. do 11–14 proc. z wcześniejszych 7–10 proc., a prognozę wzrostu GMV (wartość sprzedanych towarów – red.) w Polsce do 11–13 proc. z 9–11 proc. – zauważa.
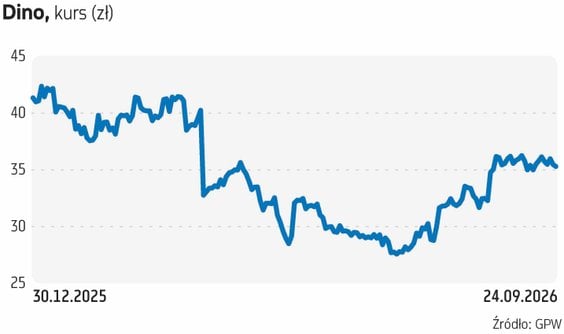
Po rozczarowujących poprzednich kwartałach dobre wieści w końcu napłynęły z Dino. Wyniki za II kwartał nie były wprawdzie jakieś rewelacyjne, ale poprzeczka oczekiwań tym razem była ustawiona dość nisko. W końcu pojawiła się jakaś nadzieja na ich poprawę, co okazało się wystarczające, by przekonać inwestorów do zakupów akcji właściciela sieci supermarketów. W przypadku Dino możemy mówić o odwróceniu negatywnego trendu w notowaniach spółki, ponieważ przez większą część bieżącego roku jej kurs spadał w wyniku obaw m.in. o marże, które od dłuższego czasu są pod presją kosztów. – Wyniki kwartalne Dino oceniamy neutralnie. W komunikacji Dino pojawia się pozytyw w postaci możliwej poprawy marży brutto w ujęciu r./r. przy dobrych wolumenach. Spółka nadal widzi jednak istotną deflację w koszyku, w związku z czym odczyty sprzedaży porównywalnej LFL pozostaną niskie, a koszty SG&A będą prawdopodobnie nadal rosły szybciej od przychodów. Celem numer 1 ma być maksymalizacja wolumenu sprzedaży – wskazuje Sylwester Żołyniak, analityk BM Banku Millennium.
Czytaj więcej
Spora grupa firm z warszawskiej giełdy już przedstawiła wyniki za drugi kwartał i całe pierwsze półrocze 2026 r. Które z nich sprawiły inwestorom n...
Efektowne odbicie dzięki wynikom
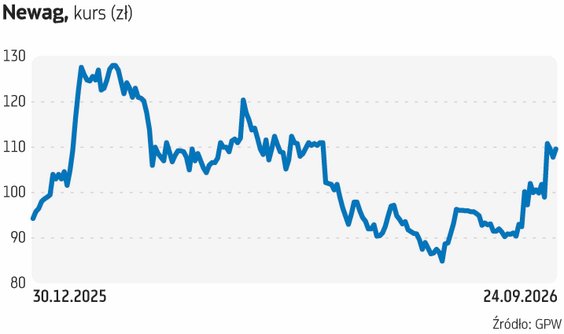
Wśród spółek spoza WIG20 duże poruszenie wywołał raport Newagu. Skala poprawy przychodów i zysków producenta taboru szynowego bardzo pozytywnie zaskoczyła rynek. Wynikało to z szybszego tempa dostaw. Firma realizowała duże kontrakty na dostawę zespołów trakcyjnych, lokomotyw elektrycznych i hybrydowych oraz liczne kontrakty na modernizację i naprawy taboru kolejowego. – Kwartał obfitował w pozytywne zaskoczenia na każdym poziomie rachunku wyników względem zarówno naszych prognoz, jak i oczekiwań rynkowych, a rekordowa marża EBITDA (25,1 proc.) przy miksie wolumenowym korzystniejszym dla EZT niż dla lokomotyw jest naszym zdaniem najważniejszą informacją tego raportu – sugeruje to, że poprawa rentowności ma charakter bardziej strukturalny niż wyłącznie miksowy – wyjaśnia Jakub Sargsyan, analityk BM mBanku. – Biorąc pod uwagę, że w portfelu na 2026 r. pozostaje jeszcze istotny wolumen lokomotyw do dostarczenia (produkt o najwyższej marżowości), a portfel zamówień został po dniu bilansowym dodatkowo wzmocniony rekordową opcją PKP Intercity (945,6 mln zł netto) oraz nową umową z Województwem Podlaskim, uważamy, że II kwartał 2026 r. nie wyczerpuje potencjału wynikowego spółki na cały 2026 r. Oczekujemy, że kolejne kwartały, wspierane bardziej korzystnym miksem produktowym, mogą przynieść dalsze pozytywne zaskoczenia – uważa. Publikacja raportu dostarczyła inwestorom mocnych argumentów do zakupów akcji Newagu i dała nadzieję na wyrwanie się notowań z kilkumiesięcznej korekty. Dzięki odbiciu po publikacji wyników, kurs wyraźnie zbliżył się do szczytu z lutego, gdy akcje spółki wyceniane były na giełdzie po ponad 126 zł.
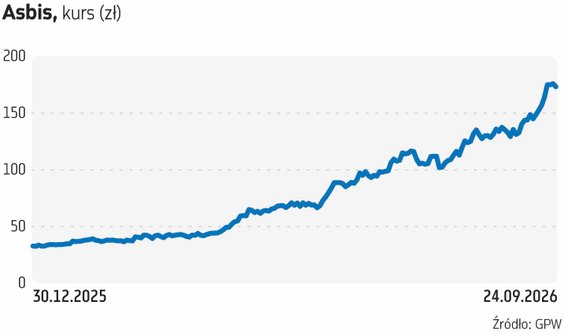
Tempem poprawy wyników w II kwartale pozytywnie zaskoczył Asbis. Rynek wprawdzie spodziewał się wyraźnie lepszych rok do roku rezultatów, jednak nie docenił dystrybutora elektroniki. Przychody zwiększyły się rok do roku o blisko 80 proc., a zysk netto zanotował prawie czterokrotny wzrost. Spółka mocno korzysta m.in. z dużych inwestycji w moce obliczeniowe potrzebne do AI i dużego popytu na takie komponenty, jak serwery, SSD, DRAM czy procesory, a silna pozycja spółki wśród dostawców na wielu rynkach sprzyja jej rozwojowi. – Zdecydowanie jest potencjał do dalszej poprawy wyników w spółce. Pozytywne nastawienie inwestorów bierze się głównie z wysokich dynamik sprzedaży i dobrych perspektyw w obszarze serwerów i komponentów serwerowych do centrów danych – wyjaśnia Piotr Chodyra, analityk Trigon DM. Dodatkowym paliwem dla kursu Asbisu okazały się opublikowane kilka dni temu dane o sierpniowej sprzedaży, stanowiąc dobry prognostyk dla wyników za III kwartał. Przychody grupy w sierpniu poszybowały w górę aż o 91 proc. – Sierpień to kolejny rekordowy miesiąc pod względem przychodów w tym roku. Tym razem prawie podwoiliśmy naszą ubiegłoroczną sprzedaż. Oznacza to kontynuację bardzo dobrej dynamiki wzrostu. Jak widać trzeci kwartał również zapowiada się imponująco – skomentował Serhei Kostevitch, prezes Asbisu. Jednocześnie wyjaśnił, że spółka wykorzystuje nie tylko rosnące zapotrzebowanie na infrastrukturę AI na globalnych rynkach, ale też równolegle rozwija sprzedaż kluczowych kategorii konsumenckich, w tym najpopularniejszych na świecie modeli smartfonów, które były drugą najlepiej sprzedającą się kategorią produktów w sierpniu. To tylko zaostrzyło apetyty inwestorów, wynosząc w ostatnich dniach akcje Asbisu na nowy historyczny szczyt.




