
Poniedziałkowa sesja na większości globalnych rynków upłynęła w kiepskich nastrojach. Po weekendowych wydarzeniach na Bliskim Wschodzie cena baryłki ropy Brent powędrowała do 110 dolarów, wyrównując ubiegłotygodniowe szczyty, a ropy WTI do 104,9 dolarów, będąc najwyżej od połowy maja. Wyraźnie też zyskiwał amerykański dolar.
GPW dość twardo
Na wrześniu już kilka tygodni temu część inwestorów postawiła krzyżyk, przypominając o niefortunnych statystykach dotyczących tego miesiąca. Początkowo jednak sporo wskazywało na to, że uda się uniknąć kłopotów. Połowa miesiąca przynosi jednak wyraźny wzrost awersji do ryzyka, aczkolwiek mocniej widoczny na głównych rynkach, a nie nad Wisłą. Poniedziałkowa sesja w Azji zakończyła się 3,28-proc. spadkiem koreańskiego KOSPI. Do tego 0,81 proc. stracił japoński Nikkei 225, niewiele lepiej wypadł tajwański TAIEX, ale już hongkoński Hang Seng zyskał 0,45 proc. mimo spadków na początku sesji. W Europie czerwono było od rana, ale głównie na zachodzie. Jedną z najsłabszych grup spółek były niemieckie średniaki. Wraz z nimi mocno traciły rynki w Finlandii i Hiszpanii. O ponad 1 proc. zniżkował paryski CAC40, natomiast niemiecki DAX tracił 0,67 proc. Dla DAX-a wrzesień już teraz jest bardzo kiepski, a jego tegoroczna stopa zwrotu stopniała już do ledwie 3,8 proc.
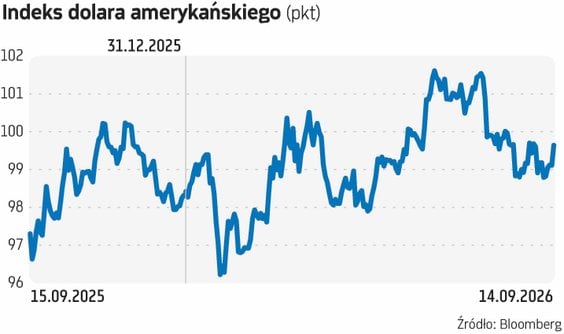
Przy silniejszym dolarze gorzej zachowywały się też metale szlachetne. Uncja złota kosztowała 4266 dolarów i był to najniższy poziom od ponad miesiąca. Traciło także srebro i miedź, a to przyniosło niemal 5-proc. przecenę KGHM. Był to w zasadzie główny powód spadku WIG20.
Czytaj więcej

Już nie tylko w krótkim, ale także i w długim terminie nastroje ekspertów w odniesieniu do polskiego rynku sugerują spadki – to pierwsza taka sytua...
Z perspektywy krajowego rynku akcji na pierwszy ogień poszedł dolarowy indeks dużych spółek, który po południu tracił 1,3 proc. Bardziej niż same duże firmy przyczyniło się do tego słabsze zachowanie złotego. Po południu notowania USD/PLN zwyżkowały o 0,9 proc., do 3,76 zł, a EUR/PLN o 0,4 proc., do 4,34 zł. Ale złoty był też słabszy od szeregu innych walut, m.in. funta, franka, a nawet korony czeskiej. Poniedziałek zapowiadał się też na czwarty z rzędu dzień przeceny polskich papierów skarbowych, gdzie rentowności biją kolejne rekordy. Oprocentowanie papierów dziesięcioletnich sięgało na początku tygodnia nawet ponad 6,4 proc., będąc najwyżej od wiosny 2023 r. Dla inwestorów III kwartał okazuje się fatalny – indeks polskich papierów skarbowych traci w tym okresie już 2,35 proc. To wynik najsłabszy od połowy 2022 r.
Wygląda jednak na to, że w przypadku polskich aktywów na ten moment bardziej obrywa się walucie i papierom skarbowym niż akcjom. W poniedziałek oczywiście wszystkie główne indeksy świeciły na czerwono, ale na około dwie godziny przed końcem sesji zniżki nie przekraczały 0,8 proc. WIG20 tracił "jedynie" 0,68 proc., głównie przez słabsze zachowanie KGHM. Było to zrozumiałe zważywszy na wyraźną słabość metali – srebra i miedzi. W słabszej formie były też banki, ale sytuację WIG20 ratowały Allegro, Pepco Group, CD Projekt, LPP oraz Orlen. Ten ostatni na początku sesji wybił się nawet na historyczny rekord. Nieco bardziej wzrost napięcia odczuły średnie i małe firmy.
Z lokalnego punktu widzenia inwestorów mogą niepokoić wydarzenia, do jakich doszło w weekend na Ukrainie, ale zapewne znacznie większy wpływ mają wydarzenia z Bliskiego Wschodu, czyli uderzenia w saudyjski rurociąg Wschód-Zachód i tymczasowe jego wyłączenie. Według ekspertów Xeliona DI było to najpoważniejsze wydarzenie dotyczące podaży surowca od wielu tygodni. – Przez rurociąg Arabia Saudyjska pompowała 5-7 mln baryłek ropy dziennie, z czego około 5 mln baryłek wysyłała na eksport. Należy zwrócić uwagę, że zapasy w porcie Yanbu wystarczą na zachowanie ciągłości eksportowej przez około tydzień. Jeśli w międzyczasie nie dojdzie do naprawy magistrali, może być to kolejny argument do podbicia ceny ropy Brent w okolice 120 dolarów za baryłkę – analizuje Patryk Pyka z Xeliona. – Warto przypomnieć, że nie jest to pierwszy incydent, w którym rurociąg został uszkodzony – z podobną sytuacją mieliśmy do czynienia w kwietniu. Saudi Aramco uporało się wówczas z naprawą w 2-3 dni – przypomina.
Jeszcze szybciej od samej ropy zwyżkują ceny diesla, które na otwarciu tygodnia były już bardzo blisko szczytów z kwietnia. Z jednej strony to skutek wydarzeń na Bliskim Wschodzie, ale także i działań Ukrainy, do których odniósł się amerykański prezydent. Donald Trump podczas weekendowej wizyty w Irlandii stwierdził m.in., że Wołodymyr Zełenski powinien „przestać niszczyć diesla w Rosji”. Stwierdził również, że Ukraina ma mnóstwo innych celów do ataku, a uderzenia w infrastrukturę dieslową „szkodzą światu”.
Czytaj więcej
Goldman Sachs i JP Morgan spodziewają się, że Rezerwa Federalna podniesie stopy procentowe w tym tygodniu po tym, jak seria wyższych od przewidywań...
Ograniczyć tempo rozwoju AI?
Na liście czynników spędzających sen z powiek inwestorom jest ewentualna podwyżka stóp procentowych w Stanach Zjednoczonych po tym, jak podobną decyzję w ubiegłym tygodniu podjął Europejski Bank Centralny. „Zrobiliśmy to, ponieważ konflikt na Bliskim Wschodzie nadal sprawia, że ceny idą w górę. Inflacja prawdopodobnie jeszcze przez dłuższy czas pozostanie powyżej docelowego poziomu wynoszącego 2 proc.” – można przeczytać w oświadczeniu EBC. Rynek spodziewa się podwyżki stóp w USA, choć sierpniowe dane o amerykańskiej inflacji okazały się zasadniczo zgodne z oczekiwaniami. Mimo to obecnie taki ruch wyceniany jest z prawdopodobieństwem bliskim 90 proc., podczas gdy jeszcze tydzień temu było to około 60 proc.
Innym tematem, którym żyją inwestorzy u progu drugiej połowy września jest propozycja największych firm rozwijających sztuczną inteligencję, by spowolnić tempo wdrażania nowych rozwiązań. Tym też można tłumaczyć słabość amerykańskiego rynku na początku tygodnia. Po około godzinie handlu Nasdaq 100 tracił 1,2 proc. przy 0,7-proc. zniżce S&P 500. Najsłabsze były właśnie firmy mocno oparte na rozwoju AI, jak Micron Technology, Intel, AMD czy Nvidia. Już wcześniej pod presją podaży znalazł się sektor technologiczny w Europie. – Impulsem okazał się sobotni apel prezesa Anthropic Dario Amodei, wzywający firmy z branży do spowolnienia tempa, w jakim rozwijają możliwości modeli, ze względu na obawy o ich niewłaściwe wykorzystanie. Stanowisko to najwyraźniej podzielają pozostali liderzy sektora, co stawia założycieli w nietypowej sytuacji, w której nie tylko zgadzają się między sobą, lecz również opowiadają za ściślejszą regulacją własnej działalności kosztem ograniczenia przyszłego wzrostu – komentował Konrad Ryczko z DM BOŚ.
Jak wskazują analitycy BM mBanku, biorąc pod uwagę napięcia na Bliskim Wschodzie oraz zbliżające się podwyżki stóp procentowych, trudno obecnie o większy optymizm. Jeśli Fed zdecyduje się w najbliższą środę na podwyżkę stóp procentowych, z rynkowego punktu widzenia kluczowe znaczenie będzie miał komunikat po posiedzeniu. Inwestorzy będą chcieli wiedzieć, czy będzie to jednorazowe dostosowanie, czy początek nowego cyklu zacieśniania polityki monetarnej. Do końca roku rynek wycenia łączne podwyżki stóp procentowych w USA o 50 pkt baz., a do końca 2027 r. o około 80 pkt baz.




