
Przedłużający się konflikt na Bliskim Wschodzie, który mocno wywindował ceny surowców energetycznych, sprawił, że głównym wyzwaniem banków centralnych znów jest inflacja. Dlatego nie pozostają bezczynne. Efektem tego jest zwrot w kierunku zacieśniania polityki pieniężnej. Fed podniósł stopy procentowe po raz pierwszy od trzech lat i wiele na to wskazuje, że na tym się nie skończy. Podobną ścieżką podążają inne czołowe banki centralne.
Fed wkracza do akcji
Zgodnie z oczekiwaniami rynkowymi w tym tygodniu Rezerwa Federalna zdecydowała się na pierwszą od ponad trzech lat podwyżkę stóp procentowych do 3,75 – 4 proc. i zapowiedziała już kolejne ruchy w górę. Dane o amerykańskiej inflacji z ostatnich wakacyjnych miesięcy, w tym jej sierpniowy odczyt na poziomie 3,4 proc. w ujęciu rok do roku, wyraźnie wskazują na przyspieszenie wzrostu cen. Mimo nacisków ze strony samego prezydenta Donalda Trumpa, który zdaje się zupełnie ignorować wyzwania związane z inflacją, za podwyżką zagłosował również prezes Fedu Kevin Warsh. – Prawda jest taka, że inflacja jest za wysoka i utrzymuje się na podwyższonym poziomie zbyt długo – zauważył szef amerykańskiego banku centralnego podczas konferencji po posiedzeniu. Tym samym dał jasno do zrozumienia, że sprowadzenie inflacji do celu 2 proc. jest priorytetem, a silna w jego ocenie amerykańska gospodarka i dobra kondycja rynku pracy stwarzają korzystne warunki do zacieśniania polityki. – Fed nie ocenia inflacji jedynie przez pryzmat ostatniej zmienności na rynku surowców, ale też poprzez siłę amerykańskiej gospodarki. I Warsh tak to ujął podczas konferencji w środę. To sygnał, że ropa nie może być główną determinantą przyszłych działań banku centralnego. Tym samym niewykluczone że Fed dowiezie też grudniową podwyżkę stóp (co zresztą wyraźnie wybrzmiało w ankiecie dot-plot), ale już nie spełni oczekiwań rynków, co do 2027 r., jeżeli sytuacja na ropie zaczęłaby się stabilizować – zauważa Marek Rogalski, analityk walutowy Domu Maklerskiego BOŚ.
Inflacja wyzwaniem dla banków centralnych
Decyzja Fed wpisuje się w tendencję rosnących stóp procentowych na świecie. Dwie podwyżki ma za sobą już Europejski Bank Centralny. Pierwsza miała miejsce już w czerwcu. W warunkach presji inflacyjnej mogą dołączyć kolejne banki centralne, jak np. Bank Japonii, który podejmie decyzję już w piątek. Bank Anglii obrał taktykę wyczekiwania i wstrzymał się z podwyżką, ale dostrzega problem inflacji. Czy w takim razie można już mówić o rozpoczęciu nowego cyklu podwyżek? – Nie traktowałbym obecnych podwyżek jako początku nowego globalnego cyklu zacieśniania polityki pieniężnej. To raczej prewencyjne dostosowanie – swoista polisa ubezpieczeniowa banków centralnych na wypadek utrwalenia się kolejnego szoku inflacyjnego. Po doświadczeniach pandemii i kryzysu energetycznego decydenci nie chcą biernie czekać, aż wzrost cen surowców rozleje się na płace, usługi i oczekiwania inflacyjne. Dlatego są gotowi zaakceptować nieco słabszy wzrost gospodarczy, aby zachować kontrolę nad inflacją, w szczególności, że ostatnie dane zaskakiwały na plus, wskazując na niespodziewaną odporność aktywności gospodarczej na szok naftowy – wskazuje Szymon Fabiański, ekonomista PKO BP.
Czytaj więcej

We wtorek szef amerykańskiego Departamentu Skarbu poinformował Kongres, że rząd właśnie przeprowadził dwie z najlepszych aukcji obligacji od dziesi...
Wyjaśnia, że skala reakcji banków centralnych będzie jednak bardzo różna, zauważając, że szok uderzył w poszczególne gospodarki w innych punktach cyklu. – Po podwyżce we wrześniu, Fed może zdecydować się jeszcze na jedną podwyżkę, a następnie utrzymywać stopy bez zmian, jeśli presja cenowa zacznie słabnąć, pod koniec przyszłego roku ponownie może pojawić się przestrzeń do obniżek. Podobnie w Europie – spadek cen energii po ewentualnym uspokojeniu sytuacji na Bliskim Wschodzie szybko ograniczyłby potrzebę dalszego zacieśniania. Jeżeli ceny pozostaną wysokie, bardziej prawdopodobne wydaje się dłuższe utrzymywanie wysokich stóp niż rozpoczęcie pełnego cyklu podwyżek – wyjaśnia.
Co zrobi RPP?
Rada Polityki Pieniężnej utrzymała stopy procentowe na wrześniowym posiedzeniu. Zdaniem analityków i ekonomistów, jeśli sytuacja na Bliskim Wschodzie w najbliższym czasie nie ulegnie poprawie, presja inflacyjna może sprawić, że Rada będzie musiała wkroczyć do gry, ale najprawdopodobniej nie będzie się z tym spieszyć. – Globalny cykl podwyżek stóp nie oznacza, że RPP musi automatycznie naśladować decyzje Fedu czy EBC. Wywiera jednak presję na Radę za pośrednictwem dwóch istotnych kanałów. Po pierwsze, ogranicza przestrzeń do ewentualnych obniżek stóp procentowych. Po drugie, słabszy złoty może podnosić ceny importowanych towarów oraz energii, utrudniając powrót inflacji do celu. Jeśli ten efekt okazałby się trwały, RPP mogłaby utrzymywać stopy procentowe na podwyższonym poziomie przez dłuższy czas – wylicza Daniel Kostecki, główny analityk rynkowy w polskim oddziale CMC Markets. Zauważa, że podwyżka nie wydaje się dziś scenariuszem bazowym, ale jej prawdopodobieństwo wzrosłoby w przypadku utrwalenia się inflacji bazowej lub dalszego wzrostu oczekiwań inflacyjnych.
W ocenie Fabiańskiego w obliczu presji inflacyjnej na świecie Polska jest w relatywnie komfortowej sytuacji. Szok energetyczny pojawił się w okresie silnej dezinflacji, a jego transmisję dodatkowo ograniczył program CPN. – RPP może więc przeczekać najtrudniejszy okres przy stopie 3,75 proc., obserwując inflację bez konieczności natychmiastowej reakcji. W bazowym scenariuszu przestrzeń do powrotu do obniżek mogłaby pojawić się około połowy 2027 r. wraz z powrotem inflacji do celu, a jeżeli inflacja okaże się bardziej uporczywa – nieco później – wskazuje ekspert PKO BP.
Trudne chwile złotego
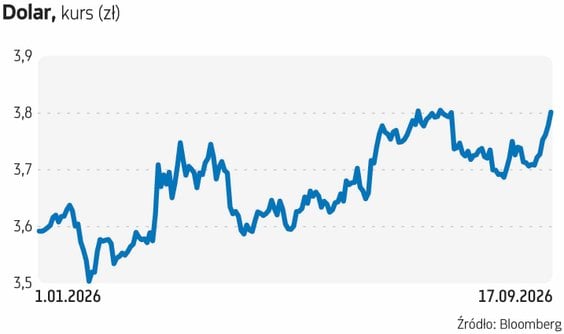
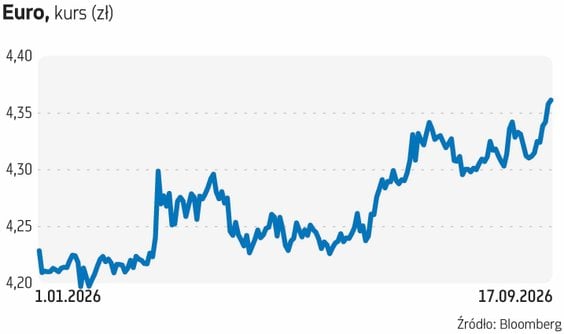
Bierność RPP przy jednoczesnym zaostrzeniu polityki monetarnej przez banki centralne w strefie euro i Stanach Zjednoczonych nie jest korzystnym scenariuszem dla naszej waluty, czego potwierdzeniem w ostatnich tygodniach była jej słabość na tle najważniejszych walut. Wyraźny wzrost zanotował kurs dolara do złotego, który w tym tygodniu powrócił powyżej poziomu 3,80 zł, będąc bardzo blisko przełamania szczytu z lipca. Z kolei kurs euro do złotego w czwartek zwyżkował do 4,36 zł, co jest najwyższym poziomem od blisko dwóch lat. Czy złoty może być jeszcze słabszy niż teraz? – W mojej ocenie obecne osłabienie złotego wynika przede wszystkim z czynników globalnych. Inwestorzy muszą brać pod uwagę wyższe ceny energii, utrzymującą się presję inflacyjną oraz zmianę oczekiwań dotyczących polityki najważniejszych banków centralnych. Fed podniósł we wrześniu przedział stopy funduszy federalnych do 3,75 – 4 proc., a EBC zwiększył stopę depozytową do 2,50 proc. RPP pozostawiła natomiast stopę referencyjną na poziomie 3,75 proc. Taka konfiguracja mogła ograniczyć atrakcyjność polskich aktywów wynikającą z przewagi stóp procentowych nad najważniejszymi gospodarkami rozwiniętymi – zauważa Kostecki.
Czytaj więcej

Oczekiwania inflacyjne były kluczowym czynnikiem wpływającym na stopy procentowe w strefie euro, podczas gdy rentowność obligacji w USA była główni...
Nie zakłada jednak definitywnie końca dobrej passy polskich aktywów i zwraca uwagę na sprzyjające im czynniki lokalne. – Polska gospodarka rosła w drugim kwartale o 3,9 proc. rok do roku, a Komisja Europejska prognozuje wzrost na poziomie 3,5 proc. w całym 2026 r. Wsparciem pozostają zarówno konsumpcja prywatna, jak i inwestycje finansowane ze środków unijnych. Czynniki te mogą nadal łagodzić skutki pogorszenia globalnych nastrojów. Jednocześnie przewaga, którą w ostatnich kwartałach cieszył się złoty, może być mniej widoczna, jeśli globalne stopy procentowe pozostaną wysokie, ceny energii utrzymają się na podwyższonych poziomach, a inwestorzy zaczną oczekiwać wyższej premii za ryzyko – wskazuje.
W ocenie ekspertów największym wyzwaniem będą czynniki globalne, przede wszystkim umocnienie dolara, wynikające z oczekiwań na kolejne podwyżki stóp procentowych przez Rezerwę Federalną. – Silny dolar może pozostawać istotną przeszkodą dla złotego. Dodatkowo sytuację pogorszyło przełamanie przez EUR/PLN tegorocznego maksimum w pobliżu 4,35. W krótkim terminie USD/PLN może testować okolice 3,82, a EUR/PLN strefę 4,3750–4,38, gdzie wypadają dość istotne opory techniczne – uważa Łukasz Zembik, analityk Oanda TMS Brokers. – Zakładam że w perspektywie kilku miesięcy złoty może pozostawać bardziej zmienny i okresowo słabszy. Największym zagrożeniem byłoby dalsze umocnienie dolara, kolejne podwyżki stóp w USA oraz pogorszenie globalnego apetytu na ryzyko. Ryzyko dalszej przeceny złotego istnieje więc przede wszystkim wobec dolara, natomiast skala osłabienia wobec euro powinna być bardziej ograniczona – uważa ekspert.
Kontynuacji osłabienia złotego nie wyklucza Kostecki. – W najbliższych miesiącach najbardziej prawdopodobnym scenariuszem wydaje się utrzymanie podwyższonej zmienności oraz słabszego kursu złotego niż przed ostatnią falą przeceny. Dalszy wzrost EUR/PLN i USD/PLN byłby możliwy, gdyby Fed utrzymał restrykcyjną retorykę, EBC kontynuował podwyżki stóp, a ceny energii pozostały wysokie. Z kolei trwalsze umocnienie złotego wymagałoby osłabienia dolara, stabilizacji na rynku surowców oraz korekty wyceny dla podwyżek stóp w USA i strefie euro – wskazuje analityk. – Wyjaśnia, że kluczowe znaczenie dla postrzegania złotego będzie miało to, czy globalna presja z rynku paliw zacznie przekładać się na krajowe oczekiwania inflacyjne. – Jeśli zewnętrzne czynniki osłabiające złotego wygasną stosunkowo szybko, obecny ruch można będzie traktować jako korektę. Jeżeli jednak wyższe ceny energii i mocny dolar utrzymają się na dłużej, przewaga polskich aktywów może w średnim terminie wyraźnie się zmniejszyć – uważa.
Po podwyżce stóp w USA akcje i dolar w górę, obligacje pod presją
Na ten dzień inwestorzy wyczekiwali od miesięcy. W środę amerykańska Rezerwa Federalna podwyższyła stopy procentowe o 25 pkt. baz., do przedziału 3,75-4 proc. Była to pierwsza podwyżka stóp w USA od blisko trzech lat i to podjęta jednogłośnie. Kluczowe jest to, że decyzja ta była zgodna z oczekiwaniami rynków, które – uwzględniając prognozy inflacji – spodziewają się kolejnych tego typu ruchów w bliskiej przyszłości, co potwierdzają sami członkowie FOMC.
Wszystko zmienił atak USA i Izraela na Iran, który – wbrew zapowiedziom amerykańskiego prezydenta – nie zakończył się w kilka tygodni. Baryłka ropy Brent od kilku dni kosztuje znów ponad 100 USD, a ceny diesla zbliżyły się do rekordów z kwietnia. Jak podano w środowym komunikacie, choć inflacja i niepewność pozostają wysokie, aktywność gospodarcza w USA nadal rozwija się w solidnym tempie, a zmiany stopy bezrobocia są nieznaczne.
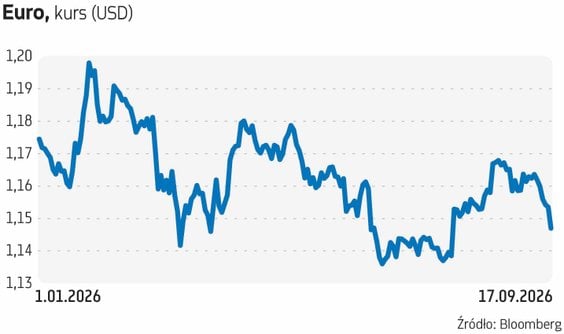
W pierwszej reakcji na decyzję Fedu dolar wyraźnie się umocnił. Kurs głównej pary walutowej spadł w środę wieczorem z okolic 1,154 do 1,146 euro za dolara. Czwartkowy poranek częściowo znosi ruch pary EUR/USD, która notowana jest na poziomie 1,147. Wobec złotego dolar umocnił się w środę aż o 4,4 gr i jak na razie utrzymuje poziom lekko powyżej 3,80 zł. Tym samym para USD/PLN notowana jest w pobliżu lipcowych szczytów. Ich przebicie oznaczałoby wyjście USD do poziomów najwyższych od ponad roku.
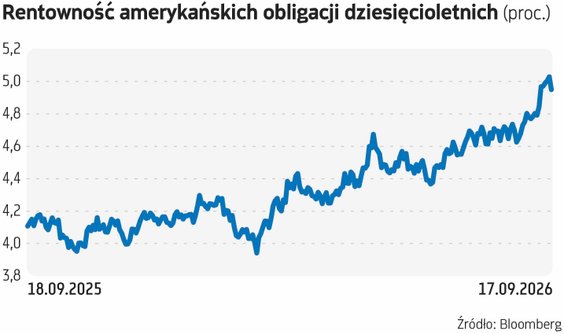
Oczy inwestorów skierowane są zwłaszcza na rynki obligacji, gdzie w ostatnich tygodniach doszło do wyraźnych wzrostów rentowności, w efekcie których wskaźniki te znalazły się na poziomach najwyższych nawet od lat 2007-2008, czyli od czasu kryzysu finansowego. Rentowności amerykańskich papierów dziesięcioletnich w środę zamknęły się powyżej 5 proc., będąc na poziomach najwyższych od blisko dwóch dekad. W czwartek z rana wskaźnik ten nieznacznie malał, sięgając 4,99 proc. – podwyżka stóp i sygnały wskazujące na możliwość kolejnego ruchu nie przełożyły się jednak na uspokojenie sytuacji na rynku amerykańskich obligacji dziesięcioletnich. Ich rentowności w ciągu dnia nawet rosły – wskazuje Michał Kozak z DI Xelion.
W Europie jednak przeważały w czwartek wzrosty oprocentowania papierów skarbowych. Wyjątkiem była Polska, gdzie dochodowości papierów dziesięcioletnich zniżkowały o 9 pkt baz., do 6,23 proc. wobec wtorkowego szczytu na 6,55 proc.
Na amerykańskim rynku końcówka środowej sesji była nerwowa, natomiast czwartek zapowiadał odreagowanie – kontrakty na amerykańskie indeksy wyraźnie zwyżkowały, z nawiązką wymazując spadki. Sesja w Azji zakończyła się w mieszanych nastrojach. Hongkoński Hang Seng, który zamknął się z 0,44-proc. spadkiem, japoński Nikkei 225 zyskał natomiast 0,33 proc. W Europie przewaga koloru zielonego była wyraźna. Niemiecki DAX zyskiwał po południu 0,52 proc., a francuski CAC40 był 0,2 proc. wyżej od środowego zamknięcia. Najmocniejszym indeksem był polski WIG20, zwyżkujący o 1,25 proc.
Teraz rynek czeka na posiedzenie Banku Japonii. Tu również spodziewa się podwyżki stóp o 25 pkt baz., do 1,25 proc. oraz tego, że BoJ zasygnalizuje dalsze podwyżki. Inwestorzy cały czas bacznie obserwują notowania ropy. W czwartkowe przedpołudnie baryłka gatunku Brent wyceniana była na 104,65 USD, czyli nieco niżej od szczytów sprzed kilku dni na 110 USD za baryłkę.




