
Z rynkowego punktu widzenia ważniejszy okazał się spadek cen ropy naftowej, który stworzył przestrzeń do obniżenia rentowności na rynku długu. To z kolei sprzyja lekkiemu odbiciu na giełdach oraz odreagowaniu na rynku walutowym. Para EUR/USD odbija w kierunku 1,14.
Pojawiły się doniesienia, że strony analizują możliwość etapowego porozumienia, w ramach którego Iran miałby przywrócić pełną żeglugę przez Cieśninę Ormuz, a USA złagodzić blokadę irańskich portów. Trudno jednak nazwać to przełomem, a ryzyko dalszej eskalacji konfliktu nadal pozostaje wysokie.
Podwyższona inflacja wciąż się utrzymuje, a sytuacja na Bliskim Wschodzie nie sprzyja poprawie perspektyw. W połączeniu z relatywnie dobrą koniunkturą gospodarczą daje to bankom centralnym przestrzeń do dalszego podnoszenia stóp procentowych. Z tego względu dla poprawy sentymentu rynkowego tak istotne pozostaje rozwiązanie napięć na rynku energii.
Dla inwestorów na rynku akcyjnym ważny będzie także rozpoczynający się w październiku sezon wyników za III kwartał, podczas którego największą uwagę będą przyciągały spółki technologiczne oraz perspektywy rozwoju sztucznej inteligencji.
Po silnej przecenie, jakiej złoty doświadczył w mijającym tygodniu, i wzroście kursu EUR/PLN w okolice 4,40, czyli poziomów niewidzianych od początku 2024 roku, pod koniec tygodnia sytuacja nieco się uspokaja. Para EUR/PLN cofa się poniżej 4,38, co jest związane z odreagowaniem na rynku dolara.
Dziś w kalendarium makroekonomicznym warto zwrócić uwagę na finalny odczyt indeksu Uniwersytetu Michigan, obrazujący nie tylko nastroje amerykańskich gospodarstw domowych, ale również oczekiwania inflacyjne. Na wyniki badania mogą wpływać rekordowo wysokie ceny paliw w USA.
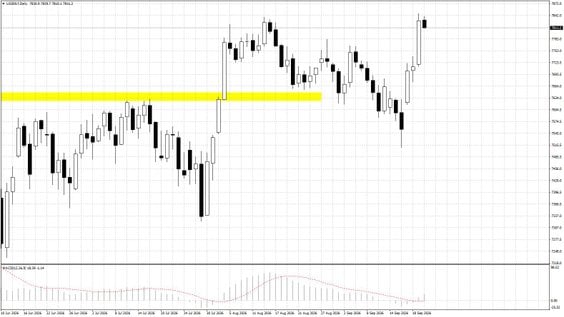
US500.f; D1




