Środowe zachowanie obligacji skarbowych na świecie na kilka godzin przed ogłoszeniem decyzji przez FOMC można określić raczej jako lizanie ran, a nie zmianę trendu. Do tego potrzeba niższych cen ropy naftowej, na którą amerykańska Rezerwa Federalna wpływu już nie ma. Coraz głębsze minusy przy wycenach funduszy papierów długoterminowych mogą z kolei nadwyrężyć cierpliwość klientów krajowych TFI.
Czytaj więcej

Coraz większe napływy do funduszy polskich akcji w połączeniu ze stabilnymi transferami do pracowniczych planów kapitałowych sprawiają, że zarządza...
Tak dużych podwyżek nie będzie
W środę po południu rentowności polskich obligacji skarbowych sięgały 6,36 proc., czyli o 7 pkt baz. mniej niż na wtorkowym zamknięciu. Dzień wcześniej wskaźnik ten dochodził jednak nawet do 6,55 proc., będąc najwyżej od wiosny 2023 r., kiedy otoczenie makroekonomiczne było całkowicie odmienne – dynamika wzrostu cen była dwucyfrowa. Obawy o inflację są jednak żywe, szczególnie że trudno przewidzieć, jaki będzie finał amerykańsko-irańskiego starcia, które zaczyna obejmować także inne kraje, komplikując dostawy ropy naftowej już także i do Europy.
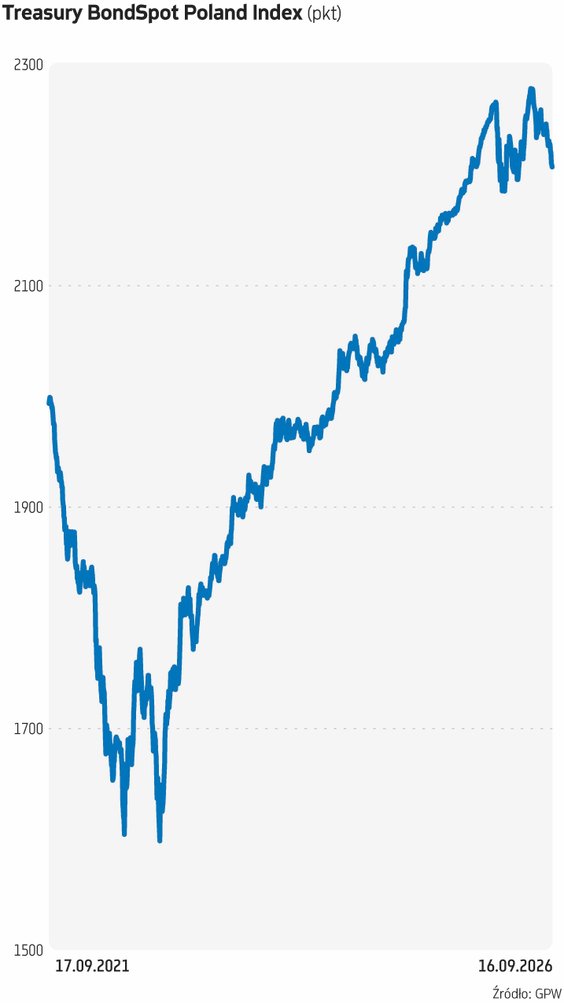
Choć we środę rentowności polskich papierów skarbowych nieco spadały, to wciąż były wyższe o 1,2 pkt proc. w porównaniu z końcem 2025 r. Dla inwestorów to fatalna wiadomość. Benchmark polskich obligacji Treasury BondSpot Poland traci od początku roku 0,8 proc., przy czym w samym III kwartale aż 2,8 proc. Wszystko wskazuje zatem na to, że dla inwestorów będą to najgorsze trzy miesiące od połowy 2022 r. Fundusze nastawione na papiery o dłuższym okresie zapadalności wypadają znacznie gorzej – najsłabsze rozwiązania zarządzane przez krajowe towarzystwa funduszy inwestycyjnych liczą już 4,5 proc. strat od początku roku, zanotowanej głównie w ostatnich trzech miesiącach. Średnia stopa zwrotu funduszy papierów skarbowych w ostatnich trzech miesiącach to minus 2,9 proc. oraz minus 2,5 proc. od początku roku.
Sierpniowe wyniki sprzedaży funduszy inwestycyjnych podpowiadają, że klienci TFI bardzo powoli tracą cierpliwość do funduszy dłużnych, aczkolwiek prawdziwym testem będą dopiero wyniki wrześniowe. W sierpniu napływy do funduszy dłużnych wyniosły 1,3 mld zł wobec 3,4 mld zł w lipcu. Był to jednak wciąż jeden z lepszych miesięcy tego roku, aczkolwiek do wyników ze stycznia czy lutego, kiedy napływy do produktów dłużnych wyniosły razem około 13 mld zł netto, wciąż daleko. Jeśli jednak cierpliwość inwestorów będzie wystawiana dalej na próbę, może się okazać, że ostatnie miesiące roku przyniosą umorzenia netto.
Jak zauważa Piotr Tukendorf, doradca inwestycyjny Erste BM, ostatnia, trwająca od lipca przecena na rynkach dłużnych pokazała już w sierpniu wyraźne wyhamowanie napływów do funduszy dłużnych. – Co ciekawe, relatywnie największego wyhamowania doświadczyły fundusze dłużne krótkoterminowe, których notowania pozostały najmniej wrażliwe na rosnące poziomy rentowności, co świadczy o pewnej nieracjonalności podejmowanych przez inwestorów decyzji – zauważa Tukendorf. Jak dodaje, na chwilę obecną rynkowe poziomy rentowności obligacji wyceniają bardzo konserwatywnie, ewentualną konieczność podwyżek stóp procentowych przez Fed czy NBP, w skali nawet około 100 pkt baz., co wydaje się być mało prawdopodobne do realizacji.
Filip Nowicki, prezes Superfund TFI tłumaczy, że rynek obligacji krajowych pozostaje pod presją napędzaną tendencjami globalnymi. – Ciężko dziś prognozować, że napięcia globalne wywierające presję na rynek obligacji znikną w najbliższym kwartale. Przy tym założeniu uważamy, że rynek pozostanie trudny, co może istotnie spowolnić napływy, a w kolejnym kroku zaowocować odpływami szczególnie, że fundusze w niektórych segmentach rynku długu zaczynają pokazywać ujemne stopy zwrotu od początku roku – analizuje Nowicki.
Czytaj więcej
Konflikt na Bliskim Wschodzie, który według Donalda Trumpa miał się zakończyć w ciągu kilku tygodni, trwa już siódmy miesiąc. Dotąd rynki akcji prz...
Większa świadomość
Dziś inwestorzy są w o tyle bardziej komfortowej sytuacji, że wysokie rentowności papierów skarbowych tworzą miękki bufor gruby dla portfela. Całkiem inaczej było w latach 2021-2022, kiedy wzrosty dochodowości z bardzo niskich poziomów oznaczały dla inwestorów nawet dwucyfrowe straty.
– W bieżącej sytuacji kontynuacja przeceny obligacji również we wrześniu najpewniej przyniesie kolejne wyhamowanie zainteresowania inwestorów tego typu funduszami, natomiast obecne, relatywnie wysokie poziomy rentowności powinny już niedługo zacząć na nowo przyciągać klientów – twierdzi Tukendorf. – Powinno to już niedługo odwrócić trend obecnie słabszych napływów i najpewniej nie doprowadzi do realizacji scenariusza odpływów z funduszy dłużnych. Wiele zależy oczywiście przy tym od cen ropy naftowej i dalszego zachowania oczekiwań inflacyjnych, a także od decyzji FOMC, który przeprowadzając obniżkę stopy Fed mógłby uspokoić nastroje – podkreśla ekspert Erste BM.
Według ekspertów ostatnie lata na rynkach obligacji mogły też bardziej uodpornić klientów na ewentualne straty. – Z pozytywów ostatnio taka negatywna presja na rynek długu miała miejsce w 2022 r. i finalnie kolejne kwartały przyniosły silne odbicie – przypomina Nowicki. – Myślę, że to ciągle jest świeże wspomnienie w pamięci inwestorów, co może ograniczać skalę nerwowych umorzeń. Wysokie stopy procentowe sprawiają, że rynek długu to w dalszym ciągu świetne miejsce do lokowania nadwyżek tylko trzeba świadomie budować portfel funduszy, dywersyfikując zarówno ryzyko stopy procentowej, jak i ryzyko kredytowe – podkreśla.
Według oczekiwań inwestorów w środę Fed miał podwyższyć stopy procentowe o 25 pkt baz. (decyzja o godz. 20:00 polskiego czasu). Wcześniej poznaliśmy m.in. dane o sprzedaży detalicznej, które okazały się na tyle mocne, że podwyżka stóp wydawała się już przesądzona. Stąd ważniejszy od samej decyzji będzie odbiór wystąpienia Kevina Warsha.
W pierwszej połowie tygodnia rentowności amerykańskich papierów dziesięcioletnich zawędrowały niemal do 5,05 proc., będąc najwyżej od 2007 r. W środę wskaźnik ten nieco malał, do 4,97 proc. wobec 4,17 proc. na zamknięciu ubiegłego roku.




