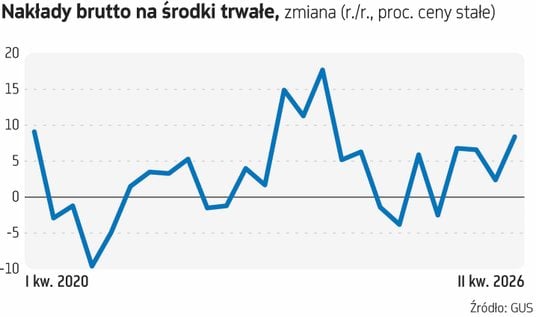
8,4 proc. r/r – o tyle urosły w drugim kwartale nakłady brutto na środki trwałe, według danych Głównego Urzędu Statystycznego, opublikowanych pod koniec sierpnia. Ostatni raz w takim tempie inwestycje rosły pod koniec 2023 r., co wiązało się m.in. z kończeniem i rozliczaniem projektów z poprzedniej perspektywy unijnego budżetu. Wpływ nakładów na środki trwałe na wzrost gospodarczy również był w zasadzie najwyższy (obok IV kw. 2025 r.) od kilku lat. – Inwestycje były głównym czynnikiem przyspieszenia wzrostu PKB pomiędzy pierwszym i drugim kwartałem – ocenia Jakub Borowski, główny ekonomista Credit Agricole Bank Polska.
Przypomnijmy: w drugim kwartale nasza gospodarka urosła o 3,9 proc. r/r, wobec 3,5 proc. w pierwszym. W ujęciu kwartalnym PKB Polski urósł o 1 proc. w drugim kwartale, względem 0,6 proc. w pierwszym. Dane o inwestycjach za pierwszy kwartał były mocno obciążone efektem relatywnie ciężkiej zimy (mroźnej, śnieżnej), która blokowała część projektów, niemniej widać, że wiosną ten segment gospodarki ruszył z kopyta.
Najwyższy wzrost inwestycji firm
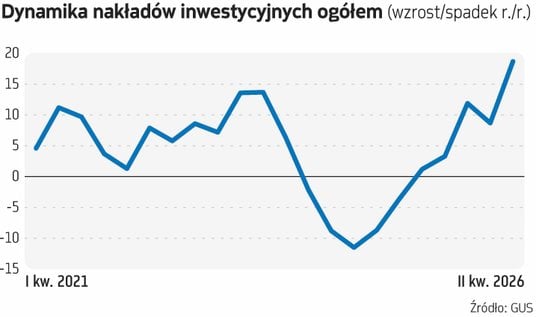
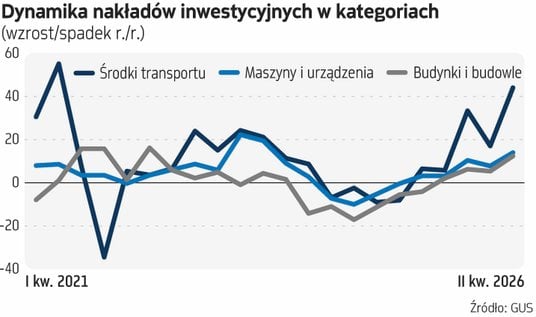
W danych o inwestycjach w PKB sporo może być efektem dużych inwestycji sektora rządowego, w tym w sprzęt obronny. Jednocześnie bardzo mile zaskoczyły dane o nakładach inwestycyjnych przedsiębiorstw zatrudniających co najmniej 50 osób. Wzrost o 18,7 proc. r/r w drugim kwartale był najwyższy od lat. Co ważne, dane wskazywały na szeroki zakres ożywienia inwestycyjnego: choć urosły szczególnie nakłady na środki transportu (o ponad 44 proc. r/r, zdaniem ekonomistów PKO BP wspierane m.in. wydatkami na modernizację transportu publicznego), to w dwucyfrowym tempie urosły też nakłady na budynki i budowle (12,4 proc. r/r) oraz maszyny i urządzenia (14 proc.). W tym ostatnim obszarze analitycy PKO BP widzą choćby efekt programów automatyzacji procesów. Łącznie w pierwszym półroczu przedsiębiorstwa niefinansowe objęte badaniem GUS wydały na inwestycje 100,2 mld zł.
Z jednej strony nie ulega wątpliwości: mamy w tym roku potężny zastrzyk finansowy z zewnątrz. – Gros realizowanej aktywności inwestycyjnej jest obecnie związane z KPO, funduszami unijnymi, programem SAFE czy innymi wydatkami publicznymi w obszarze obronności – zauważa Marta Petka-Zagajewska, dyrektorka Biura Analiz Makroekonomicznych w PKO BP. Z kolei ekonomiści Banku Pekao wskazują, że napływ środków z KPO zaczął być w końcu widoczny w danych o budownictwie infrastrukturalnym: sieci energetycznych, kolejowych oraz obiektów kulturalnych, edukacyjnych i ochrony zdrowia. Z danych Ministerstwa Funduszy i Polityki Regionalnej wynika, że pod koniec sierpnia wartość zawartych umów z KPO sięgała 234,4 mld zł, czyli niemal całości przyznanych środków. Jak z kolei wyliczają ekonomiści BNP Paribas Bank Polska, do końca pierwszej połowy roku beneficjentom z części grantowej KPO wypłacono łącznie ok. 65 mld zł, w tym roku otrzymają oni jeszcze ponad 35 mld zł, a zgodnie z budżetem na 2027 r. ok. 6,5 mld zł wypłacone zostanie jeszcze w 2027 r. „Inaczej sytuacja wygląda w przypadku części pożyczkowej KPO, która będzie mogła być dystrybuowana do odbiorców pomocy także w kolejnych latach” – zauważają.
Z drugiej jednak strony ekonomiści banku widzą przesłanki, że ożywienia inwestycyjnego nie można tłumaczyć tylko napływem środków unijnych. – Poprawiająca się zyskowność przedsiębiorstw i solidny popyt na kredyt inwestycyjny potwierdzają, że za ożywieniem inwestycyjnym stoi coś więcej niż KPO – komentuje Marcin Kujawski, starszy ekonomista w BNP Paribas BP.
Czytaj więcej
Sprzedaż detaliczna towarów w cenach stałych urosła w sierpniu o 3,8 proc. rok do roku – podał we wtorek GUS. Dane okazały się nieco gorsze od śred...
Efekt wydatków na sprzęt wojskowy
– Rośnie szansa, że dynamika inwestycji po zakończeniu KPO nie tąpnie tak mocno, jak można się było obawiać, ponieważ większa część tego impulsu „rozsmaruje się” między tym rokiem a 2027 r. – mówi Piotr Bielski, dyrektor Departamentu Analiz Ekonomicznych Erste Banku Polska. Z kolei Piotr Soroczyński, główny ekonomista Krajowej Izby Gospodarczej, spodziewa się ważnego wpływu rosnących inwestycji zbrojeniowych, w tym finansowanych z programu SAFE. Potwierdzają to ekonomiści BNP Paribas. Jak zauważają, według ustawy budżetowej na 2027 r. wydatki na obronę narodową mają łącznie wynieść 198 mld zł i być tylko nieznacznie mniejsze niż w tym roku.
„Częściowo jednak nowy sprzęt finansowany będzie z unijnego programu SAFE, zakupy w ramach którego zwolnione są z podatku VAT, i w efekcie w praktyce nakłady na uzbrojenie mogą być wyższe” – komentują. Jak dodają, inwestycje w sprzęt wojskowy rejestrowane są w statystykach w momencie jego dostawy, a według ministra finansów przyszły rok będzie rekordowy, jeśli chodzi o ilość sprzętu dostarczonego do polskiego wojska..
KPO to nie wszystko
Jak dodaje Bielski, hamowanie po KPO nie będzie gwałtowne m.in. dlatego, że obok środków z KPO działają czynniki niezależne od unijnych funduszy. – KPO jest bardzo ważną częścią opowieści o wzroście inwestycji, ale to nie wszystko. Widzimy wyraźny wzrost zainteresowania kredytami oraz rosnące zapotrzebowanie na leasing maszyn i urządzeń. Firmy widzą, że muszą się automatyzować, ale po części to też efekt ożywienia w handlu międzynarodowym. Coraz wyraźniej widać sygnały ożywienia w niemieckiej gospodarce – mówi.
Zgadza się z nim Soroczyński. – Widzę przyspieszenie w inwestycjach firm. One inwestują, gdy czują, że będą miały dla kogo pracować. Skala wzrostu inwestycji w pierwszym półroczu była bardzo duża – mówi.
– Mniej więcej w okolicach grudnia 2024 r. przełamał się najgorszy moment na zamówienia eksportowe. Od tamtej pory one zaczynają się odbudowywać – zauważa. Potwierdza: Niemcy wyszły z okresu przeplatanej recesji i stagnacji na nieśmiały wzrost gospodarczy (1 proc. r/r w drugim kwartale, najlepiej od 2022 r.).
Francja, Włochy czy inni nasi duzi kontrahenci handlowi też cieszą się nadspodziewanie dobrą, jak na okoliczności kryzysu w Zatoce Perskiej, koniunkturą. Sprzyja temu m.in. odporność handlu czy ekspansja fiskalna Niemiec. Ostatnie dane GUS wskazały, że w sierpniu zamówienia eksportowe były o 3,4 proc. wyższe niż rok wcześniej, co i tak było stosunkowo słabym wynikiem na tle danych z poprzednich kilku miesięcy. – Część inwestycji w biznesie związana jest z tym, że trzeba będzie sprostać większej produkcji, bo pojawiły się zamówienia – mówi Soroczyński. Na to nakładają się też oczywiście problemy z podażą pracy i jej kosztami oraz niekorzystne tendencje demograficzne. – Do przedsiębiorców przebija się, że ludzi nie będzie tyle, ile oni by chcieli. Trzeba automatyzować więcej procesów – mówi.
Piotr Bielski zwraca też uwagę, że nasilają się również inwestycje firm w obszary, które mogą zapewnić im bezpieczeństwo energetyczne. – Gdy wszyscy się boją o ceny i dostępność prądu z różnych źródeł, to więcej przedsiębiorstw jest zainteresowanych, np. magazynami prądu czy fotowoltaiką – mówi.
Z tym również zgadza się Soroczyński. – Jeżeli znajdę sobie własne źródło energii, to znam jej przewidywalną cenę. Wiem, ile zapłaciłem za panele i ile będę miał w amortyzacji przez następnych pięć lat – tłumaczy. Jak dodaje, część przedsiębiorców może też spodziewać się, że bez zielonej energii czy zmniejszania śladu węglowego zaczną tracić klientów. – Idą więc we własne wytwarzanie energii albo zmniejszenie energochłonności – mówi.
Czytaj więcej
Produkcja budowlano-montażowa urosła w sierpniu o 6,7 proc. r/r – podał w poniedziałek Główny Urząd Statystyczny (GUS). Dane okazały się zbieżne ze...
Więcej nakładów, mniej inwestycji
Nie wszystkie dane są jednak równie obiecujące. Mimo wzrostu nakładów na inwestycje, jednocześnie dane GUS wskazują bowiem, że liczba nowo rozpoczętych inwestycji spadła w pierwszym półroczu o 13,6 proc. W pierwszych sześciu miesiącach roku przedsiębiorstwa rozpoczęły 93,2 tys. projektów. Łączna wartość kosztorysowa tych inwestycji wyniosła 26,2 mld zł – o 20,1 proc. mniej niż rok wcześniej. To jedna z najciekawszych sprzeczności w obecnych danych: firmy wydają znacznie więcej, ale nie rozpoczynają proporcjonalnie więcej nowych przedsięwzięć. To mogłoby oznaczać, że część obecnego wzrostu nakładów to nie początek zupełnie nowej fali, lecz przyspieszenie realizacji projektów już uruchomionych oraz modernizacja istniejącego majątku.
Warto też zauważyć, że dane o wzroście nakładów inwestycyjnych (o 13,7 proc. r/r w całym pierwszym półroczu) dotyczą przedsiębiorstw co najmniej średnich. W tym gronie największy wzrost odnotowano dla największych przedsiębiorstw, zatrudniających ponad tysiąc osób: o ponad 20 proc. r/r. To rodzi pytania o równomierność ożywienia inwestycji.
Duże przedsiębiorstwa mają większy dostęp do finansowania i częściej realizują projekty infrastrukturalne czy modernizacyjne o wielomiliardowej skali. W comiesięcznym „barometrze” koniunktury w firmach, przeprowadzanym przez Polski Instytut Ekonomiczny, inwestycje wciąż pozostają najsłabszym ogniwem. Z wrześniowego wydania indeksu wynika, że blisko 60 proc. badanych nie realizowało żadnych nakładów. Najczęściej wskazywanym powodem rezygnacji z inwestowania nie były przy tym jednak możliwości finansowe czy niepewność, a… brak potrzeby (wskazywany przez 42 proc. firm). To może być efekt dużego rozdrobnienia polskiego biznesu. Jak dodają ekonomiści Banku Millennium, ryzykiem dla wzrostu inwestycji jest potencjalny wzrost napięcia geopolitycznego, co może zmniejszyć skłonność do inwestycji, szczególnie w przypadku małych firm, które są bardziej wrażliwe na skutki zawirowań globalnych.




