
Dynamiczny wzrost oprocentowania depozytów został przerwany w pierwszym miesiącu 2023 roku. – W styczniu najlepsze lokaty i rachunki oszczędnościowe były oprocentowane już na 7,3 proc., w lutym na 7,18 proc., a w marcu na 6,99 proc. – wyliczył Oskar Sękowski, analityk HRE Investments. Banki naliczają więc odsetki znacznie wolniej niż tempo, w którym pieniądze tracą na wartości. Do tego marzec jest trzecim miesiącem z rzędu, w którym doszło do obniżki oprocentowania depozytów. W kwietniu nie jest lepiej, a im dalej, tym będzie gorzej. Bo tak wyglądają nowe oferty. Bank Pekao zachęca: „Na wiosnę zadbaj o swoje oszczędności! Spełnij warunki promocji i załóż lokatę na 6 proc. w skali roku na sześć miesięcy od 1000 zł do 50 000 zł”. Podkreśla przy tym, że oprocentowanie lokaty jest stałe i nie zmieni się przez cały okres jej trwania.
W Banku BNP Paribas lokata na nowe środki na 3, 6, 12 i 18 miesięcy jest oprocentowana od 5 proc. na trzy miesiące do 6,10 proc. na 18 miesięcy. W Inbanku już tylko lokata trzymiesięczna jest oprocentowana na 8 proc. Wszystkie lokaty Facto są poniżej 8 proc. – najlepsze na 7 proc.: 3–12 miesięcy.
Bogatsi nie mają lepiej: otwierając konto Citigold, można założyć sześciomiesięczną lokatę na 7,6 proc.
Coraz rzadsze 8 proc.
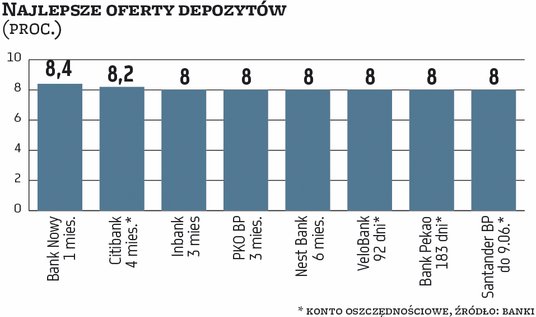
Już tylko cztery banki oferują lokaty z oprocentowaniem 8 proc. lub większym. Więcej niż 8 proc. proponuje niszowy Bank Nowy – bank uniwersalny z siedzibą w Poznaniu powstały 27 grudnia 2019 w ramach procesu przymusowej restrukturyzacji Podkarpackiego Banku Spółdzielczego w Sanoku przeprowadzonej przez Bankowy Fundusz Gwarancyjny w latach 2020–2021. Najwyższe na rynku oprocentowanie ma miesięczna lokata – 8,4 proc. Ale maksymalna kwota depozytu jest niewielka – tylko 10 tys. zł. Były jeszcze lokaty trzymiesięczna i sześciomiesięczna oprocentowane na 8,1 proc. Ale od środy bank obniżył ich oprocentoewanie do 7,7 proc.
A lokaty na 8 proc. oferują wspomniany Inbank, PKO BP – trzymiesięczną Lokatę na dzień dobry dla nowych klientów – oraz Nest Bank – sześciomiesięczną Nest Lokatę Witaj. Cztery banki mają w ofercie konta oszczędnościowe z oprocentowaniem 8 proc. i więcej. To „więcej” to 8,1 proc. od Citibanku na cztery miesiące dla kwot do 100 tys. zł. Oferta jest ważna do końca maja i dotyczy jedynie klientów zakładających konto osobiste. Tylko do 15 maja natomiast można zyskać 8 proc. na 183 dni dla kwoty do 100 tys. zł w Banku Pekao. Dłużej – do 1 czerwca – trwa promocja Elastycznego Konta Oszczędnościowego w VeloBanku (dawnym Getin Noble Banku). Tam na 92 dni można uzyskać 8 proc. dla kwoty do 200 tys. zł. Najdłużej potrwa promocja Konta Max Oszczędnościowego w Santander Banku Polska. Dotyczy kwot do 100 tys. zł, ale oprocentowanie 8 proc. będzie naliczane tylko do 29 czerwca.
Polskie banki spokojne
Ostatnie tygodnie upłynęły pod znakiem kryzysu w światowym sektorze bankowym. Niemal z dnia na dzień upadł amerykański Silicon Valley Bank, szwajcarski Credit Suisse został zgodnie z przewidywaniami przejęty przez UBS, a ciemne chmury zbierały się nad Deutsche Bankiem. Co zaskakuje, to spokój panujący w polskim sektorze bankowym – stwierdzili ekonomiści EMIS – jednej z trzech marek ISI Emerging Markets Group, dostawcy informacji (danych, analiz, badań, raportów) makroekonomicznych, spółkowych i branżowych na temat rynków wschodzących i rozwiniętych.
Sektor bankowy w Polsce charakteryzuje się wysoką stabilnością i bezpieczeństwem, należąc przy tym do najlepiej rozwiniętych w Europie Środkowo-Wschodniej – stwierdzili analitycy EMIS w raporcie „Poland Banking Sector 2022/2023”. Przypominają, że pod koniec 2020 roku BFG dokonał przymusowej restrukturyzacji należącego do Leszka Czarneckiego Idea Banku, czym uchronił klientów banku przed ryzykiem utraty pieniędzy. Wskutek zaplanowanego i odpowiedzialnego działania depozyty oraz oszczędności klientów Idea Banku zostały przeniesione do Banku Pekao. Podobna sytuacja wydarzyła się w 2022 roku i również dotyczyła banku Leszka Czarneckiego – tym razem przymusowej restrukturyzacji poddano Getin Noble Bank. Depozyty klientów zostały przeniesione do nowo powstałego podmiotu o nazwie VeloBank. Zmniejszono dzięki temu koszty finansowe, które pojawiają się zwykle przy likwidacji banku, a wszystkie depozyty, niezależnie od ich wysokości, zostały zabezpieczone.
– Upadek Getin Noble Banku był w pewnym sensie dowodem na stabilność polskiego sektora bankowego. Jeżeli zakończenie działalności operacyjnej przez tak dużą instytucję finansową nie wywołuje w zasadzie żadnych większych skutków dla sektora i jego klientów, to znaczy, że jest on zbudowany na solidnych podstawach – zaznacza Andrzej Żurawski, ekonomista EMIS. – Jeśli natomiast chcemy powiedzieć o niestabilności polskiej bankowości, zwykle mamy na myśli zaburzenia wywołane czynnikami zewnętrznymi. Przykładem jest sytuacja największego polskiego banku PKO BP, w którym doszło do czterech zmian prezesa w ciągu dwóch lat.




