Do końca miesiąca zostało jeszcze trochę czasu, ale wygląda na to, że polskim akcjom może się upiec – wrzesień ma szansę zapisać się jako bardzo udany miesiąc, a III kwartał może być jednym z najlepszych w ostatnich latach. Czyja to zasługa?
Droga ropa, wysokie rentowności obligacji
Środowa sesja tylko nieznacznie popsuła kwartalne statystyki polskiego rynku akcji, które są nad wyraz okazałe. Jak na razie WIG20 może pochwalić się niemal 17-proc. zwyżką od końca czerwca, a to oznacza, że trwa najlepszy od końca marca 2025 r. kwartał na GPW. Wynik WIG20 z uwzględnieniem dywidend jest jeszcze wyższy, bo przekracza 18 proc. i również jest to najlepszy trzymiesięczny okres od I kwartału poprzedniego roku. Jeśli na kimś nie robi to wrażenia, to warto jeszcze dodać, że dla WIG20 Total Return trwa właśnie siódmy z rzędu wzrostowy kwartał, w tym czwarty, w którym indeks rośnie dwucyfrowo.
A jak się mają statystyki w przypadku WIG-u? Tutaj jak na razie III kwartał tego roku przynosi ponad 16-proc. umocnienie, tj. nieco ponad 5 pkt proc. wyższe niż w II kwartale. W przypadku WIG-u również musimy się cofnąć do I kwartału 2025 r., by znaleźć wynik wyższy – indeks szerokiego rynku zyskał wówczas niemal 21 proc. Co istotne, dla WIG-u również obecnie trwający kwartał jest siódmym z rzędu wzrostowym. Szanse na podobne osiągnięcie ma także mWIG40, natomiast sWIG80 jak dotąd urósł w tym kwartale nieznacznie.
Czytaj więcej
Kluczowy motor hossy krajowego rynku akcji w tym roku ma się świetnie. Co więcej, może się okazać, że otoczenie będzie dla banków jeszcze bardziej...
Przypomnijmy, że już na wrześniu część inwestorów stawiała krzyżyk, jeśli chodzi o zachowanie GPW, tymczasem może się okazać, że będzie to jeden z najlepszych miesięcy tego roku. Oczywiście nie ma co chwalić dnia przed zachodem słońca, ale przypomnijmy też, że IV kwartał zwykle dla rynków akcji, w tym także i GPW, jest najczęściej udany. Czy warto sobie ostrzyć zęby na ostatnie miesiące tego roku?
– Nie wykluczam, że w najbliższych tygodniach indeksy WIG20 i WIG doświadczą korekty. Zakładam, że nie będzie ona znacząco głębsza niż ostatnie korekty, czyli maksymalnie cofną indeksy o 5-7 proc. od szczytów. Preteksty do realizacji zysków są obecnie oczywiste: ropa i sytuacja na rynku długu – komentuje Marcin Kiepas, analityk Tickmill.
– Jednocześnie zakładam też, że przed końcem roku sytuacja na rynku ropy, która leży u źródeł wszystkich obaw inwestorów (inflacja, stopy proc., rynek długu), ulegnie nie tylko normalizacji, ale też zacznie się znacząco poprawiać. A to będzie mocny pozytywny impuls dla giełd – podkreśla Kiepas. Stąd jego zdaniem warszawskie indeksy powinny kończyć rok blisko swoich maksimów, które będą wyższe niż te aktualne szczyty na WIG20 i WIG.
– W powyższych rozważaniach o GPW przyjmuję również założenie, że sytuacja geopolityczna wokół Polski nie skomplikuje się zimą na tyle mocno, żeby ciążyło to warszawskiej giełdzie – zaznacza Kiepas.
Jeśli chodzi o obraz techniczny WIG20, to jego neutralne zachowanie przez większość czwartkowej sesji może dawać nadzieję na obronę wsparcia w postaci wrześniowych szczytów. W przypadku WIG20 USD mamy już jednak zejście poniżej szczytów z poprzedniego miesiąca, których w czwartek popyt nie był w stanie przebić.
Czytaj więcej

Trwa drugi rok dominacji strategii pasywnych nad aktywnymi, przynajmniej jeśli idzie o krajowy rynek akcji. Co ciekawe, kiedy w latach gdy kondycja...
Siedem tłustych kwartałów
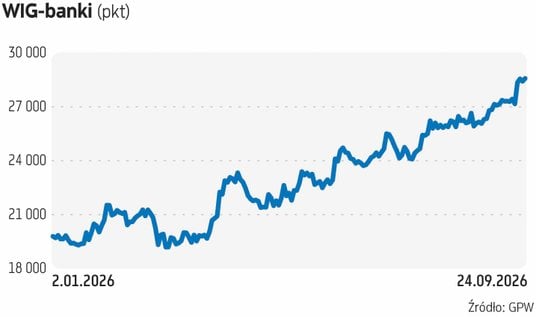
Zaczynając od kluczowej kategorii spółek, tj. banków, III kwartał może się zakończyć nawet ponad 20-proc. zwyżką. W tym tygodniu banki zachowują się w kratkę, w środę widać było niezdecydowanie inwestorów. Czwartek zaczął się co prawda od sporego zjazdu notowań banków, jednak po południu WIG-Banki świecił już na zielono, a jego tegoroczna stopa zwrotu sięgała aż 49 proc. Dla WIG-Banki ten kwartał może być trzecim z czterech ostatnich, zakończonych wzrostem bliskim 20 proc.
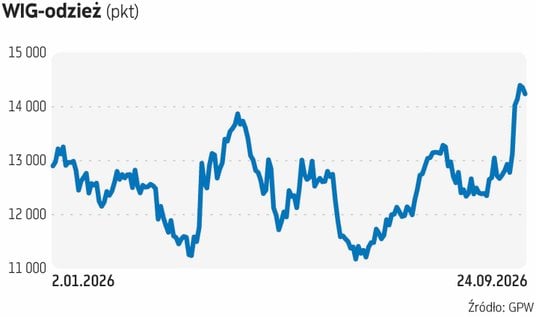
Bohaterem tego kwartału jest jednak WIG-Odzież. Subindeks ten zyskiwał do środowej sesji aż 28 proc. Warto jednak przypomnieć, że tak silne zwyżki częściowo są odreagowaniem po II kwartale tego roku, który zakończył się spadkiem o 13,2 proc. Dla WIG-Odzież trwa jednak najlepszy okres nawet od połowy 2023 r.
Tak potężne zwyżki subindeksu w dużym stopniu są efektem umocnienia LPP, który ma największy na niego wpływ. Walory LPP w samym tylko wrześniu zyskują około 18 proc., co wraz z rewelacyjnym lipcem daje już ponad 34-proc. umocnienie w III kwartale.
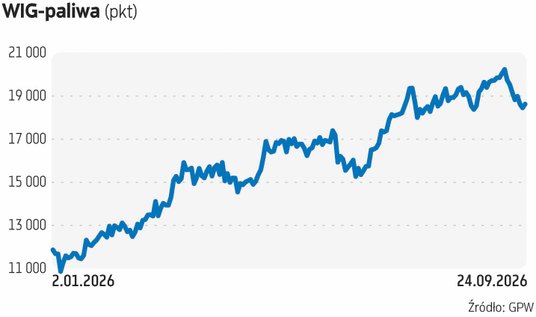
Siódmy z rzędu udany kwartał może mieć na koncie także WIG-Paliwa, który nawet mimo ostatniej słabości Orlenu liczy ponad 17 proc. zwyżki od początku roku. To oczywiście sporo mniej niż w I kwartale, kiedy subindeks zyskał niemal 40 proc., ale również znacznie lepiej od II kwartału. Główna w tym zasługa wspomnianego już Orlenu, którego wyniki niemal pokrywają się z dokonaniami samego subindeksu – od początku roku wzrost akcji energetycznego koncernu sięga blisko 65 proc.
Z subindeksów, które radzą sobie kiepsko, warto zwrócić uwagę na WIG-Spożywczy, którego wynik w tym kwartale to minus 5,8 proc., podobnie jak w tym samym okresie przed rokiem. Ze spółek, które w tym roku radzą sobie słabiej od rynku, wskazać można na Tarczyński oraz Wawel.
Nastawienie inwestorów popsuło się także w odniesieniu do notowanych na GPW przedsiębiorstw ukraińskich. WIG-Ukraina, pomimo udanego początku roku, jest 2,6 proc. pod kreską.
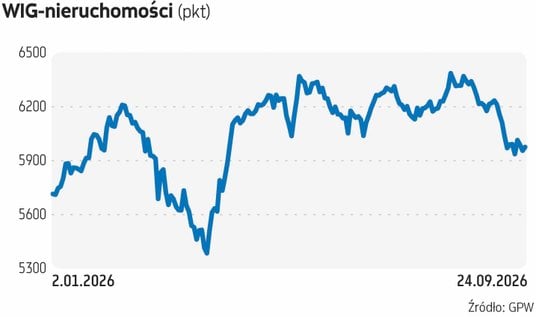
Zadyszkę, zwłaszcza we wrześniu, złapał WIG-Nieruchomości, który ostatnio cofnął się do poziomów z kwietnia tego roku.
Waluta dostaje w kość
W kontekście zachowania krajowych akcji warto obserwować to, co dzieje się z walutą i obligacjami. Dla polskiego złotego ten tydzień jak i cały wrzesień są dość ciężkie. Euro w ostatnich dniach wzbiło się do poziomów najwyższych od niemal dwóch lat, a dolar jest najdroższy od półtora roku. Dolar wyraźnie też zyskuje wobec euro wraz z rosnącymi oczekiwaniami na kolejne podwyżki stóp w Stanach Zjednoczonych. Jak na razie jednak rynek akcji nie odczuł w większym stopniu odpływu inwestorów zagranicznych.
Jeśli chodzi zaś o obligacje skarbowe, to w czwartek rentowności papierów dziesięcioletnich zwyżkowały nawet do ponad 6,4 proc., czyli ubiegłotygodniowych szczytów. To głównie efekt presji z zagranicy, a dokładniej – Stanów Zjednoczonych, gdzie oprocentowania papierów długoterminowych ustanawiają kolejne w tym roku szczyty, a to oznacza, że są najwyższe od dwóch dekad.
Najwyraźniej jednak wysokie rentowności kuszą – na środowym przetargu Ministerstwo Finansów sprzedało obligacje o wartości 12,7 mld zł (razem z aukcją dodatkową) przy popycie 22,5 mld zł. Po przetargu stopień sfinansowania tegorocznych potrzeb pożyczkowych brutto wzrósł do około 79 proc.




