Z tego artykułu dowiesz się:
- Dlaczego francuski rząd zapowiedział korektę fiskalną o rekordowej wartości 54 mld euro.
- Jak rosnące koszty zadłużenia i słabe prognozy wzrostu zagrażają stabilności finansów publicznych.
- Na czym polega „efekt kuli śnieżnej” i dlaczego po latach staje się on dla Francji niekorzystny.
- Jaką grę polityczną prowadzi premier, przedstawiając plan, którego realizacja budzi poważne wątpliwości.
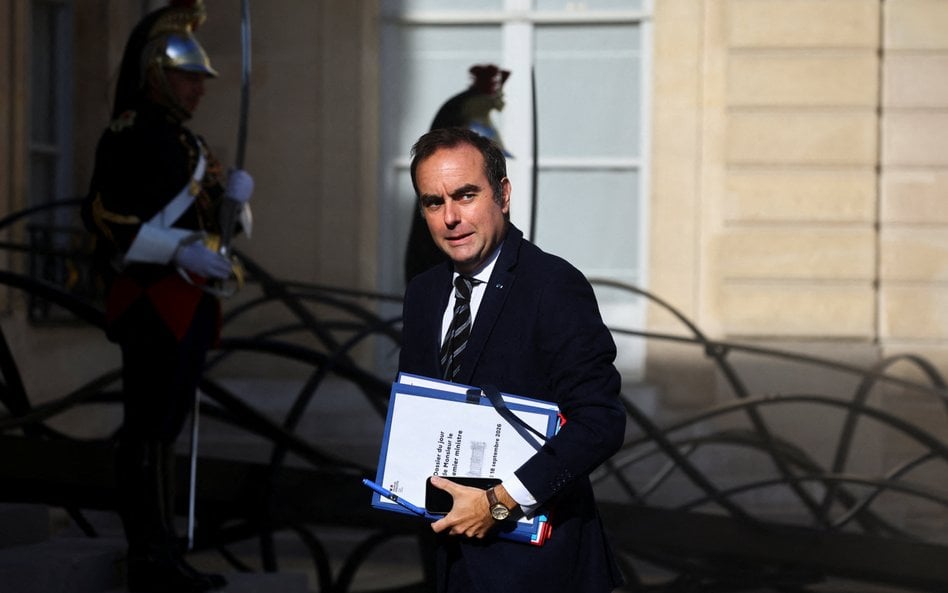
W zeszłym tygodniu, w wywiadzie dla „Le Figaro”, Lecornu ogłosił, że budżet na 2027 rok będzie zawierał środki fiskalne o wartości 54 mld euro (1,7 proc. PKB), co jest kwotą znacznie wyższą niż wcześniejsze doniesienia sugerujące pakiet w wysokości 30–35 mld euro (1,1 proc. PKB). Tak ambitny pakiet wydawał się wcześniej mało prawdopodobny, biorąc pod uwagę brak większości parlamentarnej w rządzie i rosnącą koncentrację partii opozycyjnych na zbliżających się wyborach prezydenckich. Co więcej, kwota ta odzwierciedla korektę w wysokości 60 mld euro przewidzianą przez rząd Barniera w budżecie na 2025 rok, której polityczne konsekwencje ostatecznie przyczyniły się do upadku rządu. Dzięki tym działaniom rząd dąży do zmniejszenia deficytu budżetowego do 5,0 proc. PKB w 2027 roku, co zasadniczo pokrywa się z celem 4,9 proc., który Lecornu sygnalizował w połowie sierpnia, po czym przyjął bardziej ostrożny ton, uznając ograniczenia polityczne. Jednak nawet w tym scenariuszu dług publiczny nadal rósłby, osiągając 121,7 proc. PKB w 2027 r. ze 119,3 proc. w 2026 r., co podkreślałoby skalę wyzwań fiskalnych Francji i utrzymywałoby dług na historycznie wysokim poziomie.
Czytaj więcej

Słabe wskaźniki fiskalne, w obliczu rosnącej presji na globalne koszty finansowania oraz zbliżających się wyborów prezydenckich, obciążają francusk...
– Uważamy, że bardziej stanowcze stanowisko rządu odzwierciedla przede wszystkim starania o zapewnienie inwestorów o zaangażowaniu w konsolidację fiskalną, pomimo ograniczonego pola manewru. Pole manewru jeszcze bardziej się zawęziło latem, wraz ze wzrostem kosztów finansowania zewnętrznego, pogorszeniem perspektyw wzrostu gospodarczego i wzrostem prawdopodobieństwa przekroczenia deficytu w 2026 r. – pisze Tullia Bucco, starsza ekonomistka mediolańskiego UniCredit.
Konfrontacja z bardziej wymagającą arytmetyką fiskalną
Ostatnie wydarzenia na rynku i w gospodarce światowej nasiliły obawy dotyczące fundamentalnej wrażliwości fiskalnej Francji. Gwałtownie wzrosły koszty pożyczek. Szeroki wzrost rentowności obligacji skarbowych w okresie letnim był szczególnie wyraźny w przypadku francuskich obligacji skarbowych (OAT). Rentowność 10-letnich obligacji skarbowych (OAT) wzrosła o ponad 50 pb od końca lipca, osiągając w zeszłym tygodniu prawie 4,6 proc., podczas gdy spread między OAT a obligacjami niemieckimi (Bund) poszerzył się do 100 pb, zbliżając się do poziomów nieobserwowanych od czasu kryzysu zadłużenia państw w strefie euro. W związku z tym, że dyskusje na temat konsolidacji fiskalnej coraz bardziej uwikłane są w względy wyborcze, inwestorzy coraz częściej kwestionują zdolność i gotowość rządu do wiarygodnego spadku długu publicznego. W rezultacie rynki domagały się wyższej premii za ryzyko od francuskich obligacji skarbowych, co spowodowało, że rentowności OAT wzrosły gwałtowniej, niż uzasadniałby to sam ogólny wzrost globalnych stóp procentowych.
– Chociaż stosunkowo długi średni okres zapadalności francuskiego długu, wynoszący 8,5 roku, spowolni przenoszenie wyższych stóp refinansowania na średni koszt długu, nasze obliczenia sugerują, że ukryte oprocentowanie długu publicznego może wzrosnąć z 2,0 proc. w 2025 r. do prawie 3,5 proc. do końca dekady. Ten wzrost grozi uruchomieniem niekorzystnej pętli sprzężenia zwrotnego między państwem a sektorem finansów publicznych, w której rosnące wydatki odsetkowe spowalniają konsolidację fiskalną i sprawiają, że stabilizacja długu staje się coraz trudniejsza – podkreśla Tullia Bucco.
Czytaj więcej

Ze względu na stosunkowo niski wiek emerytalny we Francji, wysokie wydatki rządowe na emerytury i wysoką stopę zastąpienia wynagrodzeń, francuscy e...
Perspektywy wzrostu dla Francji wydają się ograniczone
Nawet bez wyższych kosztów finansowania zewnętrznego, stabilizacja zadłużenia byłaby już trudna, biorąc pod uwagę słabe warunki wzrostu. Obniżka prognozy wzrostu PKB z 0,9 proc. w poprzednim roku do 0,5 proc. przez rząd nadal wydaje się dość optymistyczna, zarówno naszym zdaniem, jak i zdaniem INSEE. Prognozujemy wzrost PKB na poziomie 0,4 proc., co oznacza przeniesienie zaledwie 0,2 proc. na rok 2027. W tym kontekście rządowy cel wzrostu na poziomie 1,0 proc. na przyszły rok wydaje się ambitny. Konsumpcja prywatna, tradycyjnie główny motor wzrostu we Francji, pozostaje ograniczona przez niski poziom zaufania konsumentów i utrzymującą się wysoką skłonność do oszczędzania, a niepewność związana z wyborami może skłonić przedsiębiorstwa do odłożenia planów inwestycyjnych. Oprócz ograniczania realnej aktywności gospodarczej, słaby popyt krajowy ogranicza zdolność firm do podnoszenia cen, utrzymując wzrost deflatora PKB na niskim poziomie i ograniczając nominalny wzrost PKB. W przeciwieństwie do inflacji cen konsumpcyjnych, na którą mogą mieć duży wpływ zewnętrzne szoki cenowe, deflator PKB odzwierciedla przede wszystkim krajową sytuację gospodarczą.
– Ostatecznie efekt kuli śnieżnej, odzwierciedlający różnicę między ukrytym oprocentowaniem długu publicznego a nominalnym wzrostem PKB, prawdopodobnie przestanie być korzystny. Od 2017 r., z wyłączeniem roku pandemii 2020, Francja korzystała z korzystnej różnicy między oprocentowaniem a wzrostem gospodarczym, przy czym nominalny wzrost PKB generalnie przekraczał średni koszt długu publicznego. Pomogło to powstrzymać wzrost relacji długu do PKB pomimo utrzymujących się deficytów. Jednak od tego roku połączenie słabszej aktywności realnej, mniejszej presji cenowej na rynku krajowym i stopniowo rosnących kosztów refinansowania ma odwrócić tę dynamikę – zauważa ekonomistka UniCredit. Wraz ze wzrostem różnicy między oprocentowaniem a wzrostem gospodarczym (umiarkowanie) do dodatniego, stabilizacja wskaźnika zadłużenia będzie, przy założeniu niezmienności innych czynników, wymagać większego salda pierwotnego niż w przeszłości. Niemniej jednak, wynikający z tego efekt kuli śnieżnej prawdopodobnie pozostanie umiarkowany w latach 2026-2027. W dalszej perspektywie jego wpływ na dynamikę długu zależy przede wszystkim od stopnia, w jakim wymagana konsolidacja fiskalna obciąża wzrost nominalnego PKB poprzez swoje negatywne efekty mnożnikowe.
W tym kontekście wskazanie rządu, że deficyt w 2026 r. może zbliżyć się do 5,5 proc. PKB niż oficjalny cel 5,1 proc., dodatkowo zwiększa wyzwanie, sugerując mniej korzystny punkt wyjścia – saldo pierwotne prawdopodobnie poprawi się jedynie nieznacznie w porównaniu z 2025 r. Saldo pierwotne powinno ulec niewielkiej zmianie w porównaniu z 2025 r. Dodatkowe wydatki związane z tegorocznymi silnymi falami upałów i wyższymi dotacjami mającymi na celu ochronę gospodarstw domowych przed rosnącymi cenami energii z nawiązką zrekompensowały 9 mld euro oszczędności wdrożonych w ciągu roku w celu złagodzenia wpływu kryzysu na Bliskim Wschodzie na aktywność gospodarczą.
Punkt wyjścia dla przyszłych kompromisów
Podejrzenia, że zapowiedź Lecornu o pakiecie fiskalnym o wartości 54 mld euro miała charakter przede wszystkim polityczny, zostały wzmocnione następnego dnia, gdy francuski minister finansów Roland Lescure przyznał, że rzeczywisty wysiłek fiskalny był bliższy 45 mld euro. Różnica ta w dużej mierze odzwierciedlała uwzględnienie 9 mld euro oszczędności wdrożonych już w 2026 r., pomimo braku uzasadnienia dla zaliczania ich do wysiłku fiskalnego na 2027 r. Nawet wówczas kwoty 45 mld euro nie należy interpretować jako redukcji deficytu w stosunku jeden do jednego. Mierzy ona raczej korektę fiskalną wymaganą do osiągnięcia rządowego celu deficytu na poziomie 5,0 proc. w stosunku do niezmienionego poziomu bazowego, przy którym, według Lecornu, deficyt wzrósłby do około 6,5 proc. PKB. Wartość nominalna odzwierciedla zatem wysiłek potrzebny do zrównoważenia prognozowanego pogorszenia się trendów w wydatkach i dochodach, a nie samą skalę redukcji deficytu.
Ta metoda przedstawiania konsolidacji fiskalnej była powtarzającym się elementem francuskiej komunikacji fiskalnej. Jednak w obliczu braku niezależnie weryfikowalnych ram, często pozostawiała rządom znaczną swobodę w zawyżaniu lub umniejszaniu rzeczywistej skali wymaganej korekty. – Decyzja Ministerstwa Finansów o powołaniu panelu niezależnych ekonomistów zdawała się potwierdzać tę słabość i stanowić bardziej wiarygodny punkt odniesienia dla oceny niezbędnej konsolidacji fiskalnej. Celem było zwrócenie uwagi na spontaniczny wzrost wydatków publicznych wynikający z obowiązujących przepisów i zobowiązań politycznych, w szczególności rosnącej presji związanej z kosztami obsługi długu, wydatkami na obronę i transferami do Unii Europejskiej (łącznie odpowiadających za 20 mld euro wzrostu deficytu w 2027 r.) – tłumaczy Tullia Bucco.
Pytania o wykonalność planowanej korekty
W tym kontekście szacunki rządu dotyczące deficytu na poziomie 6,5 proc. PKB w 2027 r. przy braku zmian polityki, czyli o około 0,6 punktu procentowego wyższego niż szacunki komisji z lipca, wydają się nieco zawyżone. Wydaje się, że tak jest nawet po uwzględnieniu mniej korzystnego punktu wyjścia, ponieważ deficyt w 2026 r. ma obecnie wynieść 5,4-5,5 proc. PKB. Szacunki komisji nie uwzględniają ograniczonego przedłużenia tymczasowego podatku od zysków nadzwyczajnych dla przedsiębiorstw, który mógłby nadal generować około 5 mld euro (około 0,2 proc. PKB) dochodów, w porównaniu z 7 mld euro w tym roku. Ponadto prognozy komisji zakładały już zamrożenie indeksacji płac w sektorze publicznym. Fakt, że rząd kwestionuje obecnie tę miarę, jednocześnie uwzględniając związane z nią oszczędności w swoich szacunkach konsolidacyjnych, dodatkowo sugeruje, że założenie deficytu na poziomie 6,5 proc. przy braku zmian polityki może być przesadzone.
Co ważniejsze, szereg środków stanowiących podstawę szacowanych oszczędności rządu, w szczególności częściowe zamrożenie indeksacji emerytur i obniżenie 10 proc. kwoty wolnej od podatku dla emerytów, które osobno mają wygenerować około 6 mld euro, nadal wymaga zatwierdzenia przez parlament. Ponieważ oba środki spotkały się w przeszłości ze znacznym oporem politycznym i społecznym, ich ostatecznego przyjęcia nie można uznać za pewnik, co rodzi pytania o wykonalność planowanej korekty.
– Chociaż projekt ustawy budżetowej nie powinien zostać przedstawiony Radzie Ministrów przed 1 października, dostępne dotychczas dowody sugerują, że rząd przesadził w kwestii skali korekty niezbędnej do osiągnięcia celu deficytu na poziomie 5,0 proc., zarówno po to, aby zapewnić inwestorów o swoim zaangażowaniu w konsolidację fiskalną, jak i po to, aby nadać ramy nadchodzącej debacie parlamentarnej. Podkreślając skalę wyzwań fiskalnych stojących przed Francją, rząd skutecznie apeluje do odpowiedzialności tych, którzy chcą rządzić krajem. W tym sensie propozycja ta służy nie tyle jako realistyczny projekt legislacyjny, co jako punkt odniesienia, w stosunku do którego oceniane będą przyszłe kompromisy, a szerzej rzecz biorąc, jako przypomnienie o wysiłku fiskalnym ostatecznie niezbędnym do ustabilizowania finansów publicznych kraju – podsumowuje ekonomistka UniCredit.




