Pomimo niespotykanych wzrostów w horyzoncie kilku lat wyceny banków wcale nie są wygórowane, a ostatnio ich otoczenie rynkowe jeszcze się poprawiło.
Wyższe stopy, wyższe zyski
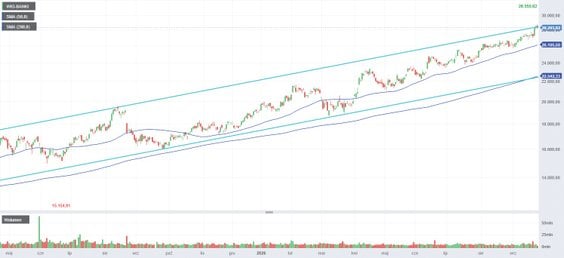
Choć w tym roku zyski banków mają być niższe niż w 2025 r., nie przeszkadza to im w kontynuacji długoterminowego trendu wzrostowego. W ciągu czterech lat WIG-banki wzrósł ponad sześciokrotnie, dając paliwo do silnego zachowania całego rynku. Bankom sprzyjały wyższe stopy procentowe. Przypomnijmy jednak, że kilka miesięcy temu rynek spodziewał się raczej cięcia stóp zarówno w Polsce, jak i na świecie. Jednak nawet i to nie przeszkodziło w zwyżkach. Mało tego, o ile w ubiegłym, rewelacyjnym roku WIG-banki wzrósł o 55,3 proc., to w tym jest bardzo blisko jeszcze lepszego wyniku – na koniec wtorkowej sesji rósł o niemal 49 proc. Wygląda więc na to, że inwestorzy liczą się ze słabszymi, ale nadal mocnymi wynikami banków w tym i kolejnych latach.
Czy po tak dynamicznych zwyżkach banki są drogie? Okazuje się, że nie. Według Bloomberga wskaźnik ceny do zysków banków na 2027 r. sięga ledwie 11,4-krotności wobec 13,4-krotności na rok 2026, czyli podobnie do szerokiego polskiego rynku.
Tymczasem presja inflacji narasta, a to może nieuchronnie doprowadzić do podwyżki stóp procentowych w Polsce. Trudno dziś mówić o jeszcze trwającym cyklu obniżek stóp, kiedy Europejski Bank Centralny już dwukrotnie w tym roku podniósł stopy procentowe, a po raz pierwszy od kilku lat uczyniła to także amerykańska Rezerwa Federalna.
WIG-banki również w krótkim okresie kontynuuje wzrosty, wyznaczając coraz wyższe rekordy. Pytanie, na ile ruch ten wynika ze zmian oczekiwań odnośnie do ścieżki polityki monetarnej w Polsce.
Czytaj więcej

Wyższy CIT i niższe stopy procentowe odbijają piętno na wynikach banków, ale nie na tyle, by zachwiać kondycją sektora. Prognozy wskazują, że II kw...
– Wysoka dynamika PKB Polski i wzrost presji inflacyjnej to wciąż środowisko silnie wspierające oczekiwane dynamiki wyników banków. Z jednej strony mamy pozytywną zmianę w wyniku odsetkowym i wsparcie dynamik w wyniku prowizyjnym – tłumaczy Sobiesław Kozłowski, dyrektor departamentu doradztwa inwestycyjnego, Ipopema Private Investments. – Języczkiem u wagi będzie wynik prowizyjny TFI i domów maklerskich z potencjałem do pozytywnego zaskoczenia po wdrożeniu OKI – podkreśla.
– W ujęciu globalnym MSCI Poland w porównaniu z MSCI Emerging Markets zaczyna dopiero znosić 16-letnią słabość, co w kontekście rebalancingu Tajwanu w kierunku Korei Południowej czy wejścia Polski do rynków rozwiniętych według S&P sprzyja strukturalnemu doważaniu Polski, a jedną z najpłynniejszych branż na GPW są właśnie banki – zauważa Kozłowski.
Tomasz Bursa, wiceprezes Opti TFI doszukuje się dwóch pozytywnych czynników, które obecnie mogą dalej wspierać banki. – Lepsze zachowanie banków w ostatnim czasie jest efektem nałożenia na siebie dwóch elementów – oczekiwań co do wzrostu stóp procentowych oraz rosnącego popytu na kredyt. Dodatkowo banki mogą być beneficjentem wzrostu stóp procentowych na dłuższym końcu krzywej rentowności, co już wydarzyło się na rynku – tłumaczy. Pozwala to bankom na zakup obligacji przy wyższych rentownościach.
Czytaj więcej
W otoczeniu rosnących stóp procentowych polska waluta będzie miała nieco bardziej pod górkę. Wiele będzie zależeć od postawy RPP.
– Po stronie przychodowej zwróciłbym uwagę na rosnące przychody z opłat i prowizji – szczególnie w segmencie zarządzania aktywami oraz ubezpieczeń. Z kolei po stronie kosztowej banki mogą korzystać ze wzrostu efektywności, który przynoszą narzędzia AI. W dłuższym terminie na rynku europejskim inwestorzy mogą również oczekiwać zmniejszenia presji regulacyjnej i korzyści z przeprowadzanych transakcji fuzji i przejęć – przypomina Bursa. – Zakładam, że banki mają jeszcze pewien potencjał wzrostu przyjmując podtrzymanie wzrostu gospodarczego na poziomie powyżej 3 proc. i brak nowych pomysłów podatkowych – podkreśla wiceprezes Opti TFI.
W USA banki pod presją
Piotr Neidek, analityk mBanku przyznaje, że kolejne rekordy WIG20 oraz WIG-u to w dużej mierze zasługa banków. Zwłaszcza że ostatnio np. Orlen wyraźnie zawodzi. – Trudno dziś ocenić na podstawie samych wykresów, jak długo utrzyma się ta tendencja. Warto jednak zauważyć, że sektor bankowy w USA wszedł w fazę korekty, co rodzi pytanie, czy słabszy klimat z czasem nie przeniesie się również na europejskie parkiety. Nie można wykluczyć, że indeks WIG-banki zbliża się do uformowania lokalnego szczytu, zwłaszcza że poziom wykupienia rynku jest najwyższy od lutego 2025 r. – zauważa.
Wtorkową sesję Bank of America zamknął z 3,04-proc. zniżką, pogłębiając miesięczne spadki już do ponad 9 proc. – JPMorgan także poddał się fali wyprzedaży i zamknął się najniżej od dwóch miesięcy. Banki tracą pod wpływem obaw o konkurencję ze strony AI i spłaszczającą się krzywą rentowności. To na razie tylko rotacja sektorowa, ale jeśli presja na finansach się utrzyma, może stać się ważnym sygnałem dla szerszego rynku – twierdzi Neidek.




