W ofercie mBanku kredyty hipoteczne oparte na nowym wskaźniku referencyjnym POLSTR pojawią się od 7 października – dowiedział się „Parkiet”. Bank wdraża tę zmianę jako jeden z pierwszych w sektorze. Na oprocentowanie nowych kredytów hipotecznych ze zmienną stopą procentową składać się będzie wskaźnik referencyjny POLSTR 1M Stopa Składana oraz marża banku. Klienci mBanku będą mieli też do wyboru hipoteki z okresowo stałą stopą procentową. Jednocześnie z dniem 7 października z oferty całkowicie wycofane zostaną kredyty mieszkaniowe oparte na wskaźniku WIBOR. Wnioski złożone przed tą datą będą rozpatrywane na dotychczasowych zasadach.
Sam proces ubiegania się o kredyt w mBanku nie ulega zmianie. Klienci indywidualni będą mogli ubiegać się o finansowanie zarówno w pełni cyfrowo, w aplikacji mobilnej, jak i bezpośrednio w placówkach stacjonarnych.
Wdrożenie POLSTR dla kredytów hipotecznych to kolejny etap reformy wskaźników referencyjnych w Polsce, zgodnie z przyjętą mapą drogową. We wrześniu mBank udostępnił produkty oparte na POLSTR klientom korporacyjnym.
Czytaj więcej
Reforma wskaźników referencyjnych w Polsce wchodzi w decydującą fazę. Kolejne banki ruszają z nową ofertą kredytów hipotecznych.
POLSTR a WIBOR
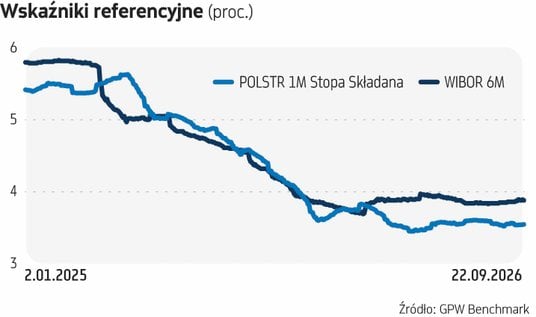
Trudno przesądzić, jak będzie wyglądała relacja obu wskaźników w przyszłości. Na dziś POLSTR 1M Stopa Składana jest niższy od WIBOR 6M, co może przekładać się na niższe oprocentowanie nowych hipotek. Przykładowo 22 września POLSTR 1M Stopa Składana wynosił 3,54529 proc., podczas gdy WIBOR 6M – 3,88 proc., różnica wynosiła więc ok. 0,33 pkt proc.
Nie oznacza to jednak, że POLSTR będzie z definicji zawsze niższy. Dla przykładu – jeszcze w listopadzie 2025 r., jego notowania kształtowały się powyżej WIBOR. Wysokość oprocentowania kredytów zależy także od polityki danego banku co do wysokości marży.
Warto też pamiętać, że POLSTR jest wskaźnikiem opartym na rzeczywistych transakcjach krótkoterminowych, podczas gdy WIBOR zawiera komponent oczekiwań dotyczących przyszłego poziomu stóp procentowych. W okresie, gdy rynek oczekuje zmian stóp procentowych, WIBOR może reagować na nie wcześniej, podczas gdy POLSTR odzwierciedla przede wszystkim bieżące warunki rynkowe.
A co przejście na POLSTR oznacza dla osób, które obecnie posiadają kredyty hipoteczne z oprocentowaniem opartym na WIBOR? Na razie – nic. Jak wyjaśnia Marek Lusztyn, wiceprezes mBanku ds. zarządzania ryzykiem, zmiana dotyczy nowych kredytów, natomiast w przypadku już zawartych umów klienci nie muszą na tym etapie podejmować żadnych działań ani decyzji. WIBOR nadal będzie mógł być stosowany w istniejących umowach, a zgodnie z mapą drogową reforma nie oznacza automatycznej zmiany wskaźnika dla obecnych kredytobiorców.
W przyszłości banki mogą jednak zaproponować klientom przejście z WIBOR na POLSTR 1M Stopa Składana. Jak mówi wiceprezes Lusztyn, procedowane obecnie przepisy przewidują obowiązek przedstawienia posiadaczom kredytów z WIBOR aneksów z nowym wskaźnikiem. Ostateczne zasady nie są jeszcze przesądzone, ale zgodnie z obecnym projektem to klient miałby zdecydować, czy chce przejść na POLSTR, czy pozostać przy WIBOR. Szczegóły i termin tego procesu będą zależeć od ostatecznego kształtu procesu legislacyjnego.
Czytaj więcej
PKO BP jako pierwszy duży bank wprowadza POLSTR do nowych kredytów mieszkaniowych o zmiennym oprocentowaniu. Nowy wskaźnik ma zastąpić WIBOR, ale o...
POLSTR doi końca roku
Na wdrożenie POLSTR w ofercie dla klientów detalicznych banki mają czas do końca tego roku, a część z nich zrobiła to już wcześniej. PKO BP uruchomił takie hipoteki od 3 września, ING Bank Śląski poinformował, że rusza 28 września, a Erste Bank Polska – 26 września. Z zebranych przez nas informacji wynika, że VeloBank zaplanował swój start na 5 października, a Credit Agricole – najpóźniej do listopada.
Jak podkreśla Marek Lusztyn, Polska przechodzi na standard stosowany już na innych bardziej rozwiniętych rynkach, dostosowany do współczesnych wymogów i europejskich regulacji.
Zdaniem bankowców ani proces ustalania POLSTR, ani jego konstrukcja nie dają podstaw do podważania samego wskaźnika, choć w środowisku części kancelarii prawnych takie pomysły od czasu do czasu się pojawiają. Lusztyn zwraca uwagę, że POLSTR został już uznany przez Europejski Urząd Nadzoru Giełd i Papierów Wartościowych (ESMA) za istotny wskaźnik referencyjny. Objęcie POLSTR europejskim reżimem nadzoru oznacza również stałą kontrolę KNF nad jego zgodnością z wymogami unijnego rozporządzenia BMR. I co ważne, zgodnie z orzecznictwem TSUE, fakt wpisania wskaźnika na listę ESMA oraz lokalny nadzór co do zasady wyłączają możliwość testowania jego zgodności z prawem przez sądy krajowe.
Nie oznacza to jednak, że wszystkie elementy umów hipotecznych opartych na POLSTR będą poza zakresem kontroli sądów. – Jeżeli chodzi o zakres informacyjny, oczywiście, zgodnie z orzecznictwem TSUE, cały czas może on podlegać sprawdzeniu przez sąd – przyznaje Marek Lusztyn. Chodzi przede wszystkim o sposób informowania klienta o ryzyku stopy procentowej i możliwych zmianach wysokości rat.




