
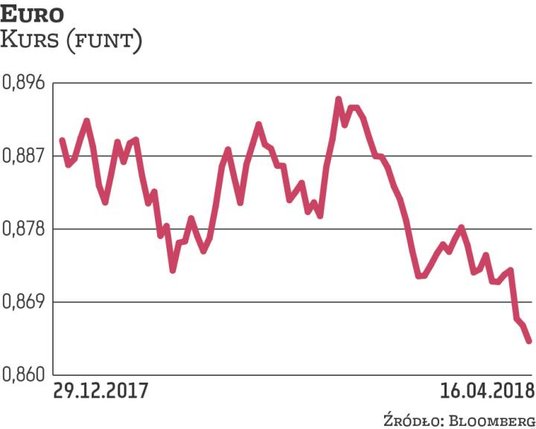
Konrad Białas, główny ekonomista TMS Brokers, uważa, że ruch ten może być kontynuowany, a sprzyjać temu mają dane makroekonomiczne z Wielkiej Brytanii. – Szczególnie raport z rynku pracy oraz inflacja mogą przynieść finalne argumenty za podwyżką stopy procentowej Banku Anglii na następnym posiedzeniu w maju. Dynamika wynagrodzeń (bez bonusów) na poziomie 2,8 proc. r./r. może w końcu wyjść ponad stopę inflacji. Byłby to pierwszy raz od stycznia 2017 r., co podkreśliłoby, że presja płacowa nabiera tempa i może przejąć od efektu kursowego rolę determinanty trendów cenowych. Inflacja CPI oddaje wzrost do 3 proc. r./r., który wynikał z drogiego importu po przecenie funta po referendum ws. brexitu. Mimo to marzec ma szanse przynieść sezonowy skok cen związany z Wielkanocą (m.in. przez wzrost opłat lotniczych) o 0,3 proc. m./m. – twierdzi Białas. Jego zdaniem będzie to mocny argument dla Banku Anglii.
– Choć efekt ten z dużym prawdopodobieństwem zostanie odwrócony w danych za kwiecień, ten czas może wystarczyć, by w BoE zbudować uzasadnienie dla majowej podwyżki. Inflacja bazowa pozostaje mniej zmienna i oczyszczona z części wahań związanych ze świętami, ale tutaj podtrzymanie 2,5 proc. będzie jastrzębim sygnałem – uważa przedstawiciel TMS Brokers. Tymczasem, jego zdaniem, publikacje ze strefy euro raczej nie pomogą wspólnej walucie. – Finalny szacunek HICP potwierdzi, że inflacja bazowa zatrzymała się w połowie drogi do celu EBC. Po indeksie nastrojów konsumentów strefy euro i niemieckim indeksie ZEW oczekuje się spadków. To w połączeniu z sygnałami z EBC, że bank nie ma silnych argumentów za przyspieszaniem normalizacji polityki, czyni krótką pozycję na euro bardziej zachęcającą – uważa Białas.




