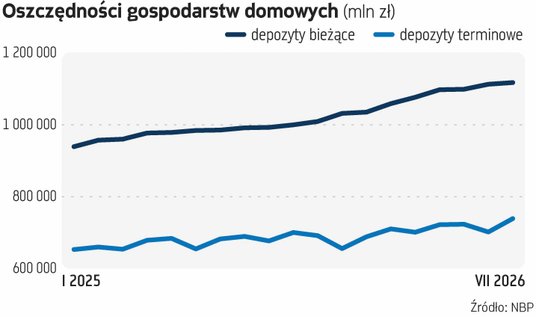
Jak podkreśla Michał Tekliński, ekspert rynku złota Goldsaver i Goldenmark, choć z danych NBP wynika, że gospodarstwa domowe dysponują ogromną sumą na depozytach bieżących i terminowych do 2 lat włącznie, rzędu 1523,6 mld zł, to ten kapitał jest silnie skoncentrowany i z pewnością nie należy do najmłodszych. – Co więcej, łączne zadłużenie gospodarstw domowych w lipcu wzrosło do poziomu 869,1 mld zł, czyli o 7,6 mld zł wobec czerwca, co wyraźnie dowodzi, że jako społeczeństwo chętnie finansujemy bieżącą konsumpcję, jak i większe potrzeby oraz inwestycje pożyczonym kapitałem. Ten trend jest najbardziej niszczący dla osób w wieku 18-24 lat – stwierdza ekspert. Jak wskazuje, w niedawno opublikowanym raporcie BIG InfoMonitor już blisko 31,7 tys. z nich ma zaległe zobowiązania, opiewające łącznie na kwotę 97,2 mln zł. Zamiast myśleć o przyszłości czy choćby budowie poduszki finansowej, wiele młodych osób wpada w spiralę długów z powodu niezapłaconych rachunków za telefon, mandatów za jazdę bez biletu czy nieprzemyślanych, drobnych pożyczek.
Rozdźwięk między rosnącą podażą pieniądza w gospodarce (zmiana M3 o 9,7 mld zł miesiąc do miesiąca) a problemami finansowymi młodzieży to bezpośredni efekt systemowych braków w edukacji ekonomicznej. Blisko połowa długu młodych to zobowiązania pozakredytowe. Oznacza to, że wielu 20-latków gubi się w absolutnych podstawach zarządzania codziennym budżetem domowym. Żyjemy w kulturze natychmiastowej gratyfikacji, dlatego też ułuda np. płatności odroczonych może się stawać pułapką dla młodych, którzy często nie mają jeszcze stałych dochodów, a jednak podejmują zobowiązania ponad stan. Raport BIK „Płatności odroczone 2025. Segmentacja i kluczowe zjawiska” pokazuje, że w I półroczu 2025 r. osoby w wieku 18-24 lata stanowiły 41,5 proc. nowych klientów na polskim rynku kredytowym, a 20,5 proc. wszystkich nowych klientów to użytkownicy BNPL. Raport pokazuje również, że 54 proc. nowych klientów BNPL sięga po kolejne produkty kredytowe i pożyczkowe. Najczęściej wybierają kredyty ratalne (75,1 proc.) oraz pożyczki celowe na zakup konkretnych towarów lub usług (61,1 proc.).
– Aż 88 proc. niesolidnych dłużników w wieku 18-24 ma zaległości nieprzekraczające 5 tys. zł. Teoretycznie to niewiele, jednak w praktyce taka kwota potrafi na lata zamknąć drogę do taniego kredytowania własnego mieszkania i zrujnować wczesną historię w Biurze Informacji Kredytowej. Pieniądz, który w ujęciu makro krąży w gospodarce, w przypadku wielu młodych natychmiast „wycieka” na bieżące wydatki, ulegając presji otoczenia i inflacji – podkreśla Michał Tekliński. Jego zdaniem zderzenie ogólnego, rosnącego zadłużenia wskazywanego przez NBP z faktem, że problemy z regulowaniem należności mają już osoby tuż po wejściu w pełnoletność, zwiastuje poważne kłopoty społeczne. Co więcej – w skali roku zadłużenie najmłodszych wzrosło o 3,9 mln zł.
Jak podkreśla Tekliński, wniosek płynący z najnowszego układu sił w statystykach monetarnych NBP i rejestrach dłużników jest jednoznaczny: musimy natychmiast wrócić do nauki podstaw finansów i to od najmłodszych lat. - Warto powrócić do fundamentalnych zasad: najpierw płać sobie, nie wydawaj pieniędzy, których nie masz, a zaoszczędzony kapitał traktuj, jak armię osobistych pracowników do jego pomnażania - stwierdza ekspert.
Jak dodaje, dopóki młodzi nie zrozumieją, że dług zaciągnięty na bieżące przyjemności to obciążenie, a nie dodatkowy dochód, ich realna zamożność w przyszłości będzie zagrożona. Prawdziwe bezpieczeństwo buduje się poprzez żelazną dyscyplinę wydatków i nawyk systematycznego gromadzenia aktywów. – Warto od najmłodszych lat uczyć się alokacji nawet niewielkich nadwyżek kapitału w “twarde”, działające długoterminowo rezerwy, takie jak obligacje Skarbu Państwa, fizyczne złoto lub srebro. Z biegiem czasu będą one stanowić niezawodną ochronę przed pokusą życia na kredyt oraz rynkowymi czy inflacyjnymi zawirowaniami – radzi Michał Tekliński.




