We wtorek, 15 września rentowność dziesięcioletnich obligacji skarbowych przekroczyła 6,5 proc. po raz pierwszy od trzech i pół roku. To problem nie tylko dla resortu finansów, który musi liczyć się z wyższymi oczekiwaniami inwestorów na kolejnych aukcjach obligacji, ale stał się on na tyle znaczący, że zaczyna wpływać na rynek obligacji korporacyjnych. Gwoli przypomnienia, trzy i pół roku temu emitenci konkurujący o pieniądze inwestorów oferowali znacznie wyższe marże niż obecnie
Konkurencja państwa
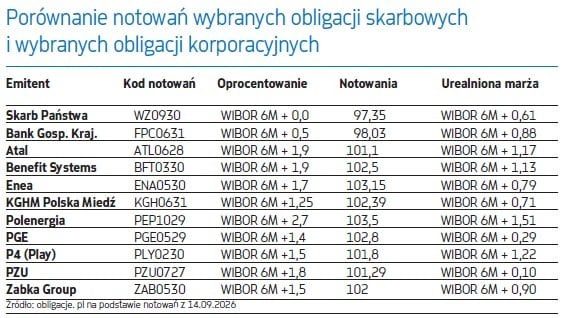
Porównywanie rentowności dziesięcioletnich papierów skarbowych o stałym oprocentowaniu z np. trzyletnimi obligacjami korporacyjnymi o zmiennym oprocentowaniu niesie ze sobą ryzyko błędnych założeń. Bezpieczniejsze jest porównanie skarbowych „wuzetek”, czyli obligacji oprocentowanych według wartości WIBOR 6M, z papierami korporacyjnymi naliczającymi odsetki w tej samej formule, tyle że powiększonej o marżę. Rynek przecenia w ostatnich tygodniach nie tylko obligacje stałokuponowe, ale także właśnie „wuzetki”, które wyceniane są z dyskontem, choć trzeba też dodać, że w ich przypadku przecena jest nieznaczna i wciąż są one droższe niż np. rok temu. Dyskonto w notowaniach można przeliczyć na wysokość „marży” doliczanej do WIBOR i w przypadku niektórych, dłuższych serii sięga ono 0,5–0,6 pkt proc.
To marża wyższa lub bardzo zbliżona do tej z jaką, notowane są na Catalyst obligacje spółek kontrolowanych przez Skarb Państwa, ale także największych podmiotów prywatnych, których część trafiła do zestawienia obok.
W efekcie papiery skarbowe, ale także Banku Gospodarstwa Krajowego, których dostępność jest przecież bardzo wysoka, mogą wypychać z rynku emisje dużych emitentów lub zmuszać ich do oferowania wyższych marż. Nabywcami emisji dużych podmiotów są przecież ci sami klienci instytucjonalni, którzy kupują obligacje skarbowe, a więc banki, fundusze inwestycyjne i emerytalne, etc.
Jeśli spojrzymy na bilans ostatnich tygodni na rynku pierwotnym, okaże się, że poza emisjami przedsiębiorstw finansowych (firmy leasingowe, banki), od połowy lipca nie pojawiły się na nim duże emisje korporacyjne, za wyjątkiem ofert kierowanych do inwestorów indywidualnych, mieszanych lub bilateralnych. Żadna nie przekroczyła jednak 100 mln zł.
Częściowo mniejszą aktywność rynku pierwotnego można zrzucić na karb wakacji, ale coraz silniejsza konkurencja ze strony potrzeb pożyczkowych państwa może wywierać presję na obligacje korporacyjne w nadchodzących miesiącach.
Czytaj więcej
Dziewięć z dziesięciu ostatnich tygodni przyniosło wzrost rentowności dziesięcioletnich obligacji skarbowych. Mimo przewagi ocen eksperckich zachęc...
Koniec z kompresją marż?
Póki co, uwaga inwestorów skoncentrowana jest na papierach o stałym oprocentowaniu, których zmienność jest najwyższa. Na ich tle notowania „wuzetek” mogą uchodzić wręcz za stabilne. Z kolei płynność obligacji korporacyjnych w ogóle jest znikoma w niemal każdych warunkach, co ostatecznie sprawia, że inwestorzy mogą odłożyć problem ich wyceny do szuflady. Nikt, kogo sytuacja do tego nie zmusi, nie zacznie przecież sprzedawać portfela obligacji korporacyjnych, z którym „nic się nie dzieje”. W efekcie rynek wtórny obrotu papierami korporacyjnymi pozostaje stabilny, ale jednocześnie ze względu na niską płynność z opóźnieniem reaguje na zmiany zachodzące na rynku papierów skarbowych.. Na dostosowanie zapewne przyjdzie czas później, gdy zmienność na rynku papierów skarbowych ucichnie.
Niemniej, gdy już nadejdzie, w pierwszej kolejności pojawią się aktualizacje wyceny portfeli, w drugiej zareagują na nie uczestnicy funduszy (trudno zakładać entuzjazm), w trzeciej zaś cała sytuacja wpłynie na rynek pierwotny. Tak przynajmniej wyglądało to w latach 2021–22.
Kiedy przecena staje się okazją?
W nieco ponad dwa miesiące rentowność polskich obligacji dziesięcioletnich wzrosła z 5,25 proc. powyżej 6,5 proc. i skala tego wzrostu jest najwyższa od jesieni 2022 r., czyli od apogeum obaw związanych z wybuchem postcovidowej inflacji. Cztery lata temu nawet szybsze tempo wzrostu rentowności i to na podobnie wysokim poziomie okazało się ostatnim akordem obligacyjnej bessy. Przez kolejne lata posiadacze obligacji mieli raczej zadowolone miny. Najpierw zarobili na korekcie cen w górę (spadku rentowności z 9 proc. do utrzymującego się przez trzy lata przedziału 5-6 proc.), a potem zarabiali po prostu na samym trzymaniu papierów o rentowności przewyższającej inflację, a przecież o to właśnie chodzi w inwestowaniu w obligacje.
Czytaj więcej
Na koniec czerwca obligacje oszczędnościowe skarbu państwa odpowiadały za 8,7 proc. całości zadłużenia, ale też za 10,8 proc. zadłużenia krajowego...
Obecne tempo i skala przeceny przypomina tamte właśnie dni, z tym, że teraz źródło obaw jest nieco inne. W 2022 r. inwestorzy spodziewali się kolejnych podwyżek stóp procentowych, ponieważ inflacja utrzymywała dwucyfrowe tempo wzrostu, obecnie boją się, że inflacja wystrzeli z powodu napięć na rynku paliw.
Z tego opisu sytuacji wybrzmiewa prosty do wyciągnięcia wniosek – ewentualne wznowienie rozmów o udrożnieniu przepływu frachtów przez Cieśninę Ormuz lub przywrócenie sprawności ropociągu Aramco może łatwo odwrócić bieg notowań i kryzys łatwo może zmienić się w okazję.
Jednak notowania ropy i szerzej – dostępność surowców – są zaledwie częścią większego obrazu. Największym problemem rynków są wysokie i rosnące potrzeby pożyczkowe rządów niemal na całym świecie oraz podaż nowego długu z ich strony. I w takim ujęciu oraz wobec braku choćby oznak próby znalezienia rozwiązania problemu ze strony rządów, samo zażegnanie konfliktu w Zatoce Perskiej, w długim terminie może nie zmienić aż tak wiele w perspektywie średnioterminowej.
Czytelnym sygnałem fundamentalnej zmiany byłaby rządowa zapowiedź ograniczenia wydatków, zmierzająca do choćby ustabilizowania kosztów zadłużenia. Rynkowym sygnałem byłby zaś wystrzał emocji i zbyt daleko idąca przecena obligacji, przy czym zdarzenia te wymykają się sztywnej definicji.




