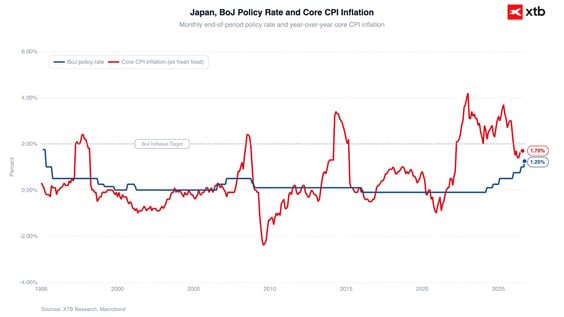
Bank Japonii podążył dziś śladem Rezerwy Federalnej, podnosząc stopy procentowe o 25 pb. do najwyższego poziomu od 31 lat (stopa referencyjna na poziomie 1,25%).
Wykres 1: Stopa procentowa BoJ i bazowa inflacja CPI w Japonii (1995 - 2026)
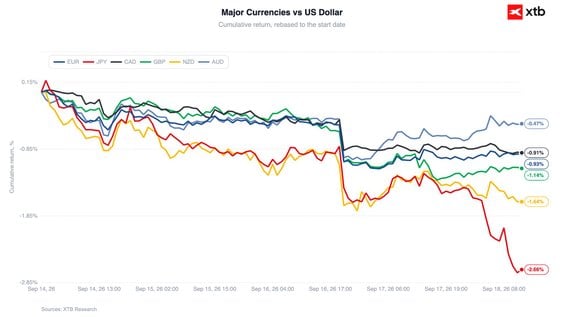
W przeciwieństwie do dolara, który po posiedzeniu FOMC zyskał, jen oddaje dziś jednak część wypracowanych w ostatnich tygodniach zysków.
Wykres 2: Notowania głównych walut względem dolara (14.09.2026 - 19.09.2026)
Przyczyn stojących za takim ruchem znaleźć możemy co najmniej kilka, natomiast wszystkie kotwiczą wokół jednej kluczowej kwestii – BoJ nie dorównało w kontekście forward guidance rynkowym oczekiwaniom.
Wykres 3: Implikowana rynkowo ścieżka stóp procentowych BoJ (2026 - 2027)
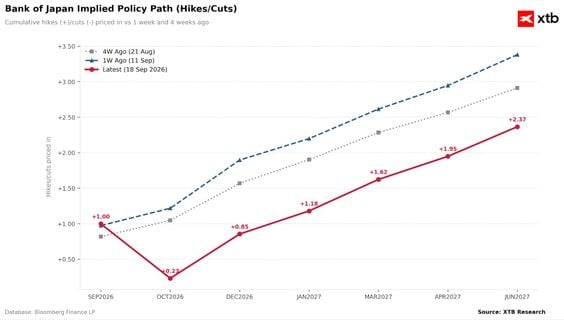
Uwaga: Obecne wyceny odnoszą się do wyższej bazy (tzn. poziomu stóp procentowych po dzisiejszej podwyżce).
Brak jednomyślności
Co najważniejsze, decyzja nie była jednomyślna (7-2). Przeciwko podwyżce opowiedzieli się wybrani w marcu przez rząd Sanae Takaichi członkowie Rady – Toichiro Asada i Ayano Sato.
To o tyle istotne, że już w lipcu przyszłego roku kadencję kończą Naoki Takamura oraz Hajime Takata – najbardziej jastrzębi spośród członków Rady. Kandydatów znów wskaże rząd, co sprawia, że środek ciężkości wewnętrz Rady może przesunąć się w dużo bardziej gołębią stronę.
W przeciwieństwie do zwykłych ustaw, gdzie większość konstytucyjna (⅔ mandatów) w Izbie Reprezentantów pozwala obejść sprzeciw Izby Radców, wybór członków Rady wymaga zgody obu Izb. Ogranicza to swobodę działania rządu i może zapobiec zatwierdzenia nominacji ultragołębi.
Sama Takaichi postrzegana jest jako reflacjonistka, czyli zwolenniczka prowadzenia polityki gospodarczej ukierunkowanej na celowe wywoływanie umiarkowanej inflacji w celu stymulacji popytu. Jej polityka w pewnym stopniu wpisuje się w Abenomikę, czyli wizję gospodarczą byłego premiera, Shinzo Abe, zakładającą luźną politykę fiskalną, słabego jena wspierającego eksport oraz aktywne stymulowanie gospodarki przez wydatki państwowe.
Niewystarczająco jastrzębi Ueda
Konferencja prezesa Uedy początkowo przyniosła pewną korektę spadkową na parze USDJPY, finalnie jednak nie pozwoliła jenowi stanąć na nogi. Prezes zaznaczył, że “aż do teraz naszym krótkoterminowym celem polityki było wypchnięcie inflacji bazowej z poziomów poniżej 2 procent – obecnie inflacja bazowa zbliża się do 2 procent, co (...) oznacza, że faza polityki (przyp. red: monetarnej) uległa zmianie”.
Wspomniał jednak, że bank nie ma z góry ustalonego planu czy z góry ustalonego tempa podwyżek (np. raz na kwartał). Każdy kolejny ruch będzie uzależniony od bieżących danych makroekonomicznych, zwłaszcza od aktualnych warunków inflacyjnych.
Starał się także uspokajać inwestorów, podkreślając, że choć polityka monetarna nie jest już ultraluźna, to warunki finansowe w kraju wciąż pozostają akomodacyjne. Oceniając bieżącą koniunkturę użył stwierdzenia “łagodne ożywienie”.
Potwierdził, że bank musi bacznie monitorować wahania kursów walutowych – słaby jen napędza tzw. inflację importową, zwłaszcza w obliczu wysokich cen surowców energetycznych – Japonia pokrywa ok. 90% swojego zapotrzebowania energetycznego z importu.
—
Michał Jóźwiak, Analityk Rynków Finansowych XTB




