
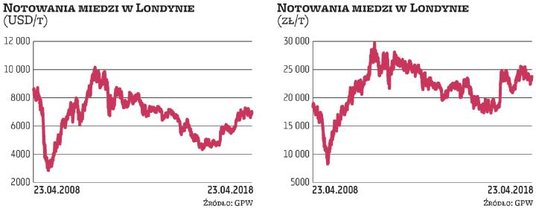
Po trwającym od maja do września ub.r. wzroście z poziomu 5,5 tys. do 7 tys. USD za tonę notowania miedzi na giełdzie w Londynie nie mogą obrać jednoznacznego kierunku i podlegają mocnym wahaniom. W lutym br. czerwony metal wyceniany był na 7,2 tys. USD za tonę, miesiąc temu na 6,6 tys. USD.
Analitycy o rynku
Jak podkreśla Mateusz Namysł, analityk Raiffeisen Polbanku, co prawda miedź ostatnio powróciła w okolice 7 tys. USD za tonę, jednak zachowanie jej kursu było słabsze niż np. niklu czy aluminium, które to metale zyskiwały w rezultacie amerykańskich sankcji nałożonych na rosyjskich oligarchów i przedsiębiorstwa, m.in. koncern Rusal.
– W przypadku czerwonego metalu nadal wspierające są wyniki chińskiej gospodarki, będącej największym konsumentem surowca. Obecne przewidywania rynkowe wskazują na możliwość pozostania notowań w okolicy 7 tys. USD za tonę w kolejnych kwartałach br. Zakłada się, że pod koniec roku możemy zobaczyć deficyt na rynku miedzi – komentuje Namysł. – Ważnym czynnikiem, mogącym mieć wpływ na notowania surowca, będą negocjacje płacowe, zaplanowane na ten rok w kopalniach w Chile i Peru. W zeszłym roku notowaniom surowca pomagał m.in. strajk w największej kopalni na świecie, Escondida w Chile, odpowiadającej za około 5 proc. globalnego wydobycia – wskazuje.
– Ostatnie tygodnie na rynku miedzi przyniosły ożywienie strony popytowej. Notowania tego surowca odrobiły tym samym część strat z marca. Co prawda dane makroekonomiczne z Państwa Środka w ostatnich tygodniach nie zachwycały, ale też nie były dużo słabsze od oczekiwań – mówi Dorota Sierakowska, analityk DM BOŚ. – Stronie popytowej pomógł natomiast lepszy sentyment (nastroje inwestorów – red.) dotyczący całego rynku metali przemysłowych, wynikający m.in. z obaw o konsekwencje nałożenia sankcji na niektórych rosyjskich oligarchów i przedsiębiorstwa – uderzyło to najmocniej w rynek aluminium – dodaje.
Sierakowska zaznacza, że perspektywy dla miedzi są dobre.
– Z fundamentalnego punktu widzenia stronie popytowej sprzyja stabilny wzrost gospodarczy na świecie oraz obawy o ograniczenie podaży miedzi np. w związku z działaniami proekologicznymi w Chinach. Z kolei z technicznego punktu widzenia surowiec pod koniec 2016 r. wyrwał się z długoterminowego trendu spadkowego, co otworzyło mu perspektywy do zwyżek – podkreśla Sierakowska.
Jakie zapatrywania na rozwój sytuacji na rynku miedzi mają analitycy obserwujący KGHM?
W raporcie z 18 kwietnia eksperci Haitong Banku napisali, że spodziewają się krótkoterminowych spadków cen miedzi w związku z nadpodażą katod (produkt hutniczy) na rynku globalnym.
W raporcie z 16 kwietnia analitycy DM Vestor podwyższyli swoją prognozę cen miedzi z 6,7 tys. do 7 tys. USD za tonę.
Wszyscy analitycy zakładają istotny wzrost kosztów w KGHM. Analitycy DM BZ WBK spodziewają się burzliwych negocjacji płacowych w chilijskiej kopalni Sierra Gorda, które mają się zakończyć do stycznia przyszłego roku.
Oczami KGHM
Na ostatniej konferencji wynikowej wiceprezes KGHM ds. finansowych Stefan Świątkowski powiedział, że ten rok powinien być dla spółek surowcowych pomyślny.
– Sytuacja makroekonomiczna na świecie jest tak dobra, że może to budzić niepokój. Zawsze są obawy o tworzące się w takich warunkach bańki i ich pęknięcie – powiedział menedżer. Przyznał, że w tym roku ruszą negocjacje ze związkami zawodowymi w sprawie nowych kontraktów pracowniczych w chilijskiej kopalni Sierra Gorda, jednak nie spodziewa się, by był to znaczący czynnik ryzyka – chociaż rynek pracy w Chile nie jest łatwy, a koszty generalnie idą w górę.
Lubińska firma podkreśliła w komentarzu, że perspektywy dla sektora przemysłowego mierzone za pomocą wskaźników PMI są bardzo pozytywne, a zgodnie z analizami OECD i Międzynarodowego Funduszu Walutowego, światowa gospodarka znajduje się w fazie przyspieszającego, zsynchronizowanego wzrostu, po raz pierwszy od wielu lat.




