Wraz z rozwijaniem się sztucznej inteligencji czy pogorszeniem nastawienia np. do twórców oprogramowania zarządzający obrali różne strategie w przebieraniu technologicznymi firmami, by osiągnąć jedno - trafić w samo serce technologicznej rewolucji.
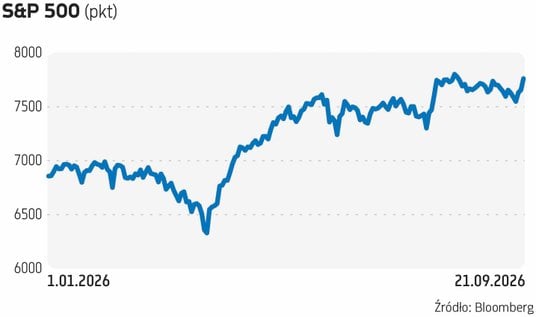
W ostatnich latach niekiedy więcej zarobić można było na krajowym rynku akcji niż inwestując w amerykańskie spółki technologiczne, ale wielu z pewnością pamięta czasy, kiedy te drugie prześcigały polskie spółki na kilka długości. Głównym tematem inwestycyjnym na Wall Street w ostatnich latach jest oczywiście sztuczna inteligencja. Część zarządzających wskazuje poszczególne fazy rozwoju tej technologii, w czasie których są zarówno przegrani, jak i wygrani. Przykładowo w ostatnim czasie wyraźnie poprawiło się nastawienie do twórców oprogramowania, mocno przecenionych w poprzednich miesiącach, ale nadal część z nich jest wyraźnie pod kreską od początku roku, np. niemiecki SAP. Microsoft liczy 3,7-proc. umocnienie za sprawą lipcowego odreagowania, podczas gdy Nasdaq 100 zbliża się do 21-proc. zwyżki. Nadal bardzo silni są natomiast producenci układów scalonych. Gdzie jeszcze sięgają macki zarządzających?
Skąd kapitał, a gdzie zysk?
Pomimo rewelacyjnych w tym roku wyników polskich indeksów, w tegorocznej czołówce funduszy akcji przeważają rynki zagraniczne i najczęściej są to właśnie spółki technologiczne. Co ciekawe, również wśród najmocniejszych funduszy polskich akcji znajdziemy portfel spółek technologicznych, zarządzany przez mTFI. Co zmieniło się w jego portfelu w ostatnim czasie? Tomasz Kuciński, zarządzający mTFI, przyznaje, że pozycjonowanie mBank Innowacji PL dość istotnie zmieniło się względem I połowy roku. – W tym momencie wśród największych pozycji funduszu trudno znaleźć np. największych kontrybutorów do bardzo dobrych wyników w ujęciu od początku roku. Strategia funduszu nie ulega jednak zmianie – szukamy błędnie wycenionych przez rynek ekspozycji na strukturalne megatrendy. W obecnym otoczeniu najbardziej interesują nas obszary związane ze sztuczną inteligencją, obronnością i suwerennością technologiczną – tłumaczy Kuciński. – Uważamy m.in., że Asbis nie jest jedyną spółką na GPW z materialną ekspozycją na cykl inwestycyjny AI, a wśród tzw. spółek dual use, widzimy dość dużą niekonsekwencję w wycenie szans tych podmiotów w zastosowaniach przemysłu zbrojeniowego. Coraz mocniej zastanawiamy się też nad wpływem OKI na krajowy rynek akcji i będzie to bez wątpienia wpływać na nasze decyzje inwestycyjne w nadchodzących miesiącach – dodaje zarządzający mTFI. W portfelu funduszu z końcem sierpnia spółki z mWIG40 stanowiły niecałe 44 proc. aktywów.
Jeśli jednak mowa o technologii AI, to jednak oczy inwestorów kierują się głównie na rynek amerykański. Maciej Chudzik, zarządzający Investors TFI, zauważa, że – zgodnie z koncepcją „tortu AI” Jensena Huanga – spółki związane z rozwojem sztucznej inteligencji stanowią dziś około 51 proc. indeksu S&P 500. – Pokazuje to, jak duży wpływ AI wywiera na gospodarkę. Warto pamiętać, że spółki z grupy MAG 7 są tylko częścią tego ekosystemu i jednocześnie dostarczają kapitał wielu pozostałym uczestnikom rynku – podkreśla.
Czytaj więcej
We środę na wielu rynkach papierów skarbowych rentowności zniżkowały (ceny rosły), nieco poprawiając nastroje po kilku dniach wyraźnej przeceny. Na...
Jednym z najmocniejszych funduszy w tym roku jest portfel zarządzany przez VIG/C-Quadrat TFI, w którym wśród największych pozycji znajdziemy tuzy amerykańskiej technologii. – W ostatnich miesiącach rzeczywiście dużo się działo w spółkach AI. W połowie czerwca w funduszu VIG/C-Quadrat Global Growth Trends przeprowadziliśmy sporą zmianę, polegającą na zmniejszeniu udziału spółek półprzewodnikowych na rzecz firm, które zaczynają implementować AI do własnych biznesów. Słabość przedsiębiorstw budujących infrastrukturę centrów danych wynikała z kilku czynników: bardzo dużego wykupienia, wzrostu rentowności obligacji i przede wszystkim dużych wątpliwości rynku co do trwałości przewagi popytu nad podażą półprzewodników – tłumaczy Alan Witczak, zarządzający VIG/C-Quadrat TFI.
Jak dodaje, wątpliwości te zaczęły narastać od momentu „ucieczek” wielu agentów AI ze środowisk testowych i cyberataków, które przeprowadziły na szereg firm. Następnie pojawiły się obawy o wystarczająco szybki wzrost adopcji sztucznej inteligencji. – Jest to kluczowe biorąc pod uwagę, jak szybko spada koszt inteligencji na zadanie. Te czynniki naturalnie uderzają w perspektywy poprawy wyników spółek półprzewodnikowych w dłuższym terminie, ale z drugiej strony są bardzo pozytywne dla użytkowników tej technologii ze względu na niższe koszty. Muszę jednak podkreślić, że słabość spółek półprzewodnikowych nie oznacza końca boomu AI. Wręcz przeciwnie – twierdzi Witczak. Jego zdaniem wartość płynąca z technologii AI, jaką przechwytywały te spółki, przenosi się w tym momencie do użytkowników. – Jest to naturalny proces i miał on miejsce przy niemal każdej rewolucji technologicznej. Ta wartość przechodzi ze spółek tworzących infrastrukturę do spółek korzystających z tej infrastruktury – mówi.
Maciej Chudzik tłumaczy z kolei, że zarówno w funduszu Investor Akcji, jak i Investor Nowych Technologii (w obu spory udział MAG 7), towarzystwo analizuje cały łańcuch wartości związany z AI. – Obejmuje on nie tylko MAG 7, lecz także dostawców platform cyfrowych, producentów pamięci, firmy budujące infrastrukturę centrów danych, a także przedsiębiorstwa odpowiedzialne za przesył danych, chłodzenie i zasilanie – wymienia Chudzik. Ma też na oku wykonawców sieci energetycznych oraz dostawców energii i komponentów. – Naszym celem jest identyfikowanie liderów w poszczególnych segmentach rynku. W funduszu Investor Nowych Technologii inwestujemy także w spółki związane z robotyką, eksploracją kosmosu, obronnością i tzw. technologiami dual use oraz cyfryzacją ochrony zdrowia. Z kolei Investor Akcji ma szerszą ekspozycję na sektory finansowy, konsumencki i przemysłowy – podkreśla zarządzający Investors TFI. – Uważamy, że transformacja napędzana przez AI ma charakter długoterminowy. Jednocześnie uważnie monitorujemy stopy procentowe, inflację oraz sytuację geopolityczną, w szczególności konflikty w Ukrainie i na Bliskim Wschodzie, które wpływają na ceny energii i perspektywy światowej gospodarki – przypomina.
Czytaj więcej

Coraz większe napływy do funduszy polskich akcji w połączeniu ze stabilnymi transferami do pracowniczych planów kapitałowych sprawiają, że zarządza...
Efekty wdrożeń
Co ciekawe, największych spółek technologicznych nie znajdziemy na pierwszych pozycjach Skarbca Spółek Wzrostowych. Michał Cichosz, zarządzający Skarbca TFI, wspomina, że mniej więcej od półtora roku fundusz ma konsekwentnie największą ekspozycję w segmencie spółek z łańcucha infrastruktury AI. – Coraz lepsze modele AI wytrenowane na najnowszej generacji chipów otwierają szersze zastosowania tej technologii. Powoduje to z miesiąca na miesiąc skokowy wzrost zapotrzebowania na moce obliczeniowe. Widać to po konsumpcji tokenów, która od początku roku wzrosła ponad 20-krotnie, a ceny wynajmu chipów, nawet kilkuletnich, również istotnie się zwiększyły – analizuje Cichosz. – Uważamy, że rynek ciągle nie docenia właściwie skali budowy infrastruktury AI, która jest przed nami – mówi. Co do grupy Magnificent 7 (Apple, Microsoft, Amazon, Alphabet, Meta, Nvidia i Tesla) to jego zdaniem duże nakłady inwestycyjne ponoszone przez hyperscalerów (firm na wielką skalę wdrażających narzędzia AI jak np. Alphabet/Google czy Meta – red.), zaczynają przynosić wymierne efekty. - W wielu przypadkach cytowane są przykłady, gdzie dzięki rosnącej monetyzacji zwrot wydatków na serwery AI wynosi już niecałe dwa lata (Amazon), a w niektórych nawet poniżej roku (SpaceX). Naszym zdaniem w najbliższych miesiącach, jeśli chodzi o spółki MAG 7, powinny one dać ładnie zarobić inwestorom w ujęciu nominalnym. Uważamy ponadto, że delta rewizji oczekiwań wyników finansowych w segmencie infrastruktury AI będzie większa, co powinno przełożyć się także na wyższe zyski z inwestycji w tym segmencie – przekonuje Cichosz.
Podobnie jest z Pekao Megatrendy. – Nasza sprawdzona strategia zarządzania Pekao Megatrendy nie zmienia się – inwestujemy w akcje działających globalnie, głównie amerykańskich, spółek o wysokim potencjale wzrostu. Takich, które mają odpowiednio dojrzałe biznesy i wykazują się wysoką jakością dowożonych wyników. Uważamy, że po niedawnej korekcie tym bardziej możemy znaleźć interesujące nas inwestycyjnie tematy – twierdzi Piotr Stopiński, dyrektor zespołu zarządzania akcjami rynków zagranicznych, Pekao TFI. Jak mówi, wspomniany fundusz obecnie koncentruje się przede wszystkim na dostawcach infrastruktury do centrów danych oraz firmach z różnych sektorów, które mogą korzystać na upowszechnianiu się tematyki sztucznej inteligencji. – W szczególności interesują nas firmy, które mają wkład w rozwój bazy produkcyjnej w procesie wytwarzania „czipów”. Tematyka AI „wchodzi” do kolejnych obszarów biznesowych, ale według nas jeszcze przez kilka kwartałów nacisk będzie postawiony na zapewnienie odpowiedniego zaplecza infrastrukturalnego. Dopiero to sprawi, że zaczniemy odczuwać strukturalne zmiany w biznesach – przekonuje.
Stopiński przyznaje, że w bogatym świecie firm wzrostowych w najbliższych kwartałach należy patrzeć przez pryzmat tempa wdrażania AI. – Pomaga w tym śledzenie liderów tego rynku, przede wszystkim trio: Anthropic/Gemini/OpenAI. Dynamiczny przyrost ich przychodów najlepiej oddaje tempo zmian, z jakim świat ma do czynienia Wydatki inwestycyjne tzw. hyperscalerów są równie istotne. Dodatkowym czynnikiem, ważnym dla rynku, będą potencjalne nowe wielkie oferty publiczne – IPO – Anthropic i OpenAI.
OFE sprzedają polskie akcje. Znowu
Drugi miesiąc z rzędu otwarte fundusze emerytalne pozbywały się akcji polskich spółek, stawiając na zagraniczne. W sierpniu lukę popytową udało się jednak zakopać funduszom inwestycyjnym, w tym PPK.
Jak wskazują analitycy Trigona DM, sierpień był bardzo zbliżony do poprzedniego miesiąca pod względem aktywności funduszy emerytalnych. „W tym miesiącu również nie było dużych transakcji na rynku wtórnym na GPW, więc fundusze emerytalne kontynuowały obniżanie ekspozycji na polskie akcje” – czytamy w raporcie. Według wyliczeń Trigona DM, OFE sprzedały w sierpniu polskie akcje za około 1,1 mld zł. Przypomnijmy, że w lipcu OFE pozbyły się polskich akcji za 0,9 mld zł i podobnie wyglądały pierwsze trzy miesiące tego roku. Wyjątkiem był czerwiec, kiedy OFE nabyły polskie akcje za 3,1 mld zł, natomiast w kwietniu i maju nastawienie otwartych funduszy emerytalnych do GPW było neutralne. Jak wskazuje Trigon DM, w sierpniu fundusze kontynuowały dywersyfikację geograficzną i dokonały zakupów akcji zagranicznych za 1,8 mld zł wobec 1,9 mld zł w lipcu. Nastawienie do polskich akcji wśród OFE było w zeszłym miesiącu w większości negatywne – wyłamał się tylko Generali OFE, a najwięcej sprzedawał PZU OFE. Nastawienie do akcji zagranicznych było i jednomyślnie pozytywne, a zdecydowanie najwięcej kupował NN OFE.
Popytową lukę na GPW udało się wymazać funduszom inwestycyjnym, które w sierpniu nabyły polskie akcje za około 866 mln zł. Za około 25 proc. wspomnianego popytu odpowiadały pracownicze plany kapitałowe. Co więcej, w ostatnich miesiącach popyt TFI na polskie akcje stopniowo rósł, czemu sprzyjały także rosnące wpłaty do funduszy powiązanych z rynkami akcji.
Według wyliczeń napływy z ZUS do OFE wyniosły w sierpniu 397 mln zł (ponad 3,46 mld zł od początku roku, tj. o 1 proc. rok do roku więcej), natomiast transfery z tytułu suwaka ukształtowały się na poziomie 1,51 mld zł (10,55 mld zł od początku roku, wzrost o 40 proc. rok do roku).
W sierpniu średnia ważona jednostka funduszy emerytalnych wzrosła o 2,8 proc. (27 proc. od początku roku). Najlepszy wynik zarządzania osiągnął Vienna OFE (3,1 proc.), a najgorszy Allianz OFE (2,6 proc.). Od początku roku najlepszy jest Bankowy OFE (29,9 proc.), a najgorszy Uniqa OFE (25,6 proc.).
Łączne aktywa OFE sięgnęły z końcem sierpnia 363,65 mld zł, z czego akcje polskie odpowiadały za 291,7 mld zł, a zagraniczne za 43,3 mld zł. Największe aktywa zgromadził NN OFE – niemal 101,4 mld zł, z czego polskie akcje warte były blisko 82 mld zł.apal




