
Elementem wspierającym popyt na ryzykowne aktywa jest spadek notowań ropy naftowej. Baryłka WTI znalazła się poniżej 90 USD po raz pierwszy od początku września. Rynek liczy na dyplomatyczne rozwiązanie konfliktu z Iranem. Wczoraj odbyło się bezpośrednie spotkanie stron, które miało konstruktywny charakter i otworzyło drogę do kolejnej rundy rozmów.
Podczas wystąpienia na forum ONZ Donald Trump przyjął jednak twarde stanowisko wobec Teheranu. Zagroził, że jeśli nie zostanie osiągnięte porozumienie, Stany Zjednoczone mogą podjąć zdecydowane działania militarne. W dalszym ciągu jest to więc znaczący czynnik ryzyka.
Inwestorzy czekają na jutrzejsze spotkanie Trumpa z Xi, podczas którego zapewne poruszona zostanie również kwestia Iranu. Oprócz niej w centrum uwagi znajdą się handel oraz rozwój sztucznej inteligencji. Z historycznego punktu widzenia podobne spotkania przebiegały w koncyliacyjnym tonie, a ich wydźwięk był zazwyczaj pozytywny dla rynków.
Spadek cen ropy stworzył przestrzeń do uspokojenia sytuacji na rynku długu. Rentowność amerykańskich obligacji 10-letnich pozostaje poniżej psychologicznego poziomu 5%. Na rynku walutowym dolar pozostaje względnie mocny, a kurs EUR/USD zbliża się do poziomu 1,14, co szkodzi złotemu. Para EUR/PLN ponownie kieruje się w stronę 4,36.
W kalendarium makroekonomicznym poznajemy dziś serię wstępnych danych PMI za mijający miesiąc, obrazujących aktywność gospodarczą w największych gospodarkach pod koniec III kwartału. Dane ze strefy euro okazały się lepsze od oczekiwań, szczególnie w przypadku sektora usługowego. Aktywność we wrześniu rośnie w tempie najwyższym od blisko trzech lat.
Dane sugerują, że gospodarka strefy euro pozostaje zaskakująco odporna na skutki konfliktu na Bliskim Wschodzie oraz wzrostu cen energii, co wspiera scenariusz dalszego zacieśniania polityki monetarnej przez EBC.
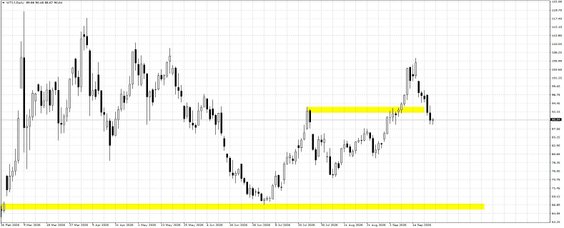
WTI.f; D1




