
Z tego artykułu dowiesz się:
- Ile wynosi efektywna stawka CIT dla polskich banków.
- Jak Polska wypada pod tym względem na tle krajów UE.
- Jak rosną obciążenie fiskalne banków w Polsce.
- Czy ma to destrukcyjny wpływ na rentowność sektora.
- Ile obecnie wynoszą koszty sagi frankowej.
- Jak zmieni się CIT dla banków w 2027 i 2028 r.
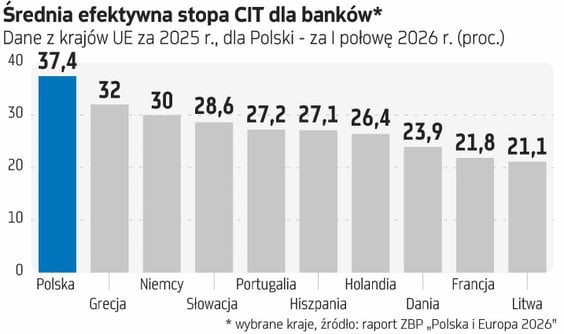
Polski sektor bankowy ma obecnie najwyższą efektywną stawkę CIT w całej Unii Europejskiej – alarmuje Związek Banków Polskich w najnowszym raporcie „Polska i Europa 2026”. W pierwszym półroczu 2026 r. wyniosła ona 37,4 proc. To jedyny przypadek wśród 27 krajów UE, gdy przeciętna efektywna stawka CIT przekroczyła 35 proc.
Jaki CIT płacą banki w krajach UE
Z analiz ZBP dla 2025 r. wynika, że relatywnie wysokie, ale wyraźnie niższe niż obecnie w Polsce, obciążenia ponoszą banki w Grecji – 32 proc., oraz w Niemczech – 30 proc. Najniższe zaś, poniżej 15 proc., odnotowano na Cyprze, w Bułgarii i Słowenii. W większości państw UE efektywna stawka CIT mieści się w przedziale 17–28 proc., a średnia dla Unii wynosi 21,3 proc.
Jeszcze w 2025 r. efektywna stopa dla polskich banków wynosiła 27,4 proc., co dawało Polsce piąte miejsce w unijnym zestawieniu – za Grecją, Niemcami, Słowacją i Maltą. W ciągu roku wskaźnik wzrósł więc o około 10 pkt. proc.
Wyjaśniając, efektywna stawka CIT to relacja faktycznie zapłaconego podatku dochodowego do całkowitego zysku brutto banku. Jest zwykle wyższa niż nominalna stawka (wynosząca w Polsce w 2026 r. 30 proc.), ponieważ banki ponoszą liczne wydatki (w tym podatek bankowy, składki na BFG czy rezerwy na kredyty frankowe), które nie są zaliczane do kosztów uzyskania przychodów i nie wpływają na poziom dochodów do opodatkowania.
Czytaj więcej

Narodowy Bank Polski (NBP) zakwalifikował BLIK-a do kategorii systemowo ważnych systemów płatności, podał Polski Standard Płatności (PSP), operator...
Podatki coraz mocniej obciążają banki
„Awans” polskich banków na pierwsze miejsce w UE to oczywiście efekt podwyżki CIT z 19 do 30 proc. w 2026 r., która została wprowadzona jako swoisty windfall tax dla sektora. ZBP podkreśla przy tym, że znaczenie wyższego podatku dochodowego należy rozpatrywać w szerszym kontekście. Od 2015 r. banki obciążane były nie tylko podatkiem dochodowym, ale także szeregiem danin i kosztów o charakterze fiskalnym, parafiskalnym, regulacyjnym oraz interwencyjnym, takich jak podatek bankowy czy wakacje kredytowe.
W efekcie obciążenia fiskalne i parafiskalne sektora wyraźnie rosną. W 2026 r. mogą łącznie wynieść ok. 33 mld zł wobec 23,3 mld zł w 2025 r. Będzie to kwota zbliżona do rekordu z 2022 r., kiedy obciążenia sięgnęły 34,2 mld zł, głównie ze względu na koszty rządowych wakacji kredytowych. Do 2021 r. łączna wartość takich obciążeń pozostawała zasadniczo poniżej 15 mld zł rocznie.
ZBP podkreśla, że skutkiem takiej polityki są mniejsze możliwości finansowania gospodarki, banki stają się mniej konkurencyjne wobec zagranicznych rywali. Za to korzystają na tym finanse publiczne. W 2026 r. budżet państwa może zasilić 37,1 mld zł wpływów od sektora bankowego – z tytułu CIT, podatku bankowego, dywidend oraz PIT płaconego przez pracowników banków. Oznaczałoby to wzrost o 8,6 mld zł, czyli o 30,2 proc. w ciągu roku. Wpływy z samego CIT mogą wynieść 22,8 mld zł, czyli zwiększyć się o 8,9 mld zł (64 proc.) wobec 2025 r.
Czytaj więcej
Nie było zaskoczenia. RPP utrzymała stopy procentowe bez zmian na wrześniowym posiedzeniu. Referencyjna stopa NBP wciąż wynosić więc będzie 3,75 proc.
Zyski banków spadają, ale rentowność nadal jest wysoka
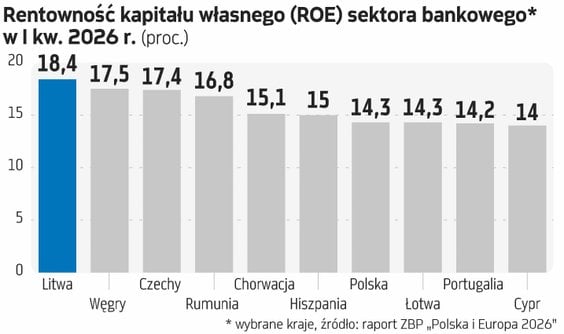
Jednocześnie z raportu ZBP wynika, że o ile wyższe podatki rzeczywiście uderzyły w wyniki netto (zysk w pierwszej połowie roku okazał się niemal 9 proc. niższy rok do roku), o tyle na szczęście nie doprowadziło do załamania rentowności sektora. To znaczy, owszem, wskaźnik ROE, czyli zwrot z kapitałów własnych, spadł w I kwartale 2026 o 1 pkt. proc. wobec końca 2025 r. do 14,3 proc. A jednak był nieco wyższy niż w 2024 r. i wyraźnie wyższy niż długookresowa średnia. Co więcej, mimo delikatnego spadku ROE, na tle europejskim rentowność kapitałów polskich banków pozostaje relatywnie wysoka – oceniają eksperci ZBP. W I kw. 2026 r. polski sektor zajmował pod tym względem siódme miejsce (za Litwą, Węgrami, Czechami, Rumunią, Chorwacją i Hiszpanią).
Podobnie wygląda sytuacja w przypadku ROA, czyli rentowności aktywów. W pierwszym kwartale 2026 r. wynosiła ona około 1,33 proc., co oznacza lekki spadek w porównaniu z końcówką 2025. Niemniej Polska pozostawała pod tym względem powyżej średniej unijnej i zajmowała dziewiąte miejsce w zestawieniu przygotowanym przez ZBP.
Czytaj więcej

Kredytobiorcy coraz częściej pozywają banki. Liczba spraw o WIBOR wzrosła o ponad 92 proc. r/r.
Koniec kosztów frankowych pomaga bankom
Z czego wynika utrzymywanie się relatywnie wysokiej rentowności sektora mimo potężnego wzrostu CIT i jednoczesnego spadku stóp procentowych w Polsce? Można wskazać kilka przyczyn, m.in. wzrost portfela kredytowego oraz dostosowanie kosztów finansowania i przychodów odsetkowych. Michał Sobolewski, analityk DM BOŚ, wskazuje jednak, że kluczowe znaczenie ma kończąca się saga frankowa. Spadające koszty ryzyka prawnego kredytów CHF częściowo rekompensują wpływ innych negatywnych czynników na wyniki finansowe i rentowność. – Gdyby nie to, zyski banków z tytułu podwyżki CIT spadałyby w tempie dwucyfrowym – zaznacza Sobolewski.
Z naszych wyliczeń dla ośmiu największych banków wynika, że ich łączny podatek dochodowy w pierwszej połowie 2026 r. wyniósł 8,9 mld zł, co oznacza wzrost rok do roku o 55 proc. Ich łączny zysk netto w tym okresie sięgnął 15,7 mld zł i był o 6,9 proc. niższy niż rok wcześniej. Z kolei odpisy związane z kredytami frankowymi wyniosły ok. 2,5 mld zł, czyli o 62 proc. mniej niż w pierwszej połowie 2025 r. Gdyby wyeliminować z bilansów koszty ryzyka prawnego, spadek zysku netto byłby znacznie głębszy – wyniósłby ok. 23 proc. rok do roku.
Banki czekają na niższy CIT
W kolejnych latach obciążenia fiskalne sektora powinny się zmniejszać. Zgodnie z ustawą, w 2027 r. stawka CIT dla banków ma spaść do 26 proc., a od 2028 r. do 23 proc. Równocześnie obniżany będzie podatek od niektórych instytucji finansowych.
Banki pozostaną jednak sektorem objętym podwyższoną stawką CIT. Dla pozostałych firm podstawowa stawka wynosi obecnie 19 proc., a od 2027 r. ma wzrosnąć do 22 proc. w przypadku największych przedsiębiorstw. Dla banków od 2028 r. ma wynosić 23 proc.




