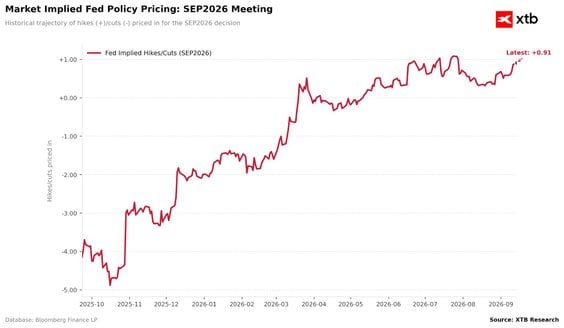
Przez długi czas powątpiewać można było czy komitet rzeczywiście zdecyduje się na taki ruch, zwłaszcza biorąc pod uwagę mało wiarygodną komunikację nowego prezesa, Kevina Warsha. Obecnie rynki wyceniają go jednak w ponad 90%.
Wykres 1: Zmiana implikowanego rynkowo prawdopodobieństwa wrześniowej podwyżki stóp procentowych Fedu (2025 - 2026)
Pauzę mogłyby potraktować jako ulegnięcie Fedu pod presją ze strony Donalda Trumpa, który od pewnego czasu bardzo wokalnie prezentuje swoją preferencję niższych stóp. Skutkowałoby to najpewniej dalszym wzrostem rentowności długoterminowych obligacji oraz powrotem debasement trade, czyli strategii polegającej na ucieczce od tradycyjnych walut fiducjarnych w stronę twardych aktywów o ograniczonej podaży – m.in. metali szlachetnych oraz Bitcoina. Nie byłaby to z pewnością pozytywna informacja dla dolara za którym względnie udany okres.
Wykres 2: Notowania walut G10 (07.09.2026 - 14.09.2026)
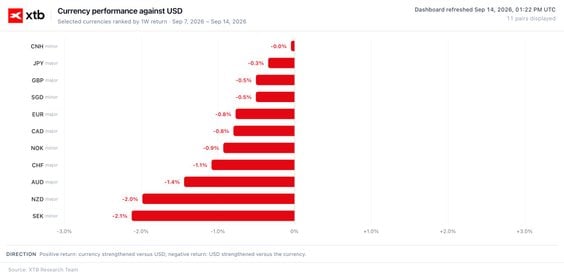
Dolar amerykański (USD)
Podniesienie stóp nie musi jednak oznaczać aprecjacji amerykańskiej waluty. Z racji na fakt, że takowy ruch jest niemal w pełni wyceniony, potrzebna jest dodatkowo względnie jastrzębia i – co najważniejsze – wiarygodna narracja. Jeżeli Warsh znów nie przekona rynków, zakłady za kolejnymi podwyżkami mogą spaść, wywierając presję na amerykańskiej walucie
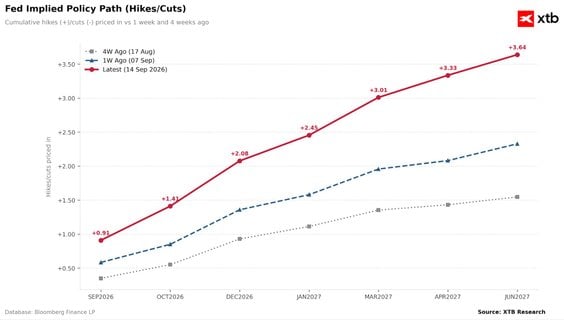
Wykres 3: Implikowana rynkowo ścieżka stóp procentowych Fedu (2026 - 2027)
Co przemawia za podwyżką?
Same wskaźniki inflacyjne za sierpień nie zaskoczyły w ujęciu rocznym, wskazując na wciąż niewysoką bazową presję inflacyjną (2,4% r/r po wyłączeniu najbardziej zmiennych cen energii oraz żywności). W skali miesiąca zobaczyliśmy pewne przyspieszenie (do 0,3%), co rynki uznały za pewne źródło niepokoju. Decydentów FOMC trapić może jednak przede wszystkim inflacja w sektorze usług (3,1%), która napędzana może być przez coraz bardziej dynamiczny wzrost płac. Atlanta Fed Wage Growth Tracker wzrósł w sierpniu do 4,1%, najwyższego poziomu od października 2025 r. (natomiast – aby przedstawić pełen obraz sytuacji – to wciąż niespełna 1% w ujęciu realnym).
Wykres 4: Inflacja CPI w Stanach Zjednoczonych (2026 - 2027)
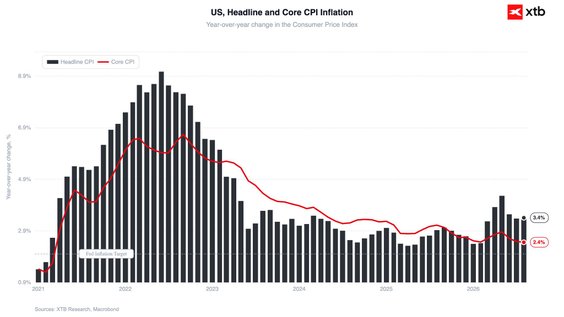
Christopher Waller akcentował tydzień wcześniej, że sierpniowy odczyt może zadecydować o finalnej decyzji komitetu, przechylając szalę w jedną bądź drugą stronę. Dane nie dały nam ostatecznej odpowiedzi, rynki odebrały je jednak jako zapowiedź jastrzębiego zwrotu.
Euro (EUR)
W cieniu Fedu decyzję w sprawie stóp procentowych podjął Europejski Bank Centralny. Po raz drugi w tym roku podniósł stopy procentowe o 25 pb. wznosząc stopę depozytową do poziomu 2,5%.
Uwagę zwróciliśmy jednak nie w kierunku samego ruchu, a konferencji prasowej prezeski Lagarde. Rynek bardzo pieczołowicie wypatrywał wszelkich sygnałów, które mogłyby sygnalizować dalsze dynamiczne kontynuowanie zacieśniania. W taki sposób zinterpretowane zostały wypowiedzi, które sygnalizowały głębokie przekonanie komitetu o słuszności decyzji, a także wzmianki akcentujące odporność gospodarczą wspólnego bloku.
- Dzisiejsza decyzja była oczywista.
- Gospodarka wykazała się odpornością
Przysłuchując się słynnym już “głosom bliskim EBC”, mogliśmy usłyszeć także, że pomimo podziałów, wewnątrz komitetu panuje silna obawa o zbyt wolną reakcję (jak po wybuchu wojny w Ukrainie), a październikowa podwyżka jest dość prawdopodobna.
Również uważamy to za bardzo realistyczny scenariusz, zwłaszcza w obliczu faktu, że 2,5% – zgodnie z analizami samego EBC – to wciąż zaledwie górna granica neutralnego poziomu stóp procentowych, który oznacza, że warunki monetarne ciężko odbierać jako “ciasne”.
Wykres 5: Implikowana rynkowo ścieżka stóp procentowych EBC (2026 - 2027)
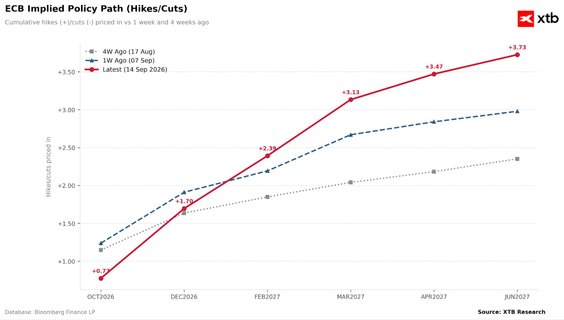
Wyceny sprzed 1 oraz 4 tygodni uwzględniają czwartkowe posiedzenie (co oznacza, że w rynek wycenia w półrocznej perspektywie przeszło 1 podwyżkę stóp procentowych więcej)
Jesteśmy jednak zdania, że repricing, którego dokonał w ostatnim czasie rynek był zdecydowanie zbyt mocny. Stanowiące obecnie rynkowy scenariusz bazowy 4 podwyżki stóp procentowych do połowy przyszłego roku nie znajdują w naszej opinii uzasadnienia w danych – nawet w obliczu sierpniowego wzrostu inflacji do 3,3%, czyli najwyższego od niemal trzech lat poziomu oraz istotnych obaw komitetu o ceny surowców (zwłaszcza LNG ze względu na bezprecedensowo niskie poziomy rezerw na tym etapie cyklu).
Wykres 6: Inflacja HICP i wskaźnik kosztów pracy w strefie euro (2023 - 2026)
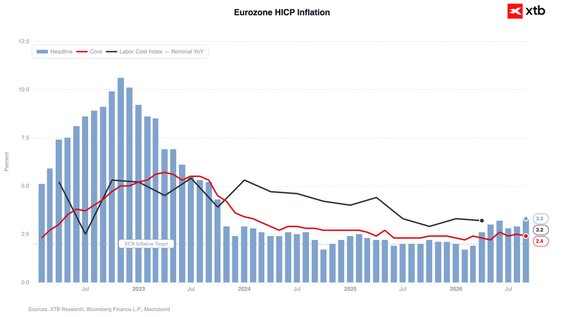
Po wykluczeniu najbardziej zmiennych cen energii oraz żywności inflacja spadła w sierpniu do 2,4%. Co więcej, wiele wskazuje na to, że wzrost płac spadł w drugim kwartale do okolic 3,2% (czyli poziomu ledwie dodatniego w ujęciu realnym; dane zostaną opublikowane w najbliższą środę). Niewiele sygnalizuje podwyższone prawdopodobieństwo wzmożenia presji popytowej, która jest obecnie dla Rady czynnikiem absolutnie fundamentalnym.
Polski złoty (PLN)
Za nami także wrześniowe posiedzenie RPP.
Główny wniosek?
Stopy w Polsce pozostanę bez zmian na dłużej. Najprawdopodobniej do połowy przyszłego roku. W obliczu ostatnich wydarzeń na arenie globalnej, które urzeczywistniły wizję zacieśniania polityki monetarnej, to dobra informacja dla kredytobiorców.
Prezes Glapiński w bardzo bezpośredni sposób akcentował tę informację na ubiegłotygodniowym posiedzeniu, co sprawia, że wycena aż trzech podwyżek do połowy przyszłego roku w kontraktach FRA wydaje się mocno zastanawiająca. O ile istnieje pewien scenariusz w którym RPP zostaje zmuszona do podnoszenia stóp, uznajemy go na ten moment za względnie mało prawdopodobny. Wycofywanie zakładów może oczywiście wywrzeć na złotego pewną presję, natomiast nie spodziewamy się aby była ona czynnikiem dla polskiej waluty pierwszoplanowym.
Wykres 7: WIBOR 3M, FRA 3X6 & FRA 9X12 (2026)
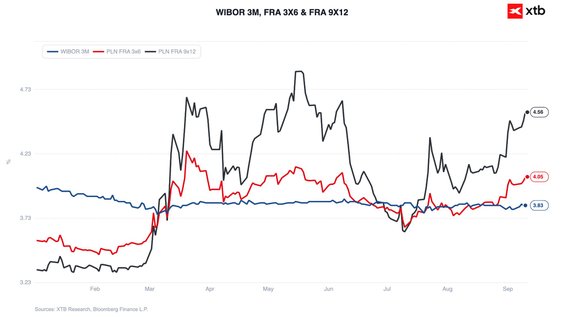
W kontekście kolejnych ruchów Rady istnieją tak naprawdę dwa poważne ryzyka.
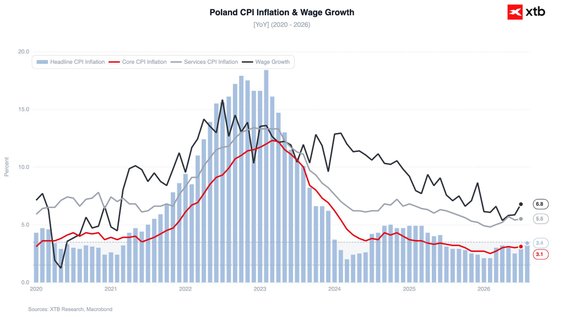
Pierwsze, zewnętrzne, to jeszcze mocniejszy wzrost cen surowców energetycznych – natomiast widzimy spore szanse na to, że w takim scenariuszu powrócić mógłby w pewnej formie program CPN, który w miesiącach letnich nie tylko ograniczył wzrost głównego wskaźnika inflacji, ale i stłumił oczekiwania inflacyjne, co było z perspektywy RPP jeszcze istotniejsze.
Drugie, wewnętrzne, to utrzymanie się dynamiki płac na podwyższonym poziomie, co na inflację może oddziaływać na dwa sposoby:
- poprzez podbicie inflacji w sektorze usług, która od wskaźnika płacowego jest mocno zależna,
- przez wzrost konsumpcji.
Wykres 8: Inflacja CPI i wzrost płac w Polsce (2020 - 2026)
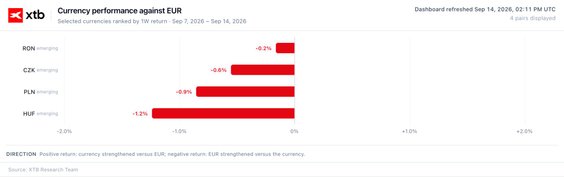
Sam złoty pozostaje stabilny. w III kwartale para EURPLN zagnieździła się w przedziale 4,30-4,35. Notowane dziś oraz w ostatnich dniach osłabienie jest spójne z ruchem innych walut regionu (złoty znajduje się między bardziej zmiennym forintem a mniej zmienną koroną, co jest ruchem względnie standardowym). Przypisujemy je przede wszystkim aprecjacji dolara oraz szerszemu odwrotowi inwestorów od ryzyka, co nie stanowi sprzyjającego otoczenia dla walut rynków wschodzących.
Wykres 9: Notowania wybranych walut CEE (07.09.2026 - 14.09.2026)
Patrząc na przód, zważając na zapowiedź dłuższej pauzy ze storny RPP, z czynników lokalnych jedynym istotnym zagrożeniem pozostają kwestie fiskalne. Ratingu w sierpniu nie zmienił Fitch. W ten piątek swój raport opublikuje Moody’s, w listopadzie przyjdzie czas na S&P.
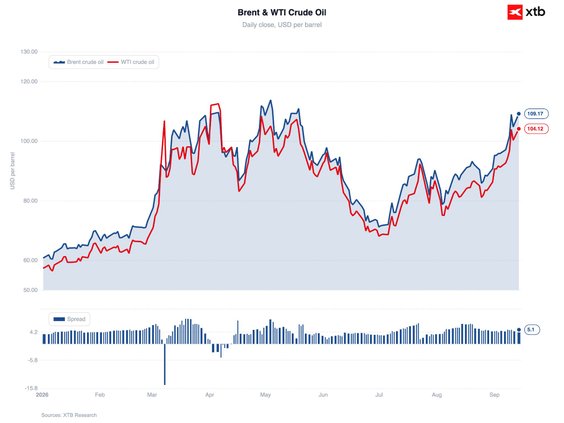
W zakresie ryzyk globalnych, przeważają czynniki wzrostowe dla pary EURPLN, czyli takie, które mogłyby złotego osłabić. Na pierwszym planie pozostają oczywiście ryzyka geopolityczne związane z sytuacją na Bliskim Wschodzie – dalszy wzrost cen surowców energetycznych, to dalszy odwrót od walut rynków wschodzących (zwłaszcza importerów energii netto). Nadzieję dla złotego stanowi wizja osiągnięcia jakiejś formy porozumienia na linii USA-Iran – w ostatnim czasie istotnie się jednak oddaliła.
Wykres 10: Ceny ropy naftowej Brent oraz WTI (2026)
Istotnym tematem pozostaje także sytuacja na globalnym rynku długu, która może doprowadzić niebawem do istotnego odwrotu od ryzyka. W tle również zaplanowane na listopad amerykańskie wybory połówkowe
—
Michał Jóźwiak, Analityk Rynków Finansowych XTB




