
Jak podkreślają Bartosz Turek i Oskar Sękowski, analitycy HRE Investments, rynek odczytuje trwającą od września serię jako nieoficjalny kres cyklu podwyżek. Mało tego, w tym roku spodziewane są już decyzje o obniżeniu kosztu pieniądza w Polsce.
– Jeśli wierzyć prognozom, to stopy procentowe już nie wzrosną, a pod koniec bieżącego roku zaczną się ich obniżki – wynika z kontraktów terminowych na stopę procentową (FRA). Najnowsze notowania sugerują bowiem, że na przełomie lat 2023/2024 WIBOR 3M powinien być na poziomie około 6,3–6,4 proc. To o ponad 0,5 pkt proc. mniej niż dziś – wyliczają.
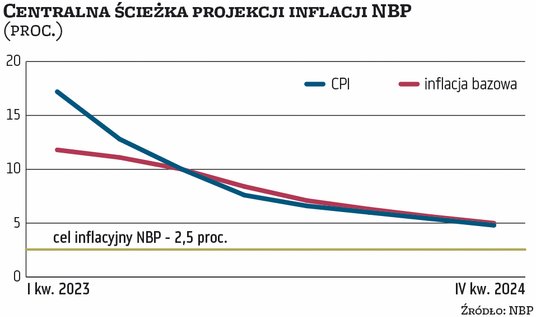
Tak duża zmiana oznacza według analityków, że stopy procentowe powinny pójść w dół. I chociaż RPP studzi nadmierny optymizm, wciąż nie informując nawet o kresie cyklu podwyżek, to gracze rynkowi przewidują, że pod koniec bieżącego roku dojdzie do co najmniej dwóch cięć stóp lub jednego większego. Podobną prognozę wydał ostatnio też bank BGK.
Powolny spadek inflacji
Komunikat po ostatnim posiedzeniu Rady Polityki Pieniężnej głosi, że do spadku krajowej inflacji będzie się przyczyniać osłabienie tempa wzrostu PKB, w tym konsumpcji, następujące w warunkach istotnego obniżenia dynamiki kredytu. „W efekcie Rada ocenia, że dokonane wcześniej silne zacieśnienie polityki pieniężnej NBP będzie prowadzić do obniżania się inflacji w Polsce w kierunku celu inflacyjnego NBP. Jednocześnie ze względu na skalę i trwałość oddziaływania wcześniejszych szoków, które pozostają poza wpływem krajowej polityki pieniężnej, powrót inflacji do celu inflacyjnego NBP będzie następował stopniowo. Szybszemu obniżaniu inflacji sprzyjałoby umocnienie złotego, które w ocenie Rady byłoby spójne z fundamentami polskiej gospodarki” – napisano.
Ale główny ekonomista BCC, prof. Stanisław Gomułka, ostrzega: Wysoka inflacja w kw. I, także w marcu, około 2 do 3 razy wyższa niż średnio w UE, powinna skłonić RPP oraz analityków NBP do bardziej realistycznej oceny inflacji na koniec roku: nie około 6 proc. zapowiadanej przez prezesa Glapińskiego, ale w pobliżu 10 proc. Inflacja będzie spadać na skutek spadku cen nośników energii, spadku cen zbóż oraz spadku realnych płac. Ale polityka fiskalna w roku wyborczym jest i nadal pozostanie ekspansywna. Deficyt sektora finansów publicznych, liczony według metodologii unijnej, będzie w tym roku wysoki, prawdopodobnie około 5 proc. PKB. RPP już w ostatnim komunikacie miesiąc temu przestała zapowiadać obniżenie stóp procentowych przed końcem roku – wskazuje prof. Stanisław Gomułka.
Cierpią deponenci
Ci, którzy trzymają pieniądze na bankowych depozytach, widzą, że oferowane im oprocentowanie nie jest tak dobre jak przed kilkoma miesiącami. Spodziewane obniżki stóp procentowych oznaczają, że warunki lokat i rachunków oszczędnościowych będą gorsze – ostrzegają Bartosz Turek i Oskar Sękowski.
Zauważają, że spadek inflacji odsuwa widmo podwyżek, ale czy tak faktycznie będzie, okaże się dopiero za kilka miesięcy. – Najważniejsze w tym kontekście jest to, czy uda się ograniczyć inflację. Wstępne dane na temat dynamiki zmian cen za marzec (inflacja na poziomie 16,2 proc.) były pozytywne. To zbliża nas do decyzji o formalnym zakończeniu cyklu podwyżek stóp procentowych. Z każdym miesiącem coraz bliżej jest też początek cyklu ich obniżek.
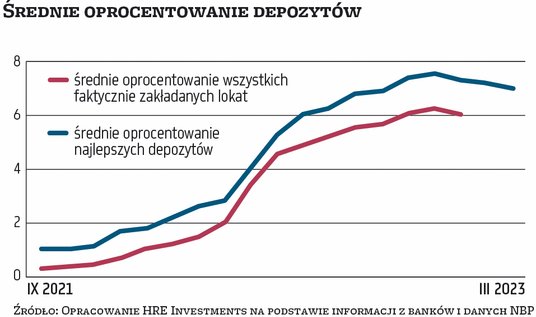
Dla analityków nie ulega wątpliwości, że najnowsze dane o inflacji powodują, że podwyżki stóp stały się jeszcze mniej prawdopodobne. – Dotychczas większość członków RPP, opowiadając się za bardzo ostrożnym podejściem do dalszych podwyżek, zwracała uwagę na obawy przed nadmiernym schłodzeniem gospodarki. Jego konsekwencją byłoby przecież pogorszenie sytuacji na rynku pracy. Sam profesor Glapiński jako przewodniczący Rady oceniał ponadto, że obecny poziom stóp procentowych jest wystarczający do tego, by zahamować inflację. Wstępne dane GUS o inflacji w marcu – lepsze od danych z lutego (16,2 proc. vs 18,4 proc.) – wpisują się w tę ocenę – podsumowują Bartosz Turek i Oskar Sękowski.
A Tomasz Gessner, główny analityk firmy Tavex, przypomina, że jeszcze jesienią mocno odczuwalna była wysoka presja inflacyjna. – Nieugięta wobec niej Rada Polityki Pieniężnej dostarczyła rynkom sygnał, że pułap 6,75 proc. to już rynkowy sufit dla poziomu stóp. Utrzymanie ich przy wciąż wysokiej inflacji, która poprawiła jeszcze w lutym rekord, oznaczała zejście realnych (a więc skorygowanych o inflację) stóp do poziomu ponad -11 proc. Jeśli więc ktoś trzymał złotówki na lokacie oprocentowanej zgodnie z ceną pieniądza, w ciągu roku siła nabywcza tak zainwestowanego kapitału spadła obecnie o ponad 10 proc. – wylicza.
Jak przypomina Tomasz Gessner, lutowy rekord inflacji konsumenckiej na poziomie 18,4 proc. to w dużej mierze zasługa „ząbka” z lutego ubiegłego roku, gdzie inflacja cofnęła się wówczas z 9,2 proc. do 8,5 proc. Od marca inflacja wyraźnie już jednak przyspieszyła, zatem teraz dostaniemy już sprzyjający efekt bazy, a więc regularnie podnoszonej przed rokiem poprzeczki. Rada Polityki Pieniężnej doskonale zdaje sobie z tego sprawę i zapewne jest to teraz jeden z mocniejszych argumentów za brakiem podwyżek stóp.




