Dla inwestujących w obligacje ostatnie miesiące były czasem straconym – wzrosty rentowności na poziomy najwyższe od lat przytemperowały zyski z poprzednich kwartałów. Jasną stroną tej sytuacji jest chociaż to, że dziś wyceny obligacji uwzględniają już sporo ryzyka, natomiast na rynkach akcji nastrojów nie udało się zmącić. Przynajmniej na razie.
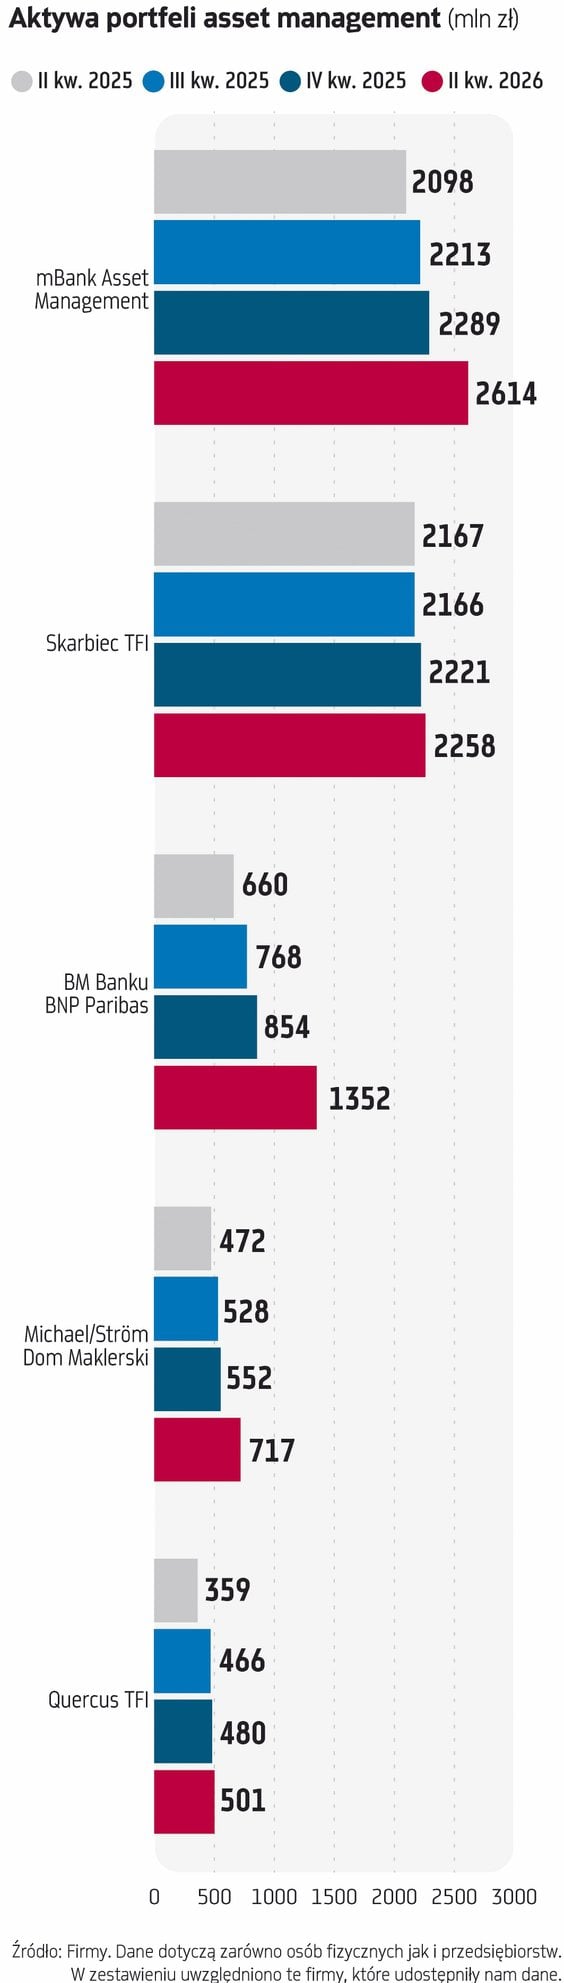
aktywów zgromadzili klienci korzystający z usługi asset manage- ment w firmach, które udostępniły nam dane
Lepsze i gorsze czasy przeplatają się
Z perspektywy wydarzeń z ostatnich miesięcy powrót do wyników z I półrocza może się wydawać niektórym daleką wycieczką, ale jeśli skupimy się na rynkach akcji, to właściwie niemal wszystko potoczyło się po myśli inwestorów. Marcowy atak USA i Izraela na Iran wzbudził popłoch na rynkach, ale krótkotrwały. Niemal wszyscy liczyli, że cieśnina Ormuz nie może być zablokowana dłużej niż kilka tygodni – prędzej czy później musi dojść do porozumienia. Tak też się stało w połowie czerwca, ale szybko też okazało się, że nie będzie to pokój długotrwały. Jak wyliczono, amerykański prezydent Donald Trump już kilkadziesiąt razy obiecywał, że pokój jest kwestią godzin czy dni, ale starcia nie gasną. W mijającym tygodniu cena ropy Brent przekroczyła już poziom 100 dolarów za baryłkę. Nie byłby to pewnie duży powód do niepokoju, gdyby nie coraz poważniejsze ryzyka wyraźnych wzrostów cen, a nawet braku dostaw oleju napędowego. Oczekiwania inflacyjne wyraźnie rosną, na co wskazuje dawno niespotykana przecena obligacji skarbowych. I pewnie ta klasa aktywów jest w ostatnim czasie największym rozczarowaniem. Tym bardziej, że w I połowie roku kłopotów udało się uniknąć, jak widać po wynikach portfeli asset management, czyli produktów skierowanych do zamożnych klientów banków, biur maklerskich i towarzystw funduszy inwestycyjnych, które prezentujemy na kolejnej stronie. W tabeli są dane, z których wynika, że zarówno II kwartał, jak i całe półrocze było dla większości portfeli dłużnych udane. Najwyższe stopy zwrotu można było jednak osiągnąć inwestując w akcje. Dwucyfrowe stopy zwrotu w sześć miesięcy były czymś naturalnym. Nie powinno być zaskoczeniem także i to, że błyszczał krajowy rynek akcji, aczkolwiek najwyższy wynik półroczny należy do portfela inwestującego za granicą.
Obecnie wysokie rentowności obligacji skarbowych oceniane są przez ekspertów jako atrakcyjne i nawet ewentualna kontynuacja przeceny nie powinna być bolesna dla inwestorów. To jednak pewnie marne pocieszenie dla tych, którzy – z tego bądź co bądź bezpiecznego instrumentu finansowego – w ostatnich miesiącach liczą straty. A może wysokie rentowności obligacji staną się wreszcie konkurencją dla wciąż mocnych rynków akcji?
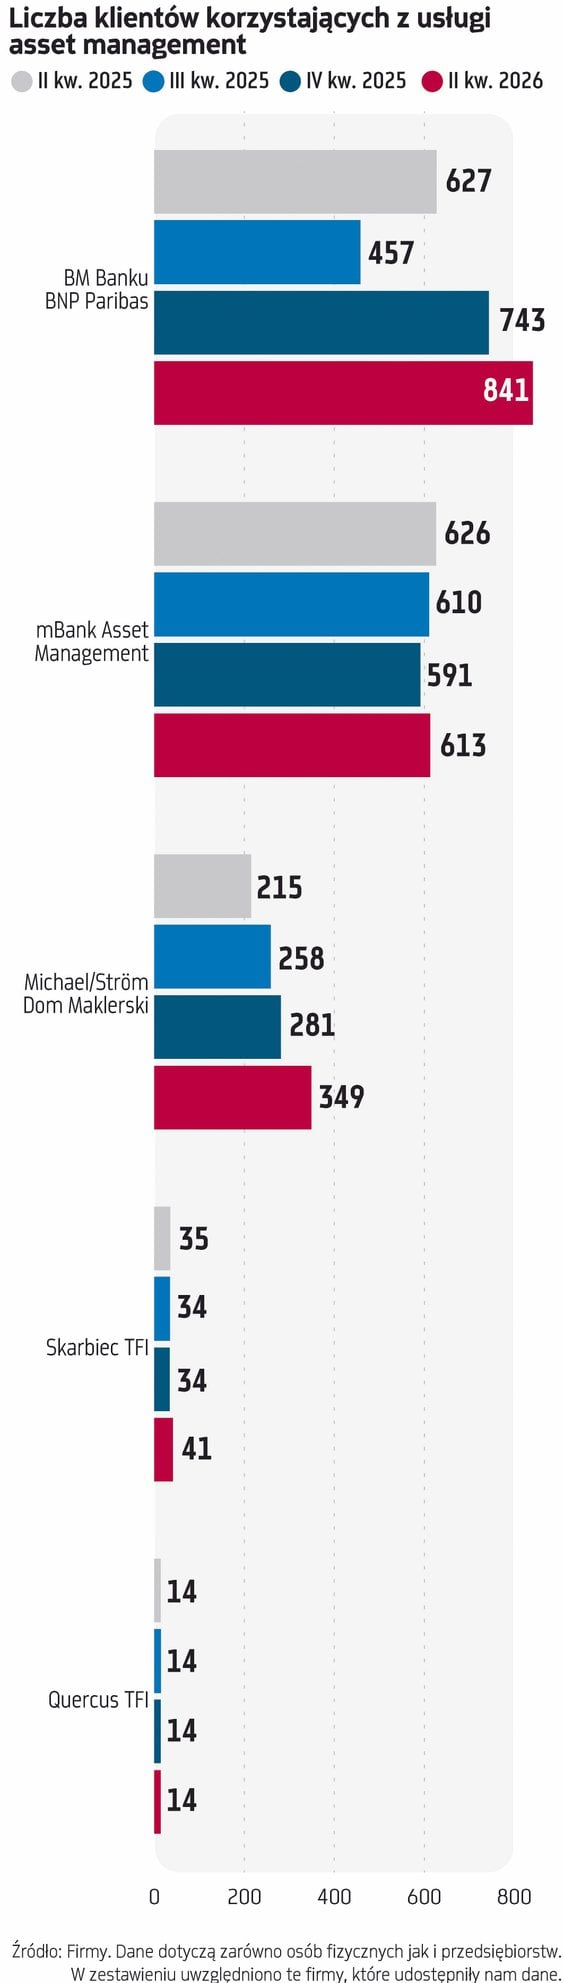
sięga łączna liczba klientów korzystających z usługi asset mana- gement w pięciu instytucjach.
Jak mówi Tomasz Smolarek, zarządzający aktywami w mTFI, ostatnie miesiące roku tradycyjnie przeplatają sezonowo gorsze i lepsze okresy dla rynku akcji. Ale przypomina też, że te historyczne wzorce nie muszą się w każdym roku powielać. – Ogólnie pozostajemy pozytywnie nastawieni do globalnych rynków akcji, jednak nie wynika to z czynników sezonowych, a bardziej z fundamentalnych, jak korzystny cykl gospodarczy, dobre dynamiki zysków spółek czy też schłodzone ostatnio mnożniki wycen na głównym rynku – amerykańskim oraz duże trendy strukturalne, które ciągle są w grze – wyjaśnia Smolarek.
Jeśli uwzględnić prognozy zysków amerykańskich spółek, może się nieraz okazać, że wyceny – nawet mimo wzrostu kursów akcji – są nawet niższe niż kilka miesięcy temu. Sezon wyników za II kwartał, który miał być poważnym sprawdzianem dla rynku amerykańskiego, okazał się sukcesem. Z drugiej strony część ekspertów wskazuje, że wciąż nie widać wzrostu produktywności mimo rozwoju narzędzi AI. Co więcej, AI zaczyna czasem być postrzegana jako zagrożenie a nie szansa.
o tyle wzrosły łączne aktywa pod zarządzaniem w portfelach asset management, których wyniki publikujemy na kolejnej stronie.
– Przyznajemy jednak, że sytuacja jest daleka od komfortowej. Rentowności obligacji są wysokie, a wokół AI narasta coraz więcej strachu przed technologią, co też może być wykorzystywane przez polityków w wyborach połówkowych w USA – komentuje Smolarek.
Wygląda też na to, że konflikt USA z Iranem utknął w martwym punkcie. – Ewidentnie Biały Dom nie ma dobrego pomysłu, jak szybko zakończyć konflikt z Iranem, tak by móc ogłosić jakikolwiek realny sukces. Globalne strategiczne zapasy ropy kurczą się, a to, plus wizja wydłużającego się konfliktu, przynosi nowe lokalne szczyty cen surowców energetycznych. I to w niemałym stopniu napędza wzrost rentowności obligacji skarbowych, których podaż też rywalizuje coraz częściej o kapitał z sektorem prywatnym. A ten ma coraz większy apetyt na finansowanie zewnętrzne, między innymi, pod inwestycje w centra danych AI – tłumaczy zarządzający mTFI.
Dodaje też, że sama technologia AI jest przełomowa, rozwija się w bardzo szybkim tempie i w ostatnich latach słusznie była ważnym motorem wzrostów giełd. – Dalej będzie się rozwijać i podbijać zyski, jednak w tym przypadku weźmy pod uwagę, że co kilka miesięcy przechodzimy cykl ekscytacji (wzrostów kursów) i zwątpienia (spadków) czy też strachu przed AI. A te kilka ostatnich miesięcy roku to wystarczający okres, by rynek taki cykl mógł znów zaliczyć – przyznaje.
Czytaj więcej

Po bardzo udanym 2025 r. pierwsza połowa tego roku przynosi kontynuację wzrostów akcji i obligacji. Jakie niepokoje mogą wybudzić inwestorów z tego...
Czas na Fed
W drugiej połowie minionego tygodnia poznaliśmy dane o inflacji w USA. Czwartkowy, wyższy od oczekiwań odczyt PPI w połączeniu z kolejnymi zwyżkami cen ropy naftowej wzbudził popłoch na rynkach. W piątek nastroje po odczycie wskaźnika CPI poprawiły się. Zniżkowały także kontrakty na ropę naftową i to pomimo postępów proirańskich Huti, którzy – jak podała w piątek Al Jazeera – przejęli kontrolę nad całym jemeńskim wybrzeżem Morza Czerwonego, umacniając tym samym swoją władzę nad strategiczną cieśniną Bab al-Mandab – jednym z najważniejszych szlaków handlowych na świecie.
Po czwartkowym wzroście aż o 12 pkt baz. (i 5 pkt baz. w środę) rentowności amerykańskich obligacji skarbowych w piątek nieco zniżkowały. Dolar pozostawał stabilny, a większość rynków akcji świeciła na zielono. Rzecz jednak w tym, że wskaźnik ten dotarł do poziomu 5 proc., ostatnio widzianego niemal trzy lata temu.
Trzeci tydzień września przyniesie jedno z najważniejszych wydarzeń od miesięcy, tj. posiedzenie amerykańskiego Fedu. Obecnie inwestorzy wyceniają nawet dwie podwyżki stóp procentowych w USA, podczas gdy na początku roku w grę wchodziły dwie... obniżki.
- Fed działa w ramach podwójnego mandatu, dlatego przy podejmowaniu decyzji dotyczących wysokości stóp procentowych bierze pod uwagę zarówno stabilność cen, jak i dążenie do maksymalnego zatrudnienia w gospodarce. Ostatnie dane z rynku pracy, w tym raport Non-Farm Payrolls, pokazały nie tylko wzrost zatrudnienia w sierpniu o 162 tys. miejsc pracy wobec oczekiwanych 56 tys., lecz także rewizję wcześniejszych odczytów za czerwiec i lipiec łącznie o 55 tys. miejsc w górę – przypomina Krzysztof Kamiński z Oanda TMS. Stopa bezrobocia utrzymała się z kolei na poziomie 4,1 proc., najniższym od stycznia 2025 r. – W świetle tych danych argument o „słabnącym rynku pracy”, który mógłby przemawiać przeciwko podwyżkom stóp procentowych, wyraźnie stracił na znaczeniu – zauważa analityk. Obecny prezes Fed Kevin Warsh w swoich wcześniejszych wypowiedziach zwracał uwagę, że cel inflacyjny nie został osiągnięty przez ostatnie pięć lat. – Zapowiedzi dalszej walki z inflacją mogą więc wzmacniać oczekiwania dotyczące zacieśniania polityki pieniężnej. Obecnie rynek wycenia z prawdopodobieństwem 67,4 proc. podwyżkę stopy procentowej przez Fed o 25 pkt baz., do przedziału 3,75-4,00 proc. Z kolei zagregowane prawdopodobieństwo, oparte na kontraktach terminowych na 30-dniową stopę funduszy federalnych, wskazuje na ponad 95 proc. szans na taki ruch w październiku.




