
Mimo niższej oceny kredytowej Polski akcje ruszyły na północ, wyznaczając w poniedziałek rekordy wszech czasów. Umacniały się także – wraz z innymi rynkami – polskie papiery skarbowe, a także złoty. W środę przetarg obligacji, czyli ważny test nastawienia inwestorów do Polski.
Oddech na rynku ropy
O niemal 1,7 proc. rósł w poniedziałkowe popołudnie WIG20, przekraczając tym samym 4190 pkt. Indeks dużych spółek ustanawia coraz wyższe rekordy wszech czasów, podobnie jak i cały szeroki rynek. WIG na otwarciu tygodnia sięgał 157300 pkt., rosnąc o 1,49 proc.
Jeśli chodzi o przedsiębiorstwa duże, to liderem zwyżek było Modivo. Nastawienie do sektora handlu po publikacji danych o wynagrodzeniu i przed wtorkowym odczytem sprzedaży detalicznej było jednak mieszane – na dole tabeli dużych spółek plasowało się LPP, gwiazda końcówki zeszłego tygodnia. Na czerwono świeciło także Dino Polska i choć ostatnie trzy tygodnie były dla sieci sklepów rewelacyjne, to wciąż kurs jest ponad 14 proc. pod kreską od początku roku.
Do zwyżek chce wrócić także KGHM, miotany zmiennością na rynkach metali. Spory wkład w poniedziałkowy rekord miały oczywiście banki, których subindeks przy 2,2-proc. umocnieniu także wzbił się na najwyższy poziom w historii, a jego wynik od początku roku zbliżył się do 45 proc., po tym jak 2025 r. WIG-banki zakończył 55,3-proc. umocnieniem. Przypomnijmy, że dużymi krokami zbliżamy się do zamknięcia czwartego roku hossy na GPW i w tym czasie WIG-banki urósł ponad sześciokrotnie.
Czytaj więcej
Wbrew narastającym obawom krajowy rynek we wrześniu błyszczy. Poniedziałkowe wybicie indeksów może być kolejnym taktem wzrostowej melodii.
Poniedziałkowa sesja z perspektywy GPW pokazała też, że wciąż liczą się przede wszystkim wyniki spółek. Inwestorzy pozytywnie reagowali na raporty zaprezentowane m.in. przez Newag czy Asbis.
Najwyraźniej inwestorzy mocniej skupiają się na tym, co obecnie wydaje się kluczowe dla gospodarek i znacznej części firm, tj. cenach ropy naftowej. Po weekendzie można było nieco odetchnąć. Prezydent USA Donald Trump przyznał, że byłby otwarty na spotkanie z prezydentem Iranu Masudem Pezeszkianem podczas trwającego Zgromadzenia Ogólnego ONZ w Nowym Jorku. Zapowiedź ta, a także wzrost ruchu w cieśninie Ormuz rejestrowany w ostatnich dniach sprawiły, że kontrakty na ropę gatunku Brent zniżkowały w poniedziałek o blisko 3 proc., do 100,85 USD.
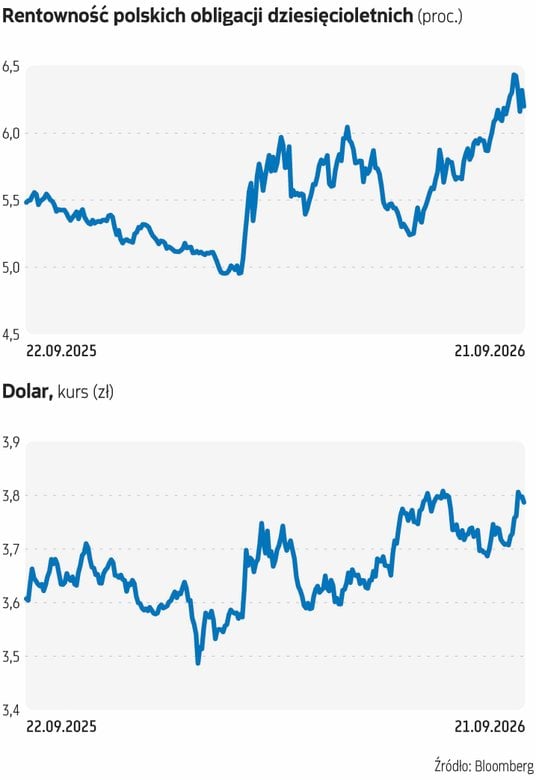
Początek tygodnia przyniósł także niewielkie spadki dolara. Kurs USD/PLN osuwał się poniżej 3,79 zł, będąc najniżej od środowej decyzji o podwyżce stóp procentowych przez Fed. Niższa cena ropy wsparła krajowy rynek obligacji skarbowych. Rentowności papierów dziesięcioletnich obniżały się o 11 pkt baz., do 6,2 proc. wobec ubiegłotygodniowego szczytu na 6,31 proc. Umocnienie papierów skarbowych (spadki dochodowości) widoczne było na większości rynków.
Podobnie zyskiwała większość giełd w Europie, a wcześniej w Azji. Na Dalekim Wschodzie rynki powróciły do dotychczasowych trendów – w czołówce znalazły się koreański KOSPI i tajwański TAIEX, a rozdzielił je hongkoński Hang Seng.
Wyraźnie zwyżkujące kontrakty na amerykańskie indeksy zwiastowały mocne rozpoczęcie handlu na giełdach w USA.
Czytaj więcej

Na pierwszą po 24 latach obniżkę ratingu w klasyfikacji agencji Moody’s „zapracowaliśmy” kiepską sytuacją finansów publicznych – wskazują analitycy...
Bez widoków na konsolidację fiskalną
Poniedziałkowe nastawienie inwestorów do krajowych aktywów wskazuje, że obcięcie przez agencję ratingową Moody’s oceny wiarygodności kredytowej Polski z poziomu A2 do A3 było spodziewane przez rynek. Jak wskazują ekonomiści ING BSK, inwestorzy zagraniczni przygotowywali się do takiej decyzji od lat. Wskazuje na to spadek udziału zagranicy w portfelu wyemitowanych obligacji rządowych, który widzimy od wielu lat. „Premię na ryzyko fiskalne Polski widać także w wysokim spreadzie rentowności polskiego długu ponad swapy procentowe (najwyższy w regionie)” – podają. Bank ostrzega, że piątkowa obniżka ratingu to raczej sygnał dla społeczeństwa i polityków – potrzebna jest konsolidacja fiskalna, aby dług przestał narastać oraz wybranie priorytetów wydatków, czego „kompletnie nie widać tego w propozycjach różnych partii, które padają w rozpoczynającej się kampanii wyborczej”. Eksperci przewidują, że reakcja rynkowa, jeżeli w ogóle się wydarzy, będzie przejściowa. Jak dodają, od lat 90. ratingi dla Polski rosły, natomiast szczyt ukształtował się w połowie poprzedniego dziesięciolecia. „Pierwszym powodem cięcia przez S&P było psucie instytucji państwa prawa, piątkowa obniżka ratingu jest spowodowana przez wysoki deficyt, rosnący dług i brak w polskiej polityce perspektyw na konsolidację fiskalną” – analizuje Bank.
Agencja Moody’s zrównała się pod względem oceny z agencjami Fitch oraz S&P. W uzasadnieniu agencja podała, że powodem obniżki ratingu jest brak perspektyw na trwałą konsolidację fiskalną w Polsce. – Nie jest to oczywiście informacja, która wspiera polski rynek obligacji oraz złotego, ale wydaje się, że sporo jest już w cenach. Ostatnie zachowanie złotego, szczególnie na wykresie pary EUR/PLN, sugeruje, że rynek szykował się na taki rozwój zdarzeń – tłumaczy Patryk Pyka z DI Xelion. – Warto zwrócić uwagę, że rating Moody’s do tej pory był wyższy niż oceny pozostałych dwóch agencji, zatem zrównanie ocen nie wpływa istotnie na ogólną ocenę kredytową naszego kraju. Jest to jednak ostrzeżenie dla rządu, że w ramach zbliżającej się kampanii wyborczej przed wyborami parlamentarnymi przestrzeń do zwiększania wydatków jest bardzo ograniczona. Nie spodziewamy się, by efekt zmiany ratingu miał potencjał do oddziaływania na zachowanie polskiego długu skarbowego w okresie dłuższym niż 2-3 dni – dodaje. Według ekspertów rentowności polskich obligacji skarbowych znajdują się już bardzo wysoko, a zdecydowanie większy wpływ na ich zachowanie będzie miała sytuacja na Bliskim Wschodzie oraz kondycja długu na rynkach bazowych.
Na środę zaplanowany jest przetarg obligacji. Zgodnie z planem Ministerstwo Finansów zaoferuje papiery za 7-12 mld zł i to może być ważny test nastawienia do rządowego długu.




