
Niskie kursy zachęcają głównych akcjonariuszy do skupowania papierów i wycofywania spółek z warszawskiej giełdy. Jak pisaliśmy niedawno, rodzi to często protesty udziałowców mniejszościowych, według których cena skupu nie odzwierciedla wartości godziwej.
Hiszpański koncern budowlany Acciona, właściciel 50,1 proc. akcji Mostostalu Warszawa, ogłosił właśnie wezwanie do sprzedaży wszystkich pozostałych papierów (9,98 mln sztuk). Płaci z premią wobec ustawowego minimum, ale i dyskontem do wartości księgowej.
Hiszpańska kroplówka
Acciona oferuje w wezwaniu 3,45 zł za akcję, czyli o 29 proc. więcej niż wynosi średni kurs z sześciu miesięcy i prawie 14 proc. więcej niż średni kurs z trzech miesięcy.
„Zaoferowana w wezwaniu cena wynika z uwzględnienia sytuacji w branży i zdaniem wzywającego jest godziwa. Wezwanie stanowi okazję dla akcjonariuszy, by wyjść z inwestycji w relatywnie niepłynną spółkę, która nie wypłaca dywidendy" – napisało nam w e-mailu biuro prasowe Acciony.
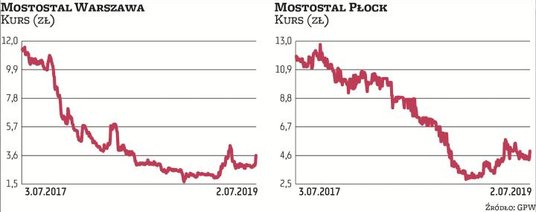
Notowania generalnego wykonawcy są w trendzie spadkowym od wiosny 2017 r. Wtedy kurs wynosił 15,5 zł, a do lutego br. wycena spadła poniżej 2 zł, historycznego minimum. W marcu inwestorzy rzucili się do kupowania przecenionych papierów, w efekcie kurs został wyciągnięty do 4,32 zł, szybko jednak ustabilizował się na poziomie 2,7–2,9 zł.
Cena w wezwaniu jest niższa niż wartość księgowa spółki, która na koniec marca wynosiła 4,09 zł na papier. Prawo nakazuje wzywającym płacić nie mniej niż określony poziom powiązany z notowaniami, jednak na rynku prowadzona jest dyskusja, czy zabezpiecza to w odpowiedni sposób interesy akcjonariuszy mniejszościowych. Zwłaszcza że są już orzeczenia sądów stających po stronie akcjonariuszy podnoszących, że cena w wezwaniu nie odpowiada wartości godziwej (vide Pamapol).
„Jeśli chodzi o wartość księgową Mostostalu Warszawa, to przypominamy, że w 2013 r. około 200 mln zł pożyczek udzielonych przez Accionę zostało zaliczonych do kapitałów własnych firmy. Bez tego wartość księgowa byłaby ujemna, bo Mostostal ponosił straty w pięciu z ostatnich ośmiu lat" – podkreślili Hiszpanie. Pożyczka wewnątrzgrupowa jest rolowana od lat, dziś saldo to prawie 50 mln euro (ponad 200 mln zł).
Znaczącymi udziałowcami Mostostalu Warszawa są OFE: PZU Złota Jesień i Aviva Santander, które zarejestrowały na ostatnim zgromadzeniu odpowiednio 18,7 proc. i 5,5 proc. papierów.
Spółka ostatni raz wypłaciła dywidendę osiem lat temu. Z poprzedniej perspektywy unijnej wyszła dotkliwie pokiereszowana, łączna strata w latach 2011–2014 przekroczyła pół miliarda złotych. W latach 2015 i 2016 pojawiły się zyski, ale lata 2017 i 2018 znów kończyły się na minusie.
Na GPW notowany jest jeszcze Mostostal Płock, w którym Mostostal Warszawa ma 53 proc. (licząc udział w głosach). Czy Hiszpanie będą chcieli ściągnąć z GPW także i tę spółkę?
„Wezwanie nie niesie żadnych skutków dla Mostostalu Płock" – napisała tylko Acciona.
Budowlany dopalacz
Na wieść o wezwaniu papiery Mostostalu Warszawa drożały we wtorek o nawet 19,9 proc., do 3,67 zł. W ślad za matką ruszyła córka – notowania Mostostalu Płock rosły nawet o 13,5 proc., do 5,06 zł.
Entuzjazm udzielił się inwestorom mocno zdołowanych, bo pogrążonych w kłopotach oraz wymagających dokapitalizowania Trakcji (wzrost o 17 proc., do 2,42 zł) i Elektrobudowy (wzrost o 4,1 proc., do 9,06 zł – mimo nowej porcji roszczeń od kolejnego państwowego kontrahenta). Przy zdecydowanie mniejszych obrotach w górę – o 12 proc., do 12,7 zł – szedł również ogólnobudowlany Erbud.




