
Ruch uzasadniono trwałym pogorszeniem sytuacji finansów publicznych oraz rosnącymi kosztami obsługi długu (deficyt sektora finansów publicznych ma wynieść w tym i przyszłym roku blisko 7 proc., a relacja długu publicznego do PKB ma w przyszłym roku zbliżyć się do 69 proc.). Sam ruch nie był jednak nadmiernym zaskoczeniem - Moody's "wyrównał" swoją ocenę do wcześniejszych posunięć S&P i Fitch'a - stąd też w poniedziałek rano nie widać jakieś większej reakcji na rynkach. Złoty stabilizuje się nieco poniżej 4,36 zł za euro i 3,80 zł za dolara zerkając na sytuację na światowych rynkach, która paradoksalnie pozostaje niezła pomimo istotnych wydarzeń makro w ubiegłym tygodniu (podwyżki stóp przez FED i Bank Japonii). Wpływ na sentyment ma taniejąca ropa - niezależnie od gróźb ataków jemeńskich Huti na stolicę Arabii Saudyjskiej, tranzyt surowca niedawno uszkodzonym East-West Pipeline nadal się odbywa, a inwestorzy spekulują, że nadchodzący szczyt prezydentów USA i Chin może przynieść próbę deeskalacji sytuacji w regionie Bliskiego Wschodu.
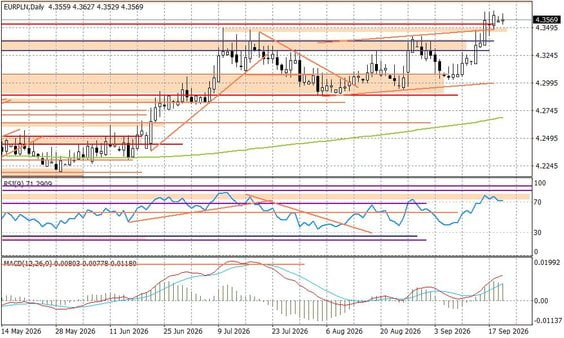
Wykres dzienny EURPLN
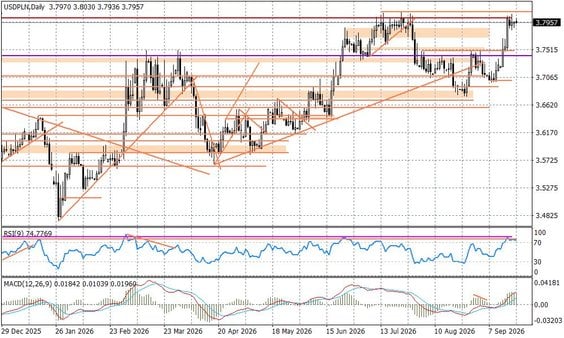
Wykres dzienny USDPLN
Dla złotego kluczowa pozostaje sytuacja na EURUSD, który w piątek wybronił zeszłotygodniowe minima przy 1,1450. Jeżeli dolar w kolejnych dniach wyraźnie nie zyska na światowych rynkach, to powinno to dać preteksty do lekkiego podbicia złotego. Elementem ryzyka wokół naszej waluty zaczyna być jednak ryzyko geopolityczne po ostatnich komunikatach władz, co do zagrożeń atakami hybrydowymi ze strony Rosji na wschodniej flance NATO. To może sprawić, że polska waluta nie odrobi tak szybko strat z ostatnich tygodni, nawet gdyby pojawiły się ku temu korzystniejsze układy na rynkach globalnych.
Sporządził: Marek Rogalski – główny analityk rynkowy DM BOŚ




