
Najnowsze odczyty Indeksu Nastrojów „Parkietu” przynoszą pierwsze oznaki poprawy po wyraźnym schłodzeniu nastrojów na początku miesiąca. Wzrosły bowiem wszystkie cztery badane wskaźniki – zarówno dla WIG, jak i S&P 500, w perspektywie jednego oraz sześciu miesięcy. Z drugiej jednak strony ciężko nadal mówić o jakiejś znaczącej poprawie. Krótkoterminowo wciąż bowiem przeważa pesymizm.
Czytaj więcej

Kluczowe dla indeksu WIG - Paliwa będzie zachowanie kursu w okolicy 18000 pkt, gdzie przebiega dolne ograniczenie kanału wzrostowego. Obrona tego w...
Szukanie nadziei dla GPW
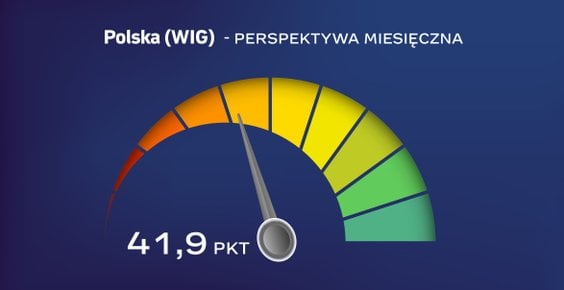
W przypadku polskiego rynku najnowszy, krótkoterminowy INP wyniósł 41,9 pkt, wobec 40,0 pkt tydzień wcześniej. To drugi kolejny wzrost po lokalnym minimum z 7 września, kiedy indeks spadł do 37,7 pkt – najniższego poziomu w całej historii. Można oczywiście się cieszyć, że mamy do czynienia z odbiciem, ale nadal jednak jesteśmy dość wyraźnie poniżej poziomu 50 pkt.
– Rynek wciąż się broni wynikami poszczególnych spółek, ale korekta powinna w końcu nadejść. Nawet przy mocnych fundamentach zdrowe korekty są jak najbardziej wskazane – podkreśla jeden z ankietowanych.
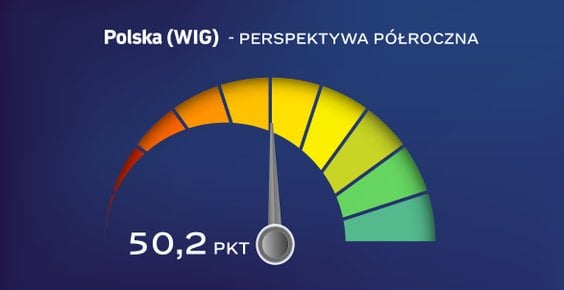
Poprawę widać także w ujęciu długoterminowym. Co więcej: INP dla Polski w takim ujęciu po „wpadce” z ubiegłego tygodnia wrócił powyżej poziomu 50 pkt. Najnowszy odczyt to 50,2 pkt.
– Ceny surowców i potencjalne ruchy o charakterze politycznym każą zachować czujność mimo tego, że polski rynek wciąż ciężko uznać za „przegrzany” jeśli chodzi o wskaźniki – wskazuje jeden z ekspertów.
Lepsze postrzeganie Wall Street
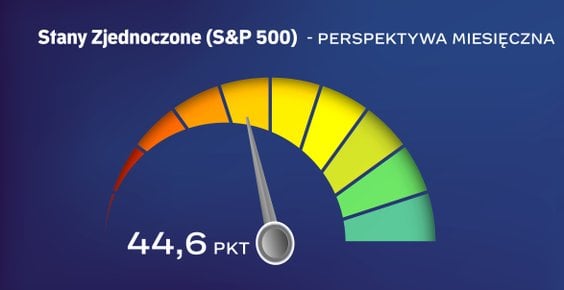
Podobny, choć nieco bardziej optymistyczny obraz wyłania się z danych dla S&P 500. Krótkoterminowy INP wzrósł do 44,6 pkt z 42,1 pkt tydzień wcześniej. To również kontynuacja odbicia od 40,0 pkt zanotowanych dwa tygodnie temu. W ciągu dwóch tygodni nastroje poprawiły się zatem o 4,6 pkt. Mimo tego krótkoterminowy odczyt pozostaje wyraźnie poniżej poziomu 50 pkt, co wskazuje na dużą ostrożność ekspertów.
Znacznie mocniej prezentują się oczekiwania sześciomiesięczne. Najnowszy odczyt wyniósł 59,0 pkt, wobec 54,2 pkt tydzień wcześniej, co oznacza wzrost aż o 4,8 pkt – największą tygodniową poprawę spośród czterech obserwowanych miar.
Czytaj więcej
Trzeci tydzień września upłynął pod znakiem mieszanych nastrojów na rynkach finansowych, choć niedźwiedzich argumentów nie brakowało. Warszawski pa...
Różnica między oceną perspektyw miesięcznych i półrocznych wynosi już 14,4 pkt. To znacznie więcej niż na rynku polskim i pokazuje, że ankietowani zdecydowanie lepiej oceniają średnioterminowe perspektywy Wall Street niż sytuację w najbliższych tygodniach.
– Spoglądając na dane historyczne, amerykański rynek akcji radził sobie w miesiącach następujących po wyborach połówkowych ponadprzeciętnie dobrze. Momentum napędzane rewolucją AI w pewnym momencie spowolni, doprowadzając do korekty, natomiast patrząc na ostatnie wyniki kwartalne spółek z sektora (a zwłaszcza na „guidance”) niewiele wskazuje na to, aby miało się to wydarzyć już w najbliższym półroczu – wskazuje jeden z ankietowanych.
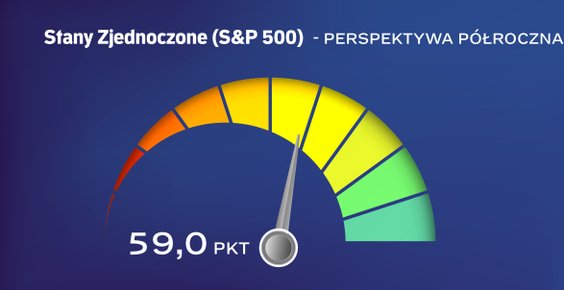
Indeks Nastrojów „Parkietu” opiera się na ankiecie przeprowadzanej wśród analityków, zarządzających i maklerów, którzy oceniają perspektywy polskiego rynku akcji (WIG) oraz rynku amerykańskiego (S&P 500), zarówno w perspektywie krótkoterminowej (miesięcznej), jak i długoterminowej (sześciomiesięcznej). Skala wynosi od 0 do 100, gdzie 0 to nastawienie skrajnie negatywne, a 100 to skrajnie pozytywne.




