
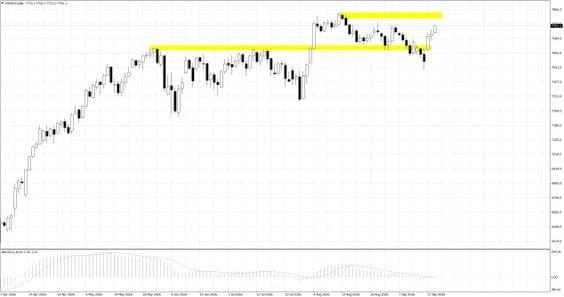
Kontrakt terminowy na S&P 500 rośnie w kierunku 7800 pkt., a sesja na Starym Kontynencie rozpoczyna się od wzrostów sięgających nawet 1%. Niemiecki DAX próbuje odrabiać część piątkowej przeceny i wraca powyżej 25 700 pkt.
Zmienność może jednak nadal pozostawać podwyższona, a głównym czynnikiem determinującym sytuację rynkową pozostają ceny ropy oraz sytuacja na Bliskim Wschodzie. Baryłka WTI cofa się dziś poniżej 94 USD.
W tym tygodniu w centrum uwagi znajdzie się spotkanie Trumpa z Xi. W weekend odbyły się już rozmowy na niższym szczeblu, które dotyczyły handlu, sztucznej inteligencji oraz konfliktu z Iranem. Administracja Trumpa przygotowuje nowe cła, ale wstrzymuje się z ich ogłoszeniem, aby wykorzystać je jako element przetargowy. Z historycznego punktu widzenia podobne spotkania często kończyły się koncyliacyjnym przekazem, co pozytywnie wpływało na nastroje rynkowe.
Obok wydarzeń geopolitycznych warto zwrócić uwagę na wstępne dane PMI, obrazujące poziom koniunktury gospodarczej w mijającym miesiącu, których publikację zaplanowano na środę.
Na rynku walutowym dolar pozostaje relatywnie mocny, a kurs EUR/USD znajduje się poniżej 1,15. Złoty w ostatnich dniach pozostawał pod presją ze względu na siłę amerykańskiej waluty. Co zaskakujące, piątkowa obniżka oceny wiarygodności kredytowej Polski przez agencję Moody’s nie zaszkodziła w istotny sposób krajowej walucie. Kurs EUR/PLN spada w kierunku poziomu 4,35.
US500.f; D1




