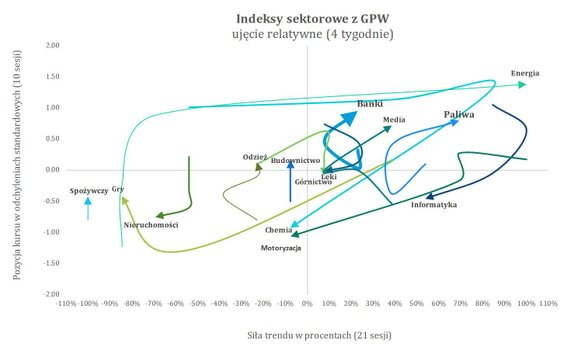
Ostatni tydzień przyniósł kolejną bardzo silną rotację sektorową. Największym przegranym została ubiegłotygodniowa gwiazda, czyli chemia. Indeks stracił aż 11,67 proc., siła trendu relatywnego obniżyła się o 92 p.p., do -8 proc., a pozycja relatywna spadła o 2,25 σ, do -0,93 σ. Mocno osłabła również motoryzacja (-5,38 proc.), która po wielu tygodniach opuściła pozytywną część mapy. Siła trendu spadła o 77 p.p., do -8 proc., a pozycja relatywna do -1,06 σ. To obecnie dwa najsłabsze tygodniowe odczyty pozycji w całym zestawieniu.
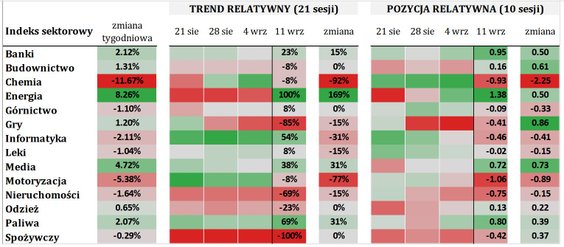
Na drugim biegunie znalazła się energia. Wzrost o 8,26 proc. przełożył się na spektakularną poprawę siły trendu o 169 p.p., do maksymalnych +100 proc.. Pozycja relatywna wynosi +1,38 σ, co czyni energetykę zdecydowanym liderem rynku. Bardzo dobrze zachowały się także media (+4,72 proc.), poprawiając zarówno trend, jak i pozycję względem rynku. Odbicie widać również na grach, choć tam nadal należy je traktować przede wszystkim jako próbę wychodzenia z wcześniejszej głębokiej słabości. Za liderem ustawiają się obecnie paliwa, banki i media, czyli naturalni kandydaci do przejęcia prowadzenia, jeśli energia zacznie tracić impet.
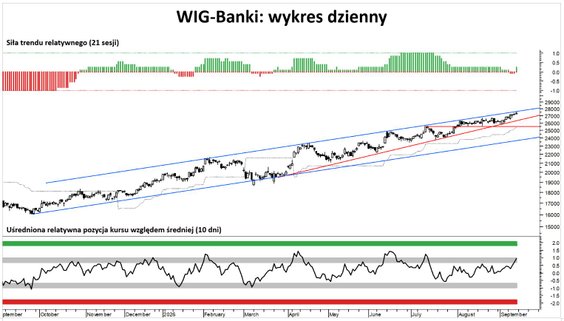
WIG – Banki idą za ciosem na GPW
W tym tygodniu bliżej przyglądamy się bankom. Kurs poprawia maksima długoterminowej hossy i po raz kolejny testuje górne ograniczenie kanału wzrostowego. Nie można wykluczyć wybicia górą i przyspieszenia trendu, tym bardziej że ani siła trendu relatywnego (+23 proc.), ani pozycja (+0,95 σ) nie wskazują jeszcze na przegrzanie. Jednocześnie kurs jest coraz mocniej ściśnięty, a zmienność pozostaje relatywnie niska, co zwiększa prawdopodobieństwo silniejszego ruchu kierunkowego. W przypadku korekty pierwszym wsparciem są okolice 26500 pkt, a niżej 25500 pkt. Na razie przewaga popytu pozostaje jednak widoczna zarówno nominalnie, jak i relatywnie.