
Przypomnijmy, że 23 kwietnia TSUE uznał za niezgodne z prawem unijnym naliczanie przez bank odsetek od części kredytu przeznaczonej na pokrycie kosztów, których klient faktycznie nie otrzymał. Trybunał nie zakazał przy tym kredytowania takich kosztów jak prowizje czy składki ubezpieczeniowe, jeśli klient tego potrzebuje. Orzekł natomiast, że bank nie może od tych kwot naliczać odsetek według stopy stosowanej do pieniędzy wypłaconych konsumentowi.
Praktyka zakwestionowana przez TSUE była w Polsce dość powszechna, więc sektor musiał zastanowić się, co z tym fantem zrobić. Odpowiedzią jest stanowisko Związku Banków Polskich z 15 września ZBP uznał, że banki powinny zaprzestać naliczania odsetek od części kredytu przeznaczonej na pokrycie pozaodsetkowych kosztów. W nowych umowach ta część kredytu nie powinna być oprocentowana. W przypadku umów aktywnych w dniu 23 kwietnia, banki powinny natomiast przestać naliczać takie odsetki i zwrócić klientom te pobrane od dnia wydania wyroku TSUE. ZBP zaznacza, że jest to stanowisko sektora, a każdy bank powinien samodzielnie wdrożyć rozwiązania operacyjne, ustalić harmonogram i sposób komunikacji z klientami.
Czytaj więcej
Koszty sagi frankowej drastycznie spadają, w II kwartale tego roku były trzy razy mniejsze niż rok wcześniej. Za to przed bankami rośnie nowe ryzyk...
Większe zwroty
Rzecznik Finansowy, który reprezentuje konsumentów, przyjął propozycję ZBP z zadowoleniem, ale ma jedno zastrzeżenie. – Oczekuję jednak, że proponowane mechanizmy będą obejmować również zwrot wszystkich nienależnie pobranych odsetek, także tych przed wyrokiem TSUE – zaznaczył Michał Ziemiak. I zapowiedział monitorowanie, jak poszczególne banki będą rozliczać klientów.
Pytanie, co oznaczają takie oczekiwania Rzecznika? Przy pozytywnej dla sektora interpretacji mogłoby chodzić o kredyty, które były aktywne w dniu wydania wyroku TSUE (czyli tak jak w stanowisku ZBP) – tyle że bank miałby zwrócić nie tylko odsetki naliczone po 23 kwietnia, ale również te pobrane wcześniej, w całym okresie obowiązywania umowy.
Ale możliwa jest też jeszcze szersza interpretacja: zwrotami mogłyby zostać objęte również kredyty, które zostały całkowicie spłacone przed kwietniowym wyrokiem. Taki wariant oznaczałby dla banków znacznie większą skalę potencjalnych roszczeń.
Banki już się do zmian przygotowują, a praktyka nie jest całkowicie jednolita.
– Po wyroku TSUE realizujemy działania zgodne z obowiązującą wykładnią prawa oraz przyjętą praktyką rynkową. W przypadku aktywnych umów kredytowych, objętych zakresem orzeczenia, zwracamy klientom odsetki naliczone od dnia wydania wyroku TSUE do dnia całkowitej spłaty zobowiązania. Natomiast w odniesieniu do kredytów spłaconych przed datą wyroku oraz odsetek naliczonych przed jego wydaniem, prezentujemy stanowisko, zgodnie z którym brak jest podstaw do dokonywania takich zwrotów – deklaruje Erste Bank.
mBank pracuje nad zwrotem odsetek pobranych od 23 kwietnia i deklaruje, że roszczenia dotyczące wcześniejszego okresu będzie analizował indywidualnie po reklamacji klienta. Bank Millennium zaprzestał naliczania odsetek z dniem 29 sierpnia. Przeliczył też harmonogramy aktywnych umów i zadeklarował automatyczny zwrot odsetek naliczonych między 23 kwietnia a 28 sierpnia.
Czytaj więcej
Ledwo opadły emocje i koszty związane z wieloletnią sagą frankową, a na horyzoncie pojawia się kolejne wyzwanie dla sektora bankowego. TSUE ponowni...
Koszty i pozwy
Banki już w II kw. uwzględniały w wynikach finansowych skutki wyroku TSUE, dokonując odpisów sięgających łącznie co najmniej ok. 400 mln zł. Były to przede wszystkim koszty związane z oczekiwanym spadkiem przyszłych przychodów odsetkowych po zmianie sposobu naliczania odsetek. Zdaniem Michała Sobolewskiego, analityka DM BOŚ, jeśli banki będą zobowiązane do zwrotu klientom również odsetek pobranych przed 23 kwietnia wobec aktywnych umów, możemy w III kwartale zobaczyć kolejne odpisy.
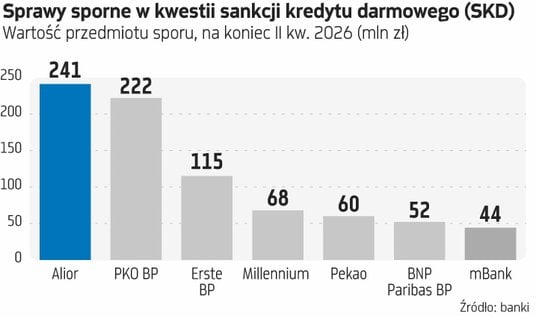
Sprawa może mieć jeszcze jeden skutek i przynieść kolejną falę pozwów o sankcję kredytu darmowego (SKD), która pozwala konsumentowi spłacić kredyt bez odsetek i innych kosztów. Jednak praktyka naliczania odsetek od prowizji czy ubezpieczeń była wcześniej prawnie dozwolona. Nie stanowi więc tzw. klauzuli abuzywnej, która niemal automatycznie uruchamiałaby SKD.
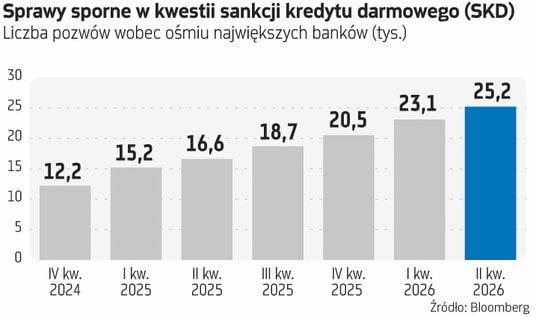
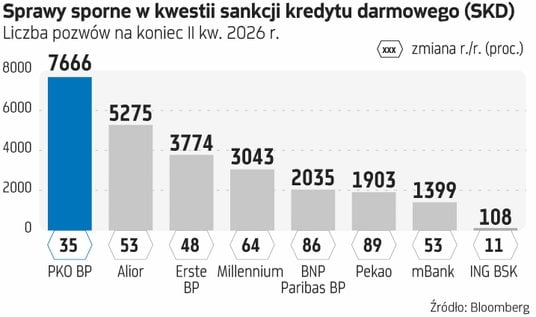
A skala pozwów o SKD już jest znacząca. Na koniec II kwartału 2026 r. osiem dużych banków miało łącznie około 25,2 tys. spraw dotyczących sankcji kredytu darmowego – o 9,2 proc. więcej niż kwartał wcześniej i aż o 51,4 proc. więcej niż rok wcześniej. Najwięcej przypadało na PKO BP – 7666, Alior Bank – 5275 oraz Erste Bank Polska – 3774.
– Myślę, że liczba pozwów może jeszcze wzrosnąć. Rozumiem argumentację banków, które wskazują na brak abuzywności zapisów umownych, jednak sam fakt, że w świetle wyroku TSUE w określonych przypadkach dochodziło do naruszeń prawa i banki będą musiały zwracać klientom część pobranych kwot, może zachęcić kolejnych kredytobiorców do dochodzenia roszczeń. Tym bardziej że z perspektywy klienta, przy zmieniającym się orzecznictwie potencjalną korzyścią jest możliwość uzyskania sankcji kredytu darmowego – komentuje Michał Sobolewski.
– Jeśli kancelarie prawne potraktują kwestie odsetek od kosztów pozaodsetkowych jako „wytrych” do SKD, to może rzeczywiście być takich pozwów więcej – zauważa Piotr Rychlicki, analityk Ipopema Securities. – Ale na razie około 80 proc. spraw wygrywają banki. Dochodzenie zaś na drodze sądowej zwrotu odsetek od prowizji może być nieopłacalne. Dla średniej umowy wynoszą one 500–600 zł, czyli mniej niż koszty prawników – dodaje.




