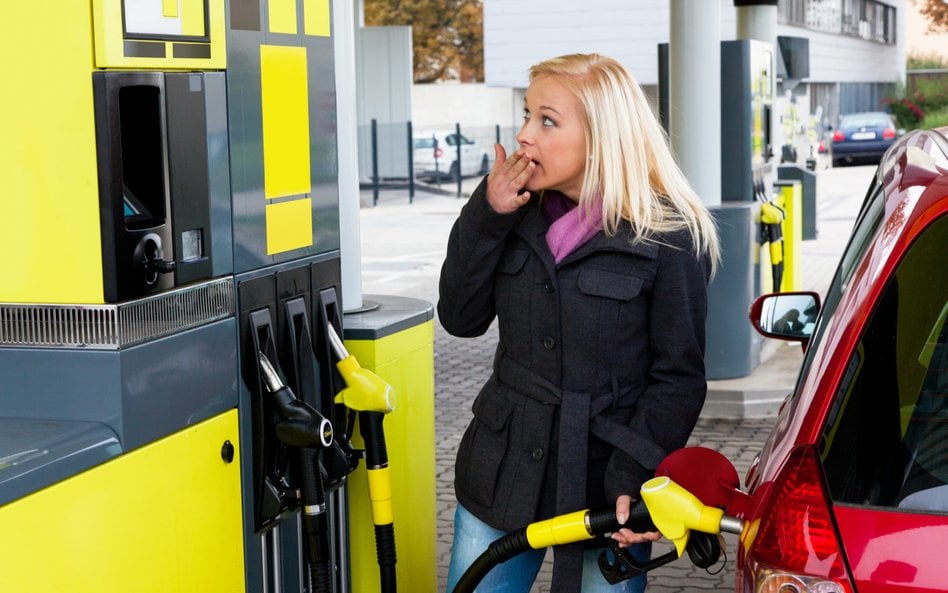
Właściwie od początku wojny w Iranie nasze nastroje są bardzo stabilne. Owszem, lekko pogorszyły się w marcu i kwietniu, by w kolejnych dwóch miesiącach nieznacznie wzrosnąć. Wciąż jednak na tle pandemii czy wybuchu wojny w Ukrainie i późniejszej fali inflacji, obecnego kryzysu w zasadzie nie widać na razie na wykresach.
Ten wniosek wspierają statystyki za wrzesień, opublikowane w czwartek przez GUS. Zgodnie z nimi, tzw. Bieżący Wskaźnik Ufności Konsumenckiej – zbierający oceny aktualnej sytuacji (własnego gospodarstwa domowego oraz całego kraju) oraz perspektywy na kolejny rok - nawet delikatnie wzrósł względem sierpnia (z -11,3 pkt do -10,8 pkt). Lekko opadł Wskaźnik Wyprzedzający (który „patrzy” tylko w przyszłość), do -7,9 pkt z -7,6 pkt przed miesiącem. Cały czas to jednak zmiany w wąskim przedziale, dane są de facto porównywalne co np. przed rokiem. Im mocniej zacznie w nas jednak uderzać wzrost kosztów życia, tym trudniej będzie utrzymać dobre nastawienie.
Podobne wnioski można wyciągnąć z podkategorii badania. Mimo pewnego pogorszenia ocen aktualnej i przyszłej sytuacji swojego gospodarstwa domowego, wciąż skłonność do dokonywania ważnych (tj. dużych) zakupów pozostaje stabilna, podobnie jak poczucie przewidywalności budżetu domowego czy możliwości oszczędzania. Wciąż około 60 proc. gospodarstw domowych deklaruje, że jest w stanie coś odłożyć i uważa za prawdopodobne, że w najbliższych 12 miesiącach też to zrobi, aczkolwiek od stycznia te odsetki powoli topnieją.
Czytaj więcej
W otoczeniu rosnących stóp procentowych polska waluta będzie miała nieco bardziej pod górkę. Wiele będzie zależeć od postawy RPP.
To może uderzyć w konsumenta
Większe reakcje konsumentów możemy oczywiście zobaczyć w badaniach w kolejnych miesiącach. Na razie jednak wrześniowe dane – GUS zbierał je między 1 a 10 września, przeprowadził 1351 wywiadów – sugerują, że obawy są ograniczone. Aczkolwiek, jak sugeruje Mariusz Zielonka, główny ekonomista Lewiatana, część respondentów odpowiadała jeszcze pod wpływem końcówki sierpnia, kiedy obniżka wciąż obowiązywała.
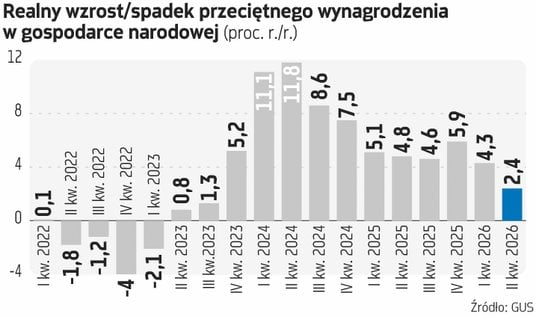
Czynników, które mogłyby jednak obawy spotęgować, jest sporo. To m.in. duży wzrost cen paliw, zakończenie działań osłonowych oraz wzrost inflacji i pogorszenie się ich perspektyw na przyszłość. W połączeniu z prawdopodobnie dość stabilnymi perspektywami dla dynamiki wynagrodzeń oznacza to, że spadać będzie realna dynamika wynagrodzeń w gospodarce narodowej. Już w drugim kwartale była najniższa od trzech lat, a to zapewne jeszcze nie koniec spadków.
Do tego doszła zmiana retoryki Rady Polityki Pieniężnej na nieco bardziej jastrzębią niż przed wakacjami. Zamiast dyskutowanych obniżek stóp mamy wizję stabilizacji, z presją na podwyżki zarówno ze strony perspektyw inflacji, jak i ruchów EBC czy Fed. Nie są to może kolosalne różnice, ale każde 25 pb mniej na oprocentowaniu nowego 25-letniego kredytu mieszkaniowego na 400 tys. zł to około 60 zł mniej na racie.
Czytaj więcej

Inflacja bazowa w sierpniu wzrosła do 3,3 proc. r/r – poinformował w środę Narodowy Bank Polski. Wyżej nie była od połowy 2025 r. Perspektywy też n...
Oczekiwania inflacyjne w górę
Owszem, oczekiwania inflacyjne wyraźnie się pogorszyły, wskaźnik prognozowanej inflacji na kolejne 12 miesięcy wzrósł do 27,2 pkt z 22,9 pkt w sierpniu. – To już trzeci miesiąc wzrostu z rzędu i najwyższy odczyt od marcowego szoku naftowego – zauważa Zielonka. Przyspieszenia tempa wzrostu cen spodziewa się ponad o połowę wyższy odsetek badanych niż jeszcze w lipcu.
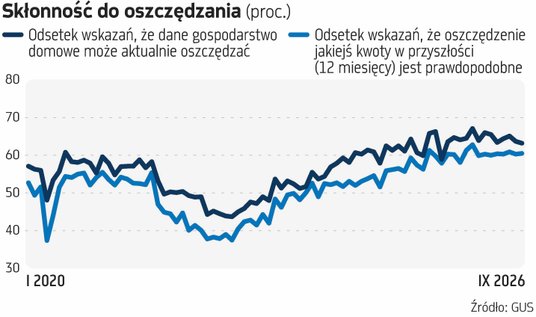
– Konsumenci zaczynają traktować sierpniowy wzrost cen paliw nie tylko jako jednorazowy epizod, ale również uwzględniają wyższe ceny w swoich oczekiwaniach na kolejne miesiące – dodaje główny ekonomista Lewiatana, choć podkreśla, że obecny poziom oczekiwań inflacyjnych wciąż pozostaje bardzo wyraźnie poniżej historycznych ekstremów z 2020 i 2022 r. – Skłonność do oszczędzania utrzymuje się blisko rekordowych poziomów. Pokazuje to, że konsumenci reagują ostrożnością, a nie paniką. Nie ma więc jeszcze powodów do niepokoju o trwały wzrost oczekiwań inflacyjnych – kończy Zielonka.
Prztyczek w konsumenta
Od tego, czy konsumenci są w dobrych nastrojów do wydawania pieniędzy, zależy dynamika konsumpcji prywatnej. Na razie miesięczne dane o sprzedaży detalicznej, produkcji usług czy cokwartalne o konsumpcji prywatnej pokazują wciąż solidny popyt, acz już można próbować szukać dziury w całym. Gdyby porównać statystyki spożycia prywatnego za drugi kwartał (+2,8 proc. r/r) z prognozami formułowanymi na początku roku (około 3,3 proc. r/r), a także z danymi z pierwszego półroczu (też +3,3 proc. r/r) to widać, że mogło być trochę lepiej.
Jednocześnie i tak zdaniem ekonomistów Pekao dotychczasowe dane sugerują, że kanał wpływu wojny w Zatoce na polską konsumpcję prywatną działa słabiej, niż można było oczekiwać. Może mieć to jednak związek z tzw. wygładzaniem konsumpcji, czyli tym, że nie reagujemy na szok skokowym ograniczeniem zakupów, a raczej staramy się ewentualnie wspierać zgromadzoną poduszką oszczędności. Potwierdza to Piotr Bielski, dyrektor Departamentu Analiz Ekonomicznych Erste Bank Polska. – Polacy mają bufory przezornościowe nagromadzone w ostatnich dwóch latach – komentuje. Pomóc mógłby też powrót programu CPN. Problem w tym, że przestrzeń fiskalna na niego się kurczy. Rząd unika deklaracji co do kolejnych odsłon, uzależniając ich uruchomienie od poparcia prezydenta dla podatku od nadzwyczajnych zysków koncernów paliwowych.
Gorsza wiadomość jest taka, że według szacunków ekonomistów Pekao wpływ obecnego szoku paliwowego (nawet zakładając jego rychłe zakończenie) będzie narastał w czasie i najsilniej obniży realną konsumpcję gospodarstw domowych dopiero w połowie przyszłego roku. Jak szacują, do tego momentu konsumpcja realnie obniży się z tego tytułu łącznie o 0,7 pkt. proc.




