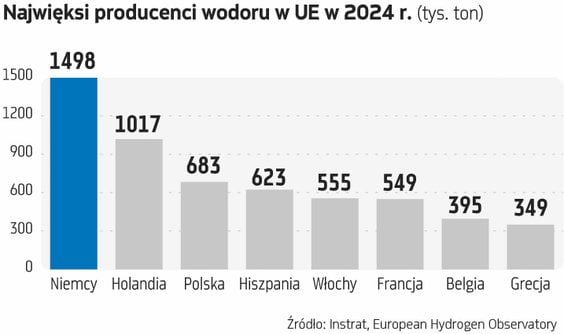
Polska jest trzecim co do wielkości producentem wodoru w Unii Europejskiej po Niemczech i Holandii. Tak jak w całej Wspólnocie dominuje u nas tzw. wodór szary, czyli wytwarzany z gazu ziemnego metodą reformingu parowego. Co do zasady produkują go i zużywają na własne potrzeby spółki chemiczne i rafinerie. W związku z tym, że powstawanie szarego wodoru wiąże się z dużymi emisjami gazów cieplarnianych, UE dąży do zwiększania produkcji zielonego wodoru (RFNBO), czyli opartej na elektrolizerach zasilanych odnawialnymi źródłami energii.
Autorzy raportu „Rewizja unijnych strategii wodorowych” wydanego przez think tank Instrat zauważają, że na koniec 2025 r. UE dysponowała jedynie 3,8 GW mocy elektrolizerów działających lub będących w budowie. Tymczasem spełnienie obowiązkowych celów unijnej dyrektywy RED III wymaga około 24 GW do 2030 r. „W połowie 2026 r. tempo wdrażania pozostaje znacznie niższe od zakładanego. Osiągnięcie celów na 2030 r. wymagałoby niemożliwego około dziesięciokrotnego zwiększenia mocy elektrolizerów w okresie krótszym niż 5 lat” – zauważono w raporcie Instratu.
Orlen realizuje liczne projekty związane z wodorem
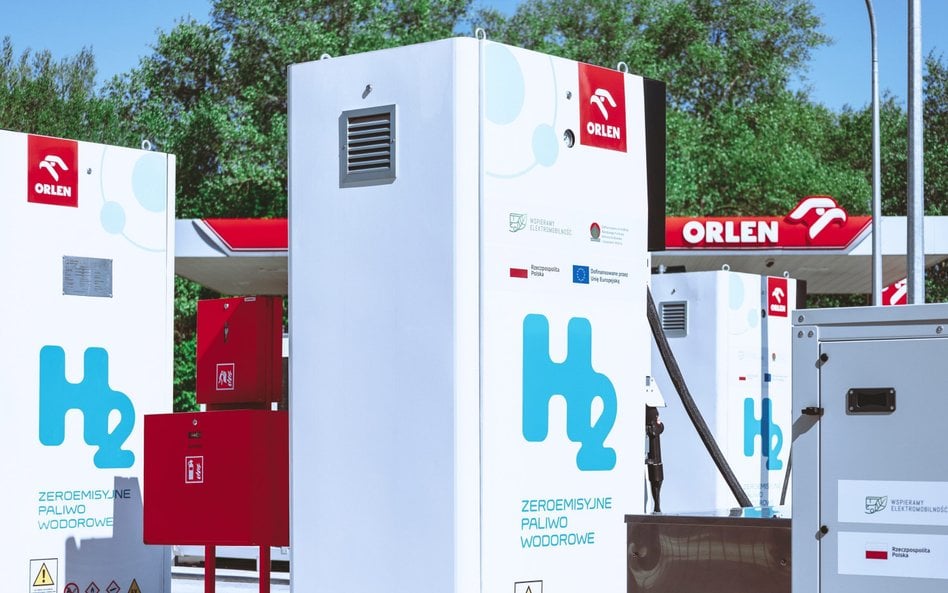
Połowa produkowanego w Polsce szarego wodoru jest wykorzystywana przez przemysł rafineryjny na własne cele, w praktyce przez grupę Orlen. Dodatkowo koncern korzysta z tego surowca przy produkcji nawozów, którą realizuje zależny Anwil. Ponadto w ramach grupy działają obecnie dwie instalacje produkujące wodór jakości automotive, we Włocławku i Trzebini. Po doczyszczeniu i sprężeniu trafia on na stacje tankowania.
Czytaj więcej

Koncern rozwija sieć stacji wodorowych w Polsce i regionie. Do 10 działających obiektów dołączą niebawem dwa kolejne. Ponadto zabezpieczono już umo...
„Ponadto trwa budowa hubu wodorowego w Szczecinie, który rozpocznie działalność operacyjną na przełomie lat 2027 i 2028. Inwestycja obejmuje budowę elektrolizera o mocy około 5 MW, magazynów wodoru oraz infrastruktury do załadunku i dystrybucji paliwa” – informuje dział prasowy Orlenu. Dodaje, że wydajność instalacji wyniesie około 90 kg na godzinę. Wodór będzie wykorzystywany głównie na potrzeby stacji tankowania, z przeznaczeniem dla transportu publicznego oraz pojazdów osobowych i ciężarowych.
Orlen prowadzi też prace nad kolejnymi inwestycjami w źródła odnawialnego i niskoemisyjnego wodoru, m.in. w Płocku, gdzie powstanie instalacja zgazowania odpadów komunalnych (Waste-to-Hydrogen). Z kolei we Włocławku oraz Gdańsku powstaną instalacje wykorzystujące technologię elektrolizy wody zasilanej energią elektryczną z OZE.
Orlen te i inne przedsięwzięcia związane z wodorem realizuje w ramach czterech dużych projektów. Hydrogen Eagle to program budowy zintegrowanej infrastruktury wodorowej obejmującej huby wodorowe, również wieloskalowe, oparte na elektrolizie wody oraz technologiach Waste-to-Hydrogen. Green H2 jest z kolei projektem budowy wielkoskalowej instalacji do produkcji wodoru RFNBO na potrzeby rafinerii w Gdańsku.
Program o nazwie Clean Cities – Hydrogen Mobility in Poland obejmuje rozwój infrastruktury produkcyjnej, magazynowej i dystrybucyjnej oraz budowę sieci stacji tankowania. Obecnie działają już stacje w Poznaniu, Katowicach, Wałbrzychu, Włocławku, Pile, Płocku i Gdyni. W planach są następne, m.in. w Warszawie, Krakowie, Gorzowie Wielkopolskim i Bielsku-Białej. Wreszcie projekt HyFly zakłada produkcję około 70 tys. ton paliw syntetycznych rocznie, w szczególności zrównoważonego paliwa lotniczego (SAF) z wykorzystaniem odnawialnego wodoru jako jednego z kluczowych surowców. Pozostałe inwestycje znajdują się w fazie przygotowawczej.
W 2025 r. koncern wyprodukował i dostarczył na stacje około 200 ton wodoru. „Produkowany i dostarczany przez Orlen wodór jest wodorem niskoemisyjnym. Obecne moce wytwórcze obu instalacji pozwalają na pełne pokrycie aktualnego zapotrzebowania rynku” – przekonuje spółka. Zapewnia, że realizowane projekty inwestycyjne w zakresie produkcji wodoru odnawialnego RFNBO oraz wodoru niskoemisyjnego zapewnią zdolności do zaspokojenia rosnącego popytu w kolejnych latach.
Obecnie grupa Orlen produkuje i dostarcza wodór niskoemisyjny na potrzeby sektora transportowego, przede wszystkim jako paliwo dla autobusów komunikacji miejskiej. W przyszłości ma znaleźć zastosowanie także w innych gałęziach transportu, takich jak logistyka towarowa, kolej czy lotnictwo. Jednocześnie wodór wytwarzany z OZE w procesie elektrolizy ma odgrywać istotną rolę w dekarbonizacji własnych aktywów produkcyjnych.
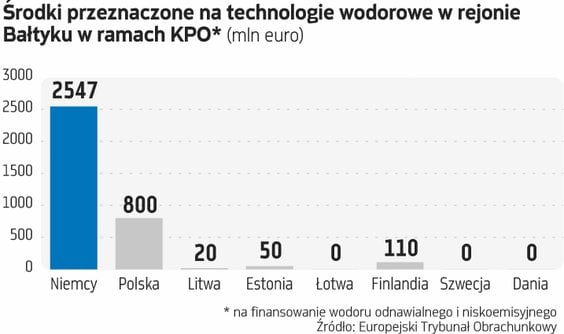
Z rozwojem rynku wodoru w Polsce wiążą się liczne wyzwania
Orlen podaje, że zweryfikowane cele w obszarze wodoru zostaną przedstawione wraz z aktualizacją strategii. „Na obecnym etapie przewidywana produkcja wodoru odnawialnego w grupie wynosi około 90 tys. ton rocznie” – podaje Orlen. Również szczegółowe informacje dotyczące planowanych nakładów inwestycyjnych mają być przedstawione wraz z aktualizacją strategii.
Czytaj więcej

Dziś Unimot i Ekopol Górnośląski Holding największą nadzieję na wzrost sprzedaży wiążą z HVO. Z kolei grupa Orlen stawia na rozwój wielu paliw alte...
W obecnie obowiązujących dokumentach koncern zakłada, że do 2035 r. będzie wykorzystywał 210 tys. ton rocznie wodoru niskoemisyjnego i odnawialnego w produkcji rafineryjnej, 110 tys. ton w produkcji nawozów oraz 30 tys. ton do produkcji paliw syntetycznych. Ponadto do 2035 r. grupa chce dostarczać na rynek około 12 tys. ton wodoru jako paliwa transportowego. Będzie to surowiec pochodzący zarówno z własnej produkcji, jak i importu. Własne instalacje do produkcji wodoru w procesie elektrolizy mają mieć łączną moc około 0,9 GW, z czego w Polsce zaplanowano około 0,7 GW.
Według Orlenu produkcja zielonego wodoru z zachowaniem efektywności ekonomicznej nadal wiąże się z licznymi wyzwaniami. „Kluczowe znaczenie ma dalszy rozwój rynku, wzrost popytu oraz osiągnięcie odpowiedniej skali produkcji, które w dłuższej perspektywie pozwolą poprawić konkurencyjność technologii wodorowych. Rozwój sektora wymaga również stabilnego i przewidywalnego otoczenia regulacyjnego, wspierającego realizację długoterminowych inwestycji oraz ograniczającego ryzyko związane z wdrażaniem nowych technologii” – twierdzi spółka. Istotną rolę odgrywają również mechanizmy wsparcia umożliwiające rozwój projektów wodorowych i budowę niezbędnej infrastruktury.
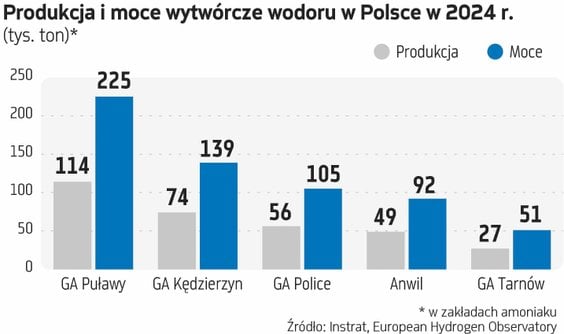
Drugim co do wielkości producentem i konsumentem wodoru w Polsce jest grupa Azoty. Dziś posiada ona jedynie instalacje do wytwarzania szarego wodoru w Puławach, Policach, Kędzierzynie i Tarnowie o łącznych mocach 520 tys. ton rocznie. – Grupa Azoty nie posiada obecnie instalacji, na których prowadzona byłaby produkcja zielonego wodoru spełniającego kryteria RFNBO. Jednocześnie analizujemy możliwości rozwoju w tym obszarze – przekonuje Grzegorz Kulik, rzecznik Azotów.
Dodaje, że koncern na bieżąco analizuje rozwój rynku, regulacji oraz ekonomikę potencjalnych projektów. Ponadto posiada stosowne analizy i koncepcje dotyczące inwestycji w wodór. Na obecnym etapie nie zostały jednak podjęte ostateczne decyzje dotyczące realizacji konkretnych przedsięwzięć. – Ich ewentualne uruchomienie będzie uzależnione od warunków rynkowych, wymagań regulacyjnych i dostępności odpowiednich mechanizmów wsparcia. Firma jest przygotowana koncepcyjnie do realizacji tego typu przedsięwzięć w momencie, gdy otoczenie rynkowe zapewni ich uzasadnienie biznesowe – podkreśla Kulik.
Wiele spółek pozostaje na etapie analizy rynku wodoru
Obecnie komercyjnej produkcji zielonego wodoru nie prowadzi grupa Tauron. Posiada natomiast wieloletnie doświadczenia zdobyte w projektach badawczo-rozwojowych. Równolegle prowadzi przygotowania do uruchomienia pierwszych instalacji wodoru RFNBO. Chodzi o projekt HP-HRS realizowany na terenie Elektrowni Jaworzno III. Zakłada on budowę instalacji o mocy 20 MW kosztem około 300 mln zł. Docelowa produkcja szacowana jest na 1,8–2,2 tys. ton wodoru rocznie. Planowane uruchomienie instalacji to IV kwartał 2029 r. Ponadto w fazie planowania jest projekt ESW-H2 w Stalowej Woli. Zakłada on budowę kolejnego źródła produkcji wodoru RFNBO o mocy do 10 MW, które mogłoby produkować do 1,2 tys. ton wodoru rocznie.
„Naszym podstawowym celem jest dostarczanie wodoru RFNBO odbiorcom realizującym cele dekarbonizacyjne wynikające z regulacji UE, w szczególności dyrektywy RED III wdrażanej do polskiego prawa m.in. poprzez projekt ustawy UC106. Dotyczy to przede wszystkim przedsiębiorstw wprowadzających paliwa do obrotu, które w kolejnych latach będą zobowiązane do realizacji celów związanych z wykorzystaniem paliw odnawialnych pochodzenia niebiologicznego (RFNBO) w transporcie” – informuje zespół prasowy Tauronu. Dodaje, że koncern rozważa również zaopatrywanie operatorów stacji tankowania wodoru znajdujących się w promieniu około 100–150 km od źródła produkcji. W dalszej perspektywie myśli o rozwoju własnej sieci stacji tankowania wodoru na terenie woj. śląskiego.
„Wodór jest dla grupy Tauron naturalnym uzupełnieniem rozwijanego portfela odnawialnych źródeł energii oraz magazynów energii. Traktujemy go jako kolejny nośnik energii odnawialnej, który zwiększa elastyczność całego systemu” – podaje koncern.
Instalacji zielonego wodoru nie posiadają dziś KGHM, PCC Rokita, Polenergia i Unimot. Pierwszy z tych podmiotów analizuje ten kierunek rozwoju pod kątem technologicznym, ekonomicznym i środowiskowym. – Ewentualne decyzje inwestycyjne będą podejmowane dopiero po potwierdzeniu uzasadnienia biznesowego, dostępności konkurencyjnego kosztowo zielonego wodoru oraz możliwości jego bezpiecznego zastosowania w procesach technologicznych grupy – podkreśla Artur Newecki, rzecznik KGHM-u. Dodaje, że koncern traktuje wodór jako jeden z kierunków analiz wspierających jego długofalową transformację energetyczną i dekarbonizację.
PCC Rokita wytwarza dziś jedynie wodór w ramach elektrolizy soli (chlorku sodu), w ramach której równolegle produkuje chlor i ług sodowy. Wodór jest wykorzystywany m.in. do produkcji kwasu solnego i kwasu monochlorooctowego, jak i do celów energetycznych, w tym do wytwarzania pary technologicznej. Obecnie spółka nie planuje inwestycji w instalacje zielonego wodoru.
Z kolei Polenergia przypomina, że jej projekty związane z wodorem nie weszły w etap realizacji, a w 2025 r. w swojej strategii zapowiedziała wycofanie się z tego biznesu. Żadnych istotnych działań w obszarze zielonego wodoru nie podejmuje też Unimot. W ocenie spółki obecnie nie ma uzasadnienia ekonomicznego do rozwijania tej działalności. Na nasze pytania nie odpowiedziały Enea, PGE i ZE PAK.




