
W ostatnich miesiącach akcje większości biotechnologicznych i farmaceutycznych firm notowanych na warszawskim parkiecie cieszą się dużym zainteresowaniem. Inwestorzy niemal wyrywają sobie z rąk walory Celon Pharmy, Mabionu czy Selvity. W zapomnienie odszedł jednak Bioton – najdłużej notowana na GPW biotechnologiczna spółka. Kapitalizacja firmy w ostatnich kwartałach sukcesywnie się kurczy – w ciągu 12 miesięcy jej walory potaniały o ponad 20 proc. Czy największy polski producent insuliny będzie miał jeszcze swoje pięć minut i znów zacznie rozgrzewać emocje inwestorów jak za dawnych lat?
Globalna epidemia cukrzycy
Według ostatnich badań Narodowego Instytutu Zdrowia Publicznego na koniec 2013 r. w Polsce na cukrzycę chorowało 2,73 mln osób, przy czym 26 proc. z nich nie wiedziało o swojej chorobie. Z kolei Światowa Organizacja Zdrowia wskazuje, że w 2014 r. na świecie żyło 422 mln dorosłych z cukrzycą. Według innych danych rynkowych w 2035 r. na świecie będzie blisko 600 mln diabetyków. Można zatem mówić o prawdziwej epidemii cukrzycy.
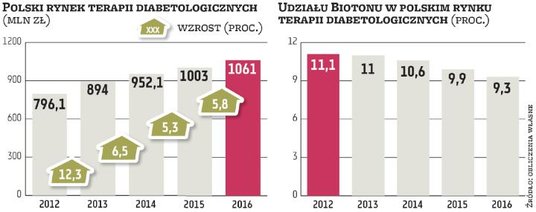
W 2016 r. polski rynek terapii diabetologicznych wart był 1,06 mld zł. Trzeci rok z rzędu urósł o około 6 proc. rocznie. Biotonu nie ma jednak w żadnym z czterech najatrakcyjniejszych, najszybciej rosnących segmentów rynku. Polska spółka posiada jedynie stare insuliny klasyczne, które są wypierane przez lepiej działające insuliny analogowe.
Cały rynek terapii przeciwcukrzycowych składa się z dwóch segmentów: leków iniekcyjnych oraz leków doustnych. Leki iniekcyjne w 2016 r. stanowiły około 61 proc. polskiego rynku. Wartość tego rynku praktycznie się nie zmieniła od dwóch lat. Z kolei leki doustne mają około 39 proc. rynku. Jego wielkość w 2016 r. w stosunku rocznym wzrosła o 15,8 proc., do 405 mln zł. Tak wyraźny wzrost to głównie skutek pojawienia się innowacyjnych leków doustnych wprowadzonych niedawno na rynek, takich jak preparaty z grupy inhibitorów SGLT2 i DPP4.
Analogi szybciej zdobywają rynek
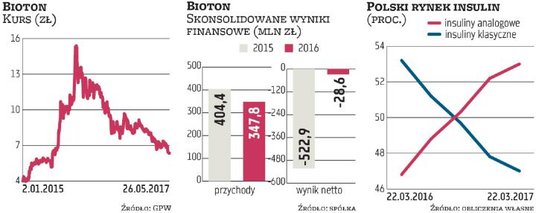
W 2016 r. insuliny klasyczne stanowiły 47 proc. rynku insulin wobec 47,8 proc. rok wcześniej. Od około trzech lat insuliny analogowe mają większy udział w polskim rynku niż insuliny klasyczne. Te ostatnie tracą rynek, mimo że dzięki refundacji Narodowego Funduszu Zdrowia są o wiele tańsze niż analogi. Insuliny klasyczne Biotonu kosztują pacjenta około 4 zł. Dla przykładu podobna dawka refundowanych w mniejszym stopniu insulin analogowych Novo Nordiska (Novomix) i Eli Lilly (Humalog) to koszt ponad 40 zł. Od września 2016 r. każda osoba, która ukończyła 75. rok życia, zyskała jednak darmowy dostęp do analogowych insulin długodziałających: Levemiru od Novo Nordiska, Abasaglaru od Eli Lilly oraz Lantusa od Sanofi. Na liście darmowych leków znalazła się również insulina klasyczna Biotonu. Obecnie cena nie stanowi już dla seniorów problemu, dlatego większość pacjentów stosujących do tej pory insuliny klasyczne najprawdopodobniej przerzuci się na lepsze insuliny analogowe.
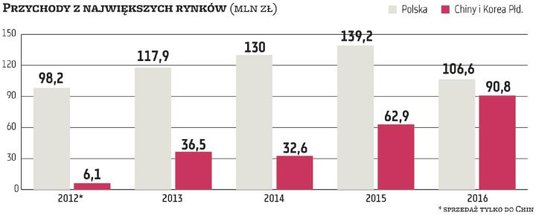
Nie wiadomo, jaką część rynku stanowią pacjenci po 75. roku życia, jednak należy pamiętać, że cukrzycę ma aż 20 proc. Polaków po 70. roku życia. W ubiegłym roku Biotonu miał 14,2 proc. udziałów w krajowym rynku insulin, nieco mniej niż rok wcześniej. W 2012 r. jego udziały były jednak o 1,7 pkt proc. wyższe. Należy mieć na uwadze, że polski rynek jest najważniejszym rynkiem spółki. W 2016 r. odpowiadał on za prawie 31 proc. całości obrotów, co oznaczało jednak spadek o 3,7 pkt proc. względem 2015 r. W ciągu roku sprzedaż spółki skurczyła się bowiem z 139,2 do 106,6 mln zł. Rośnie z kolei sprzedaż w Azji, jednak marże na tamtejszych rynkach są mniejsze, co znajduje potwierdzenie w kiepskich wynikach finansowych spółki.
Leki nie tylko na cukrzycę
Najbardziej atrakcyjnym segmentem całego rynku diabetologii są teraz analogi GLP-1. Średnioroczne tempo wzrostu tego rynku w ostatnich czterech latach wyniosło 33,2 proc. W minionym roku leki te stanowiły jednak tylko około 0,6 proc. całego polskiego rynku, gdyż są dość drogie. Miesięczna terapia kosztuje kilkaset złotych. Dużą część tego rynku (83 proc.) stanowi produkowany przez duńskiego Novo Nordiska lek Victoza. Znaczna część cukrzyków cierpi również na choroby sercowo-naczyniowe i to ten lek, jako jedyny lek iniekcyjny, leczy obie te choroby jednocześnie. Insuliny klasyczne nie mają takiego zastosowania. Jest to jeden z głównych powodów tego, że mimo wysokich cen i braku refundacji sprzedaż tego leku będzie dynamicznie rosnąć przez najbliższe lata.
Przez przynajmniej kilka lat Bioton nie ma szans wejść na ten rynek. W najbliższych latach można się także spodziewać, że Novo Nordisk wprowadzi na rynek lek GLP-1 kolejnej generacji semaglutide, który pacjenci będą mogli stosować raz na tydzień. Jeżeli to nastąpi, to zgodnie z zapowiedziami duńska firma może obniżyć cenę leku Victoza, co może spowodować dalsze przyspieszenie spadku rynku insulin klasycznych, co jest drugim oprócz braku insulin analogowych strategicznym zagrożeniem dla Biotonu.
Drugim najatrakcyjniejszym segmentem w rynku diabetologii, a najlepszym segmentem w insulinach, są analogi długodziałające, które dają lepszą kontrolę przy rzadszym podawaniu. Tempo wzrostu tego rynku w 2016 r. spadło do 12,8 proc., z 27,6 proc. rok wcześniej. W ostatnich czterech latach średnioroczny wzrost wynosi blisko 27 proc. Z tego względu bardzo ważne jest, by Bioton jak najszybciej wszedł na ten rynek. Na to się jednak nie zanosi. Powołany niedawno prezes spółki Robert Neymann nie chciał nam ujawnić, na jakim etapie znajdują się prace nad analogami. Spółka najprawdopodobniej jednak nie rozpoczęła jeszcze badań klinicznych, a to oznacza, że insuliny analogowe Biotonu mogłyby trafić na rynek najwcześniej za kilka lat. Sławomir Ziegert, wcześniejszy wieloletni szef Biotonu, w 2015 r. informował, że firma na rozwój insulin analogowych potrzebuje około 150 mln zł. W Biotonie takich pieniędzy nie ma. Na koniec grudnia grupa miała 88,5 mln zł środków pieniężnych zgromadzonych na lokatach i rachunkach bankowych oraz 229 mln zł zobowiązań z tytułu kredytów, pożyczek oraz innych instrumentów dłużnych. Zadłużenie netto wynosiło 213 mln zł.
Kiedy analogi Biotonu trafią na rynek
Najatrakcyjniejszy segment leków doustnych – i jednocześnie trzeci co do atrakcyjności segment w całej diabetologii – stanowią leki z grupy inhibitorów SGLT2. W ostatnich trzech latach rynek ten rósł średnio o 287 proc. rocznie. W minionym roku wielkość rynku leków SGLT2 w Polsce wynosiła niespełna 20 mln zł, a więc odpowiadała za niecałe 2 proc. rynku diabetologicznego. Lek empagliflozin, nad którym pracują firmy Boehringer Ingelheim oraz Eli Lilly, podobnie jak insuliny GLP-1, również zmniejsza ryzyko sercowo-naczyniowe.
Czwartym pod względem atrakcyjności rynkiem są gliptyny, inhibitory DPP-4. Bioton nie produkuje własnej gliptyny, jednak sprzedaje gliptynę (MSD) firmy Merck. W ostatnich czterech latach rynek ten rósł rocznie średnio o 185 proc. W ubiegłym roku jego wartość przekroczyła 61 mln zł, a więc stanowiła niespełna 6 proc. rynku diabetologicznego.
Oprócz insulin Bioton sprzedaje również leki doustne: glimepiride oraz metforminy. Są to najczęściej używane leki po zdiagnozowaniu cukrzycy. Stosuje się je, gdy dieta i wysiłek fizyczny są niewystarczające do uzyskania właściwego stężenia glukozy we krwi. Na rynkach tych panuje jednak bardzo duża konkurencja i niskie ceny. Na rynku glimepiridu obecnych jest 19 firm. W ostatnich czterech latach kurczył się on w tempie 5 proc. rocznie, a jego wartość w 2016 r. wynosiła niespełna 41 mln zł. Bioton wyraźnie traci udziały na tym rynku. W 2016 r. wartość sprzedaży tego leku wyniosła 1,6 mln zł, o 23,3 proc. mniej niż rok wcześniej. Z kolei na rynku metforminy działa obecnie 13 firm. Średnioroczny wzrost z ostatnich czterech lat wynosi 12,1 proc., co świadczy o rosnącej zachorowalności na cukrzycę. W ostatnich czterech latach sprzedaż tego leku przez Bioton jest na zbliżonym poziomie i wynosi 4 mln zł rocznie. Udziały Biotonu w tym rynku w 2016 r. wynosiły skromne 2,3 proc.
W ubiegłym roku wartość sprzedaży spółki na obu tych rynkach wyniosła niespełna 6 mln zł. Pokazuje to, że wejście na nie było wątpliwą strategicznie decyzją. Są to typowe rynki dla dużych firm generycznych, takich jak Polpharma czy Krka, które mają o wiele szersze portfolio produktów.
W ostatnich czterech latach sprzedaż insulin i leków doustnych Biotonu jest na zbliżonym poziomie i wynosi rocznie około 98 mln zł. Ze względu na rosnący rynek spółka traci jednak udziały. W 2016 r. Bioton posiadał 9,3-proc. udział w całym krajowym rynku diabetologii wobec prawie 11,1 proc. w 2012 r.
W 2016 r. krajowy rynek terapii diabetologicznych wart był 1,06 mld zł. W ostatnich trzech latach rośnie po około 6 proc. rocznie. Według ostatnich badań Narodowego Instytutu Zdrowia Publicznego na koniec 2013 r. w Polsce na cukrzycę chorowało 2,73 mln osób, przy czym 26 proc. z nich nie wiedziało o chorobie. Cały rynek terapii przeciwcukrzycowych składa się z dwóch segmentów: leków iniekcyjnych oraz leków doustnych. W ostatnich czterech latach sprzedaż insulin i leków doustnych Biotonu jest na zbliżonym poziomie i wynosi rocznie około 98 mln zł. Ze względu na rosnący rynek spółka traci jednak udziały.
W ubiegłym roku sprzedaż Biotonu na krajowym rynku wyniosła 106,6 mln zł wobec 139,2 mln zł w 2015 r. i 130 mln zł rok wcześniej. Spółka oprócz insulin sprzedaje również m.in. hormon wzrostu i antybiotyki. W ostatnich kwartałach wyraźnie rośnie sprzedaż na rynkach azjatyckich. Głównymi rynkami Biotonu w Azji są Chiny i Korea Płd. W ubiegłym roku sprzedaż do tych państw wyniosła ponad 90 mln zł. Wyraźny wzrost obrotów na Dalekim Wschodzie to zasługa chińskiego dystrybutora Harbin Gloria Pharmaceuticals. Chińska spółka do niedawna była akcjonariuszem Biotonu. Na tych rynkach polski producent insuliny osiąga jednak wyraźnie mniejsze marże niż na rynku krajowym.
Notowania Biotonu znajdują się w długoterminowym trendzie spadkowym. Walory tanieją od połowy listopada 2015 r. Od tego czasu kapitalizacja spółki skurczyła się już o blisko 60 proc. i wynosi 550 mln zł. Należy jednak pamiętać, że od stycznia do listopada 2015 r. inwestorzy niemal wyrywali sobie z rąk papiery producenta insuliny. Wówczas w akcjonariacie ujawniły się dwie chińskie firmy farmaceutyczne (NovoTek Pharmaceuticals i Harbin Gloria Pharmaceuticals) oraz fundusz CEE Equity Partners. Obecnie największym udziałowcem jest NovoTek, który pośrednio kontroluje prawie 30 proc. akcji. CEE Equity Partners posiada 13 proc. akcji, a Harbin Gloria sprzedała wszystkie swoje papiery. W piątek kurs oscylował wokół poziomu 6,4 zł. Najbliższe wsparcie wyznacza środowe minimum 6,32 zł.




