
Spread między dziesięcioletnimi obligacjami skarbowymi i stawkami WIBOR wzrósł do rekordowych 2,66 pkt. proc. w połowie września i mimo późniejszego spadku na dobre rozgościł się powyżej 2 pkt. proc., czego nie obserwowaliśmy nigdy wcześniej. W przeszłości zdarzało się, że różnica ta sięgała powyżej 2 pkt. proc., ale nie utrzymywała się na tym poziomie dłużej niż kilka dni. Tymczasem obecny stan trwa już miesiąc. Lub dopiero, jeśli przyjąć, że ma szansę utrzymać się przez całe lata.
Możliwe dostosowanie
Spread między rentownością obligacji skarbowych i stawką WIBOR (a w przyszłości POLSTR) to ważny element wyceny obligacji korporacyjnych. Inwestorom może być trudno podjąć decyzję o zakupie zmiennokuponowych obligacji przedsiębiorstwa, jeśli oferowane oprocentowanie jest bliskie lub wręcz niższe od rentowności obligacji skarbowych.
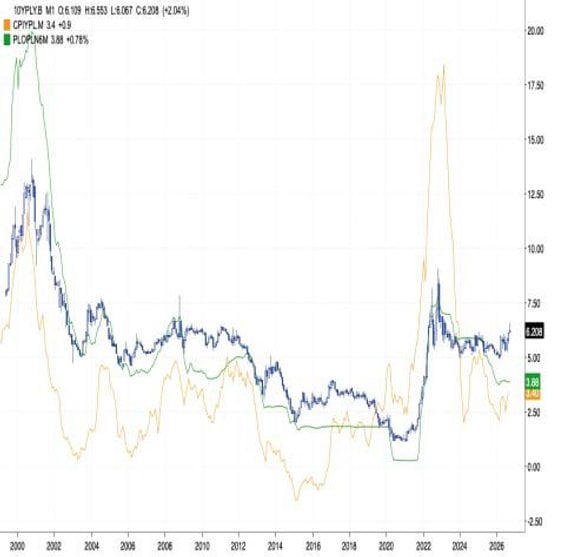
Stąd łatwo wyprowadzić wniosek, że rynek czeka jakaś forma dostosowania spreadu, a możliwe są tu trzy kierunki. Najprostszym byłoby umocnienie obligacji skarbowych.
Mediana spreadu mierzona na koniec kolejnych lat i półroczy to 0,8 proc. i aby się do niej zbliżyć rentowność obligacji dziesięcioletniej musiałaby się obniżyć do 4,6-4,7 proc., z 6,2 proc. w chwili pisania tych słów. Możliwy jest także wzrost stawek WIBOR, ale do tego potrzebna byłaby decyzja Rady Polityki Pieniężnej o podwyżce stóp lub przynajmniej wola wyrażona przez większość jej członków. Tego elementu na razie brakuje. Jeśli jednak różnica utrzyma się na obecnym poziomie, możliwa będzie także inna forma dostosowania rynku – emitenci zostaną zmuszeni do podniesienia marż w kolejnych emisjach, aby zniwelować dystans między WIBOR i rentownością skarbówek do akceptowalnego poziomu. Oczywiście zadziałać mogą także wszystkie trzy czynniki naraz.
Czytaj więcej
Notowania skarbowych „wuzetek” już wyceniane są niżej niż niektóre obligacje spółek kontrolowanych przez skarb państwa i oferują też konkurencyjną...
Nowa, stara norma
Jeśli jednak uważniej przyjrzeć się wykresowi obok, uda się znaleźć okresy, w których spread między rentownością obligacji dziesięcioletniej i WIBOR 6M utrzymywał się przez długie miesiące w granicach 1,5-1,9 pkt. proc., co miało miejsce w latach 2009-2011 i ponownie w latach 2015-19. I niewykluczone, że do tej właśnie normy ponownie zmierzamy, choć wypracowanie nowego punktu równowagi może zabrać nieco czasu. Jednak za jego osiągnięciem przemawia też inna analogia – rynek „lubi”, kiedy różnica między główną stopą procentową (lub stawką referencyjną), a rentownością dziesięcioletniej obligacji wynosi około 1,5-1,9 pkt. proc. i „lubi” też, kiedy ta rentowność utrzymuje się w granicach 5-6 proc.
Tak było w latach 2005-2012 i tak było też przez ostatnie trzy i pół roku. Jeśli spojrzeć na wykres w odpowiedniej skali, ostatnie wybicie rentowności wciąż może okazać się tylko epizodem.
Co więcej, różnica między rentownością obligacji a inflacją nie odbiega od wieloletniej normy (mediana to 2,75 pkt. proc., obecna różnica to 2,8 pkt. proc.) – rynek obligacji zdyskontował już wzrost inflacji i ewentualną podwyżkę stóp, a z kolejnym ruchem poczeka na RPP i GUS.
Co jest już w cenach?
Choć wybicie rentowności obligacji z trzyipółletniej konsolidacji oraz ustanowienie nowego szczytu zawsze wygląda groźnie, to jeśli odsunąć na bok emocje, pojawia się nieco stabilniejszy obraz. Rentowność obligacji dziesięcioletniej już jest historycznie w bardzo odległym miejscu od wysokości stawki referencyjnej (a tym samym także stopy referencyjnej), a więc zdyskontowała już podwyżki stóp procentowych i to przynajmniej dwie. Podwyżki, do których wcale nie musi dojść. Do październikowego posiedzenia Rady Polityki Pieniężnej zostały jeszcze dwa tygodnie, a do publikacji listopadowej projekcji inflacji półtora miesiąca. Do tego czasu wiele może się jeszcze zmienić, szczególnie wokół Cieśniny Ormuz. Ciepła jesień i zima mogą ograniczyć popyt na paliwa, ceny żywności wciąż pozostają stabilne (choć światowy indeks wzrósł w sierpniu o 1,9 proc.), a presja płac słabnie.
Również około 3 pkt różnicy między rentownością obligacji dziesięcioletniej a bieżącym odczytem inflacji CPI to górna granica rynkowej normy. Zdarzało się wprawdzie, że różnica ta sięgała okresowo nawet 3,5 pkt proc. (w okresie deflacji), ale co do zasady, można przyjąć, że rynek jest już przygotowany na wzrost inflacji i gdy do niego dojdzie, dalszy wzrost rentowności obligacji wcale nie jest przesądzony.
Inwestorzy zdają też sobie sprawę z kondycji budżetu i rosnących potrzeb pożyczkowych państwa. Jak dotąd kolejne aukcje obligacji kończą się przewagą kupujących, co ważne, utrzymują się także napływy środków do funduszy dłużnych, choć w sierpniu były one niższe niż w lipcu. Może się więc okazać, że większość elementów wpływających na wzrost rentowności jest już zawarta w cenach. Nie daje to jeszcze gwarancji spadku rentowności, ale jej utrzymanie na wysokim poziomie też nie jest złym scenariuszem.




