
Indeks dla przemysłu wzrósł do 57,0 pkt. z 53,9 pkt. oraz wobec oczekiwanego spadku do 53,6 pkt. Wskaźnik dla sektora usługowego zwiększył się natomiast do 58,7 pkt. z 56,5 pkt., podczas gdy rynek oczekiwał 56,0 pkt.
Dane sugerują, że Fed może nadal podnosić stopy procentowe bez większych obaw o kondycję gospodarki. W reakcji na publikacje rentowności amerykańskich obligacji 10-letnich wzrosły powyżej 5% i znalazły się na najwyższym poziomie od 2007 roku. Na giełdzie pojawiły się blisko 1% spadki, a kurs EUR/USD obniżył się poniżej 1,14.
Na rynku EUR/USD dziś widoczna jest próba częściowego odreagowania wczorajszych spadków, jednak rynek akcyjny pozostaje pod presją. Wczoraj odbiły także notowania ropy, a perspektywa porozumienia pomiędzy USA a Iranem stała się bardziej niepewna. W wyniku wzrostu oczekiwań na podwyżki stóp procentowych w USA złoto spadło poniżej 4300 USD za uncję.
Instrumenty pochodne wyceniają obecnie w pełni trzy kolejne podwyżki stóp procentowych o 25 pb przez Fed w ciągu najbliższego roku.
Silny dolar spowodował odpływ kapitału z rynków wschodzących, na czym ucierpiał również złoty. Kurs EUR/PLN wzrósł dziś powyżej 4,38 i znalazł się na najwyższym poziomie od początku 2024 roku.
Inwestorzy czekają na dzisiejsze spotkanie Trumpa z Xi, podczas którego zapewne poruszona zostanie również kwestia Iranu. Oprócz niej w centrum uwagi znajdą się handel oraz rozwój sztucznej inteligencji. Z historycznego punktu widzenia podobne spotkania przebiegały w koncyliacyjnym tonie, a ich wydźwięk dla rynków był zazwyczaj pozytywny.
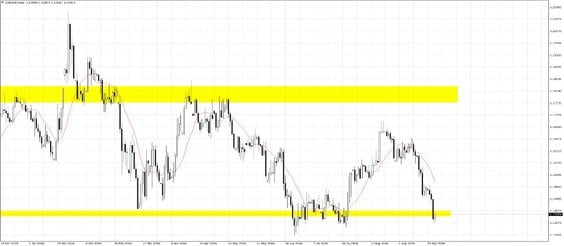
EURUSD; D1




