
Choć niemal zewsząd pojawiają się ostrzeżenia, że wysokie rentowności obligacji skarbowych mogą odciągnąć uwagę od rynków akcji, to jednak sierpniowe wyniki sprzedaży funduszy w Polsce zdają się temu przeczyć. To napływy do funduszy polskich akcji rozkręcają się, podczas gdy wpłaty do funduszy dłużnych przygasają.
To akcje przyciągają uwagę
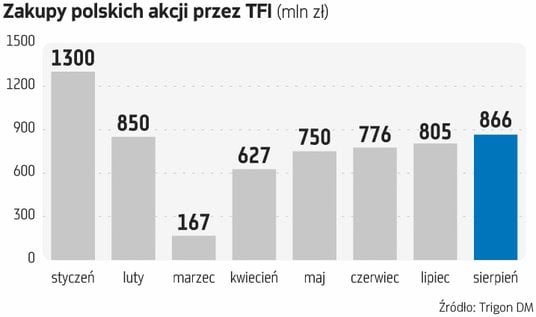
Sierpień był bardzo udanym miesiącem dla funduszy polskich akcji – pomimo narastającej nerwowości na rynkach napływy do takich produktów sięgnęły aż 439 mln zł. Analizując wpływ na rynek należy uwzględnić także i inne kategorie powiązane z rynkami akcji, w tym także pracownicze plany kapitałowe. W efekcie, jak wylicza Trigon DM na podstawie przepływów netto do poszczególnych kategorii funduszy inwestycyjnych, łącznie TFI kupiły w sierpniu akcje na GPW za około 866 mln zł, z czego PPK odpowiadały za około 25 proc. tej kwoty. Jak zauważa Maciej Marcinowski z Trigona DM, choć łącznie napływy do TFI spadły o 2,4 mld zł w porównaniu z poprzednim miesiącem, to ich struktura poprawiła się na korzyść rynku akcji.
Co ciekawe, pierwszy raz od lat fundusz akcji polskich znalazł się w pierwszej dziesiątce najpopularniejszych rozwiązań miesiąca. Mowa o Erste Prestiż Akcji Polskich. Co znajdziemy w jego aktywach? Głównie największe spółki, choć nie tylko. Największą pozycją (zgodnie z ostatnimi danymi) jest PKO BP, którego udział sięga 8,9 proc. portfela. Kolejne trzy spółki to Orlen, Pekao oraz Allegro. W pierwszej dziesiątce mamy też m.in. Benefit Systems.
W porównaniu z poprzednim miesiącem wzrosły napływy do funduszy akcji polskich, jak i mieszanych (najmocniej absolutnej stopy zwrotu). Wspomniane 866 mln zł zakupów polskich akcji to wynik najlepszy od stycznia, kiedy to popyt przekroczył 1,2 mld zł. Co ciekawe, w każdym miesiącu tego roku TFI więcej kupowały polskich akcji niż się ich pozbywały.
Z zestawienia Trigona DM wynika, że największe zainteresowanie polskimi akcjami wykazują klienci bankowych towarzystw, choć nie tylko. Ogółem w sierpniu najwięcej do funduszy akcji przyciągnęło Erste TFi, razem było to 174 mln zł, z czego do funduszy polskich akcji trafiło 151 mln zł. PKO TFI uplasowało się na miejscu drugim z wynikiem 113 mln zł. W odróżnieniu od Erste TFI, w przypadku PKO TFI świeży kapitał pozyskał tylko fundusz akcji polskich uniwersalny. Do tego około 73 mln zł pozyskały fundusze akcji polskich zarządzane przez TFI PZU.
Klientów na polskie akcje znalazło także jedno z mniejszych towarzystw, czyli AgioFunds TFI, jednak głównie dotyczyło to funduszy Beta ETF.
„Relatywna siła”
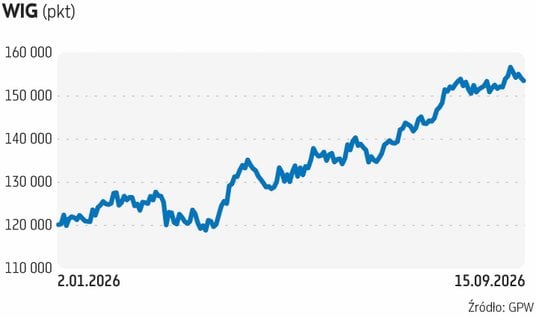
Jak rynek długi i szeroki w komentarzach zarządzających dotyczących polskiego rynku akcji pojawia się stwierdzenie o sile relatywnej. Co ciekawe, nawet we wtorek, kiedy przed południem spadek WIG20 sięgał nawet 1,5 proc., po południu indeks na moment zdołał wyzerować spadek. Za znaczną częścią spadku stał Orlen, zapewne wskutek podatku od nadmiarowych zysków. Jeszcze w poniedziałek jednak Orlen bił historyczne rekordy. Wygląda to tak, jakby nawet w trudnych warunkach globalnych inwestorzy odnajdywali ratunek w którejś z dużych spółek. Jak zauważa Marek Kaźmierczak z VIG/C-Quadrat TFI, ceny ropy naftowej i coraz wyższe rentowności obligacji długoterminowych nie przeszkodziły na otwarciu tygodnia w kontynuacji wzrostów na krajowym rynku akcji. Doskonałym przykładem jest tu Orlen – beneficjent sytuacji na Bliskim Wschodzie i przy rekordowych cenach miedzi. Dodając do tego silne, dwucyfrowe wzrosty czołowych spółek z indeksu mWIG40 (głównie z obszaru IT, dystrybutorów i usług finansowych) widać wyraźnie, że część globalnej rotacji między sektorami rozgrywa się również na krajowym rynku akcji – stwierdził.
Z drugiej strony coraz wyższe rentowności obligacji mogą być zagrożeniem dla rynków akcji. Sporo mówi się o tym za granicą, ale także i w Polsce. Jeżeli rentowności obligacji dziesięcioletnich będą się utrzymywały powyżej 6 proc. przez kilka kolejnych tygodni, to zaczną wywierać realną presję na wyceny spółek. Niemniej jednak, uwzględniając sukcesy USA w Wenezueli, przy jednoczesnym scenariuszu zakończenia operacji USA w rejonie cieśniny Ormuz, wydaje się, że presja na możliwy, gwałtowny spadek cen ropy może zacząć rosnąć. Taki obrót spraw powinien również doprowadzić do obniżenia rentowności obligacji w USA i Europie (włączając Polskę). Wydaje się to być racjonalnym scenariuszem – komentował Kaźmierczak. Według VIG/C-Quadrat TFI do wiodących ryzyk należą właśnie wysokie rentowności krajowych obligacji oraz dalsza eskalacja działań sabotażowych Rosji w Europie, które mogą nieco ostudzić pozytywne nastawienie do krajowego rynku.
Na wysokie tempo wzrostu gospodarczego oraz wyniki finansowe części notowanych spółek, co wspiera GPW, zwraca uwagę także AgioFunds TFI. Zarządzający wśród globalnych czynników ryzyka wymieniają poziom wycen części spółek technologicznych, perspektywy inflacji i polityki pieniężnej w USA, tempo wzrostu gospodarczego oraz rozwój sytuacji geopolitycznej. Według AgioFunds TFI w krótkim terminie nie można wykluczyć podwyższonej zmienności związanej z publikacją danych makroekonomicznych, decyzjami banków centralnych oraz wydarzeniami geopolitycznymi. „W przypadku polskiego rynku akcji czynniki ryzyka obejmują m.in. możliwość pogorszenia koniunktury gospodarczej, odpływ kapitału zagranicznego oraz wzrost awersji do ryzyka na rynkach globalnych, natomiast czynnikami wspierającymi pozostają solidna kondycja krajowej gospodarki i wyniki przedsiębiorstw" - czytamy.




