
Na zakup Grupy Metra Kęty będą musiały wyłożyć nawet blisko 2 mld zł. Rynek widzi w tym zdecydowanie więcej szans niż zagrożeń, bo podczas wtorkowej sesji akcje polskiej spółki drożały nawet w dwucyfrowym tempie.
Kredyt na 2 mld zł
Grupa Kęty ujawniła w poniedziałek po sesji, że ma warunkową umowę nabycia 100 proc. udziałów w Fengari Holdings, właścicielu spółek z Grupy Metra, globalnego, zintegrowanego pionowo producenta profili aluminiowych i dostawcy zaawansowanych usług przetwórstwa aluminium. – Takiego podmiotu, który tak dobrze wpisywałby się w naszą strategię i model biznesowy przez ostatnich kilka lat nie widzieliśmy na rynku. Grupa Metra dysponuje 145 tys. ton mocy produkcyjnych, z czego około 50 tys. jest ulokowanych we Włoszech, a prawie 100 tys. w Ameryce Północnej, głównie w Stanach Zjednoczonych, ale też i w Kanadzie. Podział przychodów jest taki, że prawie połowa przychodów pochodzi z rynku północnoamerykańskiego, a trochę ponad połowa z Europy. Można więc powiedzieć, że w ramach grupy kupujemy dwa biznesy: europejski oraz północnoamerykański – podkreśla Roman Przybylski, prezes Grupy Kęty. – Skala połączonego biznesu obu grup powinna pozwolić Grupie Kęty znaleźć się w gronie TOP3 producentów w Europie – dodaje.
Sprzedającym jest fundusz private equity KPS Capital Partners. Cena nabycia została ustalona na bazie wyceny wartości przedsiębiorstwa wynoszącej 645 mln euro, po uwzględnieniu długu bankowego oraz innych pozycji o charakterze dłużnym według stanu na 31 marca 2026 r. w zależności od daty finalizacji transakcji cena nabycia udziałów może wynieść do 450 mln euro. Finalizacja transakcji planowana jest na I kwartał 2027 r. – Zamknięcia transakcji spodziewamy się najwcześniej na początku stycznia, o ile nie przedłużą się procedury regulacyjne. Nie zakładamy, że zajmie to więcej czasu niż do końca I kwartału – uważa Rafał Warpechowski, członek zarządu i dyrektor finansowy Grupy Kęty.
Grupa planuje sfinansować przejęcie środkami własnymi oraz kredytem terminowym zaciągniętym w Banku Pekao o wartości do 2 mld zł. – Ze względu na skalę transakcji zdecydowaliśmy się na dwuletni kredyt pomostowy o wartości 2 mld zł, którego zabezpieczeniem jest majątek rzeczowy grupy. Chcieliśmy mieć gwarancję posiadania środków na realizację umowy. Po zamknięciu transakcji kredyt będzie zabezpieczony akcjami przejmowanego podmiotu, o ile akcjonariusze wyrażą na to zgodę podczas walnego zgromadzenia. Równocześnie podjęliśmy decyzję, żeby w ciągu pół roku, najpóźniej do końca I kwartału, przygotować się do emisji obligacji, które miałyby być jednym z elementów refinansowania tego kredytu. Dzięki temu, przy tak znaczącym zwiększeniu poziomu zadłużenia grupy, zdywersyfikujemy źródła finansowania naszej działalności – wyjaśnia Warpechowski.
Zarząd zapewnia, że mimo skali transakcji sytuacja zadłużeniowa grupy pozostanie bezpieczna. – Sprawdziliśmy nasze wskaźniki finansowe i widzimy, że transakcja nie stwarza nadmiernego ryzyka. Po finalizacji umowy pozostaniemy w reżimie wszystkich kowenantów, które mamy w umowach z bankami – wskazuje. Jednocześnie zapewnia, że transakcja nie będzie miała wpływu na politykę dywidendową.
Rośnie duży gracz
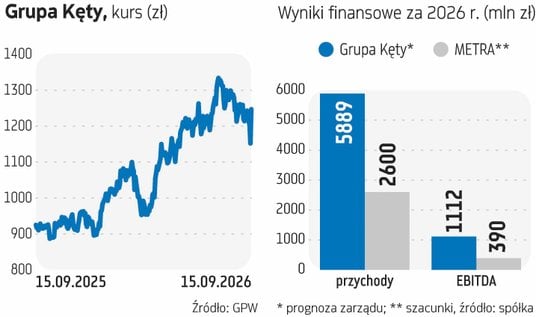
W ocenie analityków potencjalne przejęcie grupy Metra dobrze wpisuje się w plany ekspansji zagranicznej Kęt. Dzięki niemu producent umocni swoją pozycję na rynku. – Szacujemy, że łączne moce przerobowe połączonego podmiotu mogłyby wynieść nawet ok. 270 tys. ton rocznie, vs. obecne 125 tys. ton w Grupie Kęty. Co więcej, na bazie naszych estymacji dochodzimy do wniosku, że połączony podmiot (tj. 125 tys. ton Kęt plus 51 tys. ton METRA w Europie) stałby się jednym z 2-3 największych producentów wyrobów aluminiowych w Europie, z udziałem rynkowym przekraczającym 4-5 proc. – zwraca uwagę Łukasz Rudnik, analityk Trigon DM. Z jego ostrożnych szacunków wynika, że połączony podmiot „dołożyłby” ok. 30 proc. EBITDA w najbliższych trzech latach, natomiast zblendowana marża EBITDA obniżyłaby się o min. 1,3 pkt proc. – Mając na uwadze strukturę produktową Metra wśród potencjalnych plusów przejęcia można wymienić wejście w segment taboru kolejowego, co jest szczególnie istotne w kontekście słabości europejskiego automotive oraz kluczowej roli kolejnictwa w trendach budowania zeroemisyjnego transportu i zbudowanie przyczółku do ekspansji na rynkach Ameryki Północnej, co w połączeniu z mocnym brandem Metra na rynku włoskim może pomóc również w budowie prezencji na rynkach Europy Zachodniej. Oczywistymi elementami są również synergie po stronie np. zakupu samego aluminium, wzmocnienie grupy zakupowej czy potencjalne lepsze utylizowanie mocy dzięki dystrybucji swoich produktów w Europie oraz USA i Kanadzie – wskazuje ekspert.




