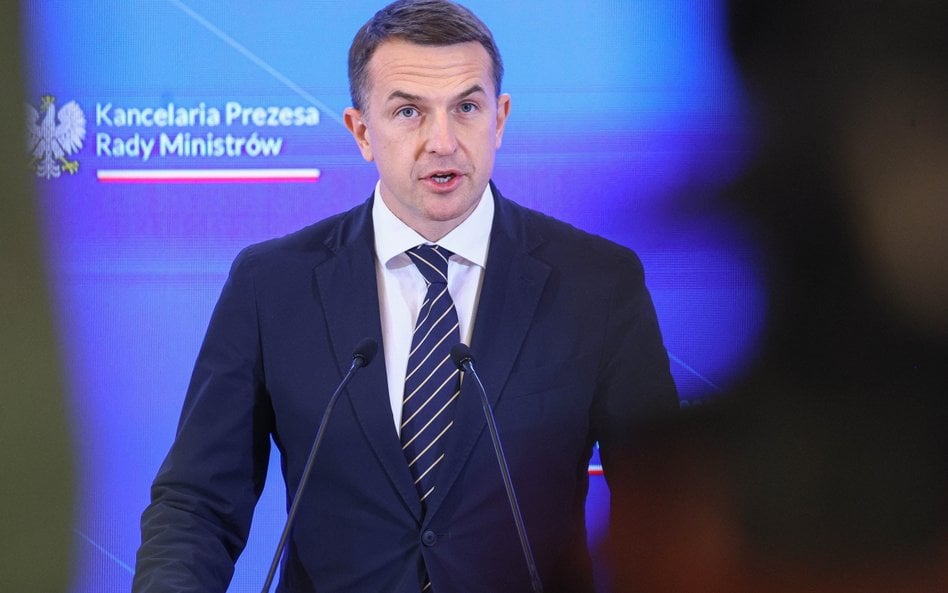
Szłapka podczas konferencji prasowej po posiedzeniu rządu ocenił, że ze względu na „bardzo trudną sytuację geopolityczną” koncerny paliwowe odnotowują wyjątkowo wysokie zyski.
- Uważamy, że te koncerny paliwowe powinny podzielić się tymi zyskami z obywatelami, ze społeczeństwem i powinny być dodatkowo opodatkowane. Dlatego po raz kolejny, już drugi raz, rząd przyjął ustawę o podatku od nadzwyczajnych zysków firm energetycznych - powiedział.
Podpis prezydenta przywróci program CPN
Podkreślił, że jest to w „zasadzie dokładnie taka sama ustawa, jaka została zablokowana” przez prezydenta Karola Nawrockiego. Pod koniec lipca prezydent skierował tę ustawę do Trybunału Konstytucyjnego w trybie kontroli prewencyjnej. W ocenie Szłapki była to de facto blokada ustawy, a jej skutkiem jest to, że „te zyski po prostu nie wpłynęły do budżetu i nie mogły zostać przeznaczone na przedłużenie programu CPN”.
Rzecznik rządu podkreślił, że jeśli przyjęty we wtorek projekt uzyska podpis prezydenta, to - zgodnie z deklaracją premiera Donalda Tuska - rząd powróci do programu Ceny Paliwa Niżej.
Chodzi o projekt ustawy o podatku od nadzwyczajnych zysków osiągniętych w okresie od marca do grudnia 2026 r. ze zbycia paliw ciekłych. Zgodnie z założeniami projektu, nowa danina ma objąć przedsiębiorców prowadzących w okresie od 1 marca 2026 r. do 31 grudnia 2026 r. na terytorium Rzeczypospolitej Polskiej działalność w zakresie wytwarzania paliw ciekłych, ich importu lub nabycia wewnątrzwspólnotowego.
Podatek od nadzwyczajnych zysków uderzy w Orlen
Jako przykład przedsiębiorstwa paliwowego osiągającego istotne zyski w ostatnim czasie wskazano Orlen, który w II kwartale 2026 r. osiągnął przychody o 25,8 proc. wyższe niż rok wcześniej, a zysk operacyjny EBITDA LIFO - o 54,4 proc. wyższy niż rok wcześniej.
Przychody budżetowe z tytułu nowej daniny miałyby być wykorzystane m.in. na sfinansowanie działań osłonowych, obciążających budżet państwa. Chodzi w szczególności o pakiet CPN („Ceny Paliwa Niżej”), realizowany od końca marca do końca czerwca, a następnie w drugiej połowie sierpnia. W ramach pakietu obniżono stawkę VAT na niektóre paliwa, a w okresie do 15 czerwca - także stawkę akcyzy. Jednocześnie obowiązywały ceny maksymalne benzyny i oleju napędowego na stacjach, ogłaszane przez Ministra Energii.
Zgodnie z założeniami projektu ustawy, podstawę opodatkowania ma stanowić nadwyżka osiągniętych przez podatnika przychodów ze sprzedaży paliw ciekłych ponad kwotę przychodów z tego tytułu, jaka zostałaby osiągnięta przez tego podatnika przy zastosowaniu jego średniej marży sprzedaży paliw ciekłych z roku 2025 powiększonej o 20 proc. Tak ustalona wartość będzie stanowić tzw. marżę referencyjną.
„Proponuje się, aby stawka podatku wynosiła 60 proc. tak określonej podstawy opodatkowania, co proporcjonalnie odzwierciedla skalę nieoczekiwanych korzyści, przy jednoczesnym pozostawieniu podatnikowi możliwości dysponowania istotnej części nadzwyczajnego zysku” - wskazano.
Wojna o działanie prawa wstecz
W Ocenie Skutków Regulacji również założono wpływy budżetowe z tytułu podatku na poziomie 4 mld zł. W uzasadnieniu nowego projektu wskazano, że „zgodnie z dorobkiem orzeczniczym Trybunału Konstytucyjnego, zasada niedziałania prawa wstecz nie ma na gruncie prawa podatkowego waloru absolutnego i dopuszcza się odstępstwa od funkcjonowania tej zasady w ściśle określonych warunkach”. „W odniesieniu do prawa podatkowego uznaje się, iż odstąpienie od zasady lex retro non agit jest dopuszczalne, jeżeli jest to konieczne dla realizacji lub ochrony innych wartości konstytucyjnych o szczególnej doniosłości” - zaznaczono. Dodano, że ciężar finansowy będący następstwem sytuacji nadzwyczajnej związanej z konfliktem na Bliskim Wschodzie powinien równomiernie obciążać ogół społeczeństwa i podmioty gospodarcze.
Jako termin wejścia w życie proponowanych przepisów przyjęto 1 listopada br. (pierwsza, niepodpisana przez prezydenta wersja przewidywała jako termin wejścia w życie 1 sierpnia).
Sejm ma się zająć rządowym projektem w środę i - zgodnie z zapowiedzią marszałka Sejmu Włodzimierza Czarzastego - przeprowadzić głosowanie nad nim w piątek.
Pod koniec lipca prezydent Karol Nawrocki skierował do Trybunału Konstytucyjnego w trybie kontroli prewencyjnej ustawę o podatku od nadzwyczajnych zysków osiągniętych w okresie od marca do grudnia 2026 r. ze zbycia paliw ciekłych. Prezydent uzasadnił tę decyzję tym, że prawo miało wejść w życie w sierpniu, ale podatek miałby obejmować dochody uzyskiwane już od początku marca. Według niego oznaczało to próbę opodatkowania działalności z mocą wsteczną.
W przyjętej wówczas ustawie stawka podatku również miała wynosić 60 proc., a podstawę opodatkowania stanowić miała nadwyżka przychodów ponad kwotę przychodów, jaka zostałaby osiągnięta przez tego podatnika przy zastosowaniu marży referencyjnej, liczonej tak samo, jak w nowym projekcie. Rokiem referencyjnym będzie rok obrotowy zakończony przed 1 marca 2026 r. Zgodnie z poprawkami do ustawy zgłoszonymi w Senacie limit kwoty podatku do zapłacenia został ograniczony wysokością dochodu ustalonego do celów podatku dochodowego od osób fizycznych lub prawnych, lub też do zysku bilansowego w przypadku spółki jawnej.





