
Publikacja wstępnych wyników finansowych firmy XTB zawsze budzi sporo emocji i przekłada się na większe wahania cen akcji tej spółki. Tym razem te ruchy nie były aż tak duże jak w przeszłości, niemniej jednak akcjonariusze firmy i tak mogą mieć powody do zadowolenia. Papiery XTB drożały w środę w ciągu dnia ponad 4 proc.
Firma wynikami za IV kwartał przebiła oczekiwania rynkowe. W okresie tym broker zarobił na czysto 68,9 mln zł. Przychody wyniosły 183,6 mln zł. I chociaż w ubiegłym roku firma miała lepsze kwartały to i tak udało jej się pobić prognozy analityków.
– Wyniki są bardzo dobre. Przychody są 18 proc. powyżej naszych założeń. W głównej mierze wynika to z wyższego wolumenu obrotu przy wyższej od zakładanej liczbie aktywnych klientów. Średnia rentowność obrotu już tak bardzo nie odstawała od założeń. Istotnie powyżej szacunków (o 20 mln zł) wypadły również koszty operacyjne, zwłaszcza w kategorii wydatków marketingowych. Wyższa od zakładanej akwizycja klientów miała na to wpływ, ale również średni koszt pozyskania nowego klienta wzrósł o 35 proc. kwartał do kwartału – zwraca uwagę Maciej Marcinowski, analityk Trigon DM.
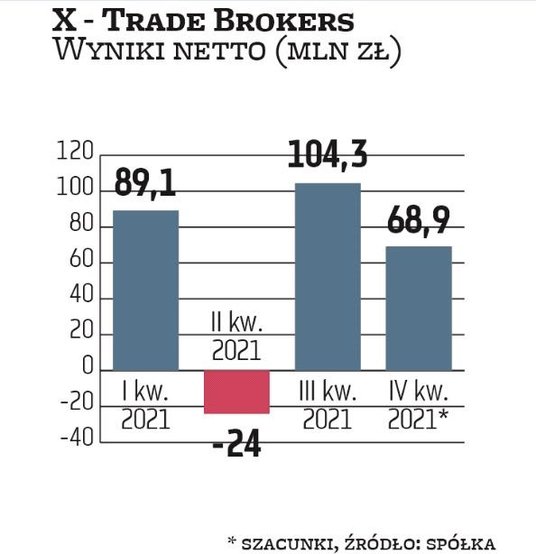
Firma podtrzymała dobrą passę, jeśli chodzi o nowych klientów. W IV kwartale przybyło ich prawie 43 tys., a w całym 2021 r. prawie 190 tys. Plany zostały więc znacząco pobite. Mowa bowiem była o 120 tys. klientów w 2021 r. Nie dziwi więc fakt, że XTB teraz wyżej stawia sobie poprzeczkę i chce pozyskiwać co najmniej 40 tys. nowych klientów kwartalnie.
– Jednym z najistotniejszych czynników naszego stabilnego rozwoju będzie docieranie do nowych grup i systematyczne powiększanie naszej bazy klientów. Dobre wyniki akwizycji pozwalają nam założyć, że w 2022 roku będziemy pozyskiwać co najmniej 40 tys. klientów kwartalnie. W samym tylko styczniu 2022 roku otworzyliśmy już około 18 tys. nowych rachunków, co potwierdza nasze prognozy – wskazuje Omar Arnaout, prezes XTB.
– Pozytywnie odbieramy zapowiedź zarządu, że w tym roku spółka chce pozyskiwać co najmniej 40 tys. nowych klientów kwartalnie, a w I kwartale prawdopodobnie wyraźnie przekroczy ten cel. Powinno się to przełożyć na około 20 proc. wyższe przychody, niż obecnie zakładamy. Niemniej jednak ścieżka na wzrost kosztów również jest bardzo agresywna. Wygląda na to, że będzie to rok bardzo dużych inwestycji marketingowych, więc nasza obecna prognoza zysku netto na 2022 (231 mln zł) wydaje się nadal adekwatna. 75 proc. wypłaty dywidendy implikuje natomiast 1,5 zł dywidendy na akcję i takiej wypłaty oczekujemy – wskazuje Maciej Marcinowski.




