
Spółki z WIG20 w tym roku do tej pory radziły sobie lepiej niż segmenty małych i średnich firm. Zdaniem wielu analityków w II połowie roku ten trend powinien się utrzymać. Które spółki pociągną WIG20?
Selekcja w sektorze finansowym
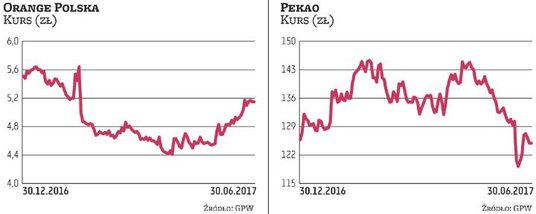
Jedną z lokomotyw naszego rynku w dalszym ciągu będzie sektor finansowy, na który uważnie spoglądają zwłaszcza inwestorzy z zagranicy. Biorąc pod uwagę wyceny, analitycy zalecają jednak selektywne podejście. Jednym z faworytów jest Pekao. – Ostatni spadek ceny akcji sprowadził ją do poziomów bardziej uzasadnionych fundamentalnie. Wysoki współczynnik wypłacalności oraz fakt, że nowi właściciele (PZU i PFR) są naszym zdaniem bardziej zainteresowani kursem akcji i dywidendami niż zazwyczaj Skarb Państwa, sugerują, że hojna polityka dzielenia się zyskami z akcjonariuszami zostanie utrzymana – argumentuje Marcin Materna, dyrektor działu analiz w Millennium DM. Dodatkowo spodziewa się odejścia od konserwatywnej polityki działania, która ograniczała zwyżki w poprzednich latach, co powinno przynieść wzrost wolumenów, a tym samym zysku banku. – Nie wykluczamy także opcji przejęcia Alior Banku, co byłoby ciekawym rozwiązaniem, które ożywiłoby znacząco działalność i ofertę banku w segmencie detalicznym. Zakładając wypłatę większości zysku w przyszłym roku w formie dywidendy, bank oferuje atrakcyjną rentowność ok. 6,5–7 proc., bez ryzyka związanego z kredytami frankowymi, za to z opcją na przeorientowanie strategii na bardziej prowzrostową – dodaje ekspert.
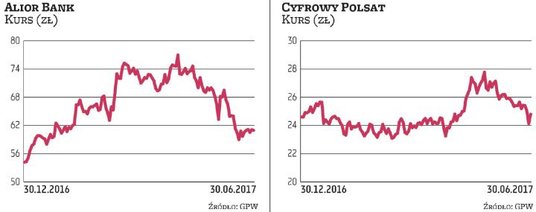
Ostatnia korekta notowań, wywołana odejściem współtwórcy i wieloletniego prezesa, może z kolei być okazją do kupna akcji Aliora. Bank jest jednym z szybciej rozwijających się podmiotów w sektorze. – Planowane synergie po połączeniu z BPH, a także zapowiadane dynamiczne zwiększanie wolumenów sprawiają, że w kolejnych latach zysk netto banku powinien się istotnie zwiększyć, sprawiając, że wskaźniki wyceny są jednymi z najbardziej atrakcyjnych w polskim sektorze – uważa Marta Dancewicz, analityk Noble Securities. – Poza szybkim wzrostem biznesu bank przyjął politykę tworzenia na własną rękę rozwiązań technologicznych, co pozwala mu jak dotąd implementować obniżające koszty rozwiązania szybciej niż konkurenci. Wierzymy, że mimo zmian w zarządzie bank utrzyma co do zasady kierunek rozwoju – dodaje.
Eksperci łaskawym okiem spoglądają też na PZU. Optymistycznie do spółki podchodzą m. in. analitycy Trigon DM. – Oczekujemy, że spółka może zarobić niemal 3,3 mld zł (co oznacza wzrost o 68 proc. rok do roku ) w tym roku i ponad 3,6 mld zł w przyszłym – prognozują. Swoje optymistyczne założenia opierają na dobrych wynikach za I kwartał 2017 r., wpływie konsolidacji Pekao i wyższej od wcześniejszych założeń rentowności działalności ubezpieczeniowej. W wydanej w czerwcu rekomendacji wycenili akcje PZU na 51,70 zł wobec około 45 zł płaconych obecnie na rynku.
Potencjał do poprawy notowań
Szansę na zarobek eksperci dostrzegają w sektorze energetycznym, biorąc pod uwagę nadal dobre perspektywy dla rynku krajowego i lepsze nastawienie do sektora na świecie. – Dzięki udanej konsolidacji w sektorze w ramach rządowego programu repolonizacji i biorąc pod uwagę rosnące oczekiwania zysków uważamy, że krajowa energetyka może zmniejszyć duże dyskonto, przy jakim jest handlowana względem europejskich spółek energetycznych na wskaźnikach EV/EBITDA – zauważają analitycy DM mBanku. Biorąc też od uwagę obecny poziom wycen, najkorzystniej wypada PGE.
Jednym z kandydatów do zwyżek w kolejnych kwartałach jest Cyfrowy Polsat. – Wycena telekomu po wynikach za I kwartał wyraźnie wzrosła, po czym wróciła do poprzedniego poziomu, najprawdopodobniej w obawie przed ryzykiem odpływu klientów związanym z wprowadzeniem nowej ustawy medialnej. Taki scenariusz oczywiście nie jest najbardziej korzystny dla Cyfrowego Polsatu, ale wydaję mi się, że jego negatywny wpływ został trochę wyolbrzymiony. Dodatkowo lojalność klientów może się teoretycznie jeszcze bardziej wzmocnić po zakupie praw do transmisji Ligi Mistrzów, na co kurs wcale nie zareagował – zauważa Konrad Księżopolski, szef analityków Haitong Banku. – Obecna wycena nie wydaje się wygórowana zwłaszcza w kontekście IPO Playa, który wyceniany jest na podobnych lub wyższych wskaźnikach, a nie ma tak kompleksowej oferty jak Cyfrowy Polsat – dodaje.
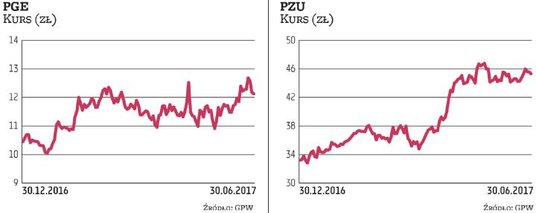
Ciekawą propozycją mogą być też spółki, które do tej pory w niewielkim stopniu skorzystały z hossy. Zdaniem Księżopolskiego największe szanse na nadrobienie strat ma Orange. – Nie spodziewam się diametralnej poprawy lub zmiany fundamentów spółki, gdyż działa na konkurencyjnym i przewidywalnym rynku. Jednak w II połowie roku czynnikiem, który może determinować kurs, będzie aktualizacja strategii, która ma być ogłoszona na początku września. Z ostatnich wypowiedzi przedstawicieli Orange można wnioskować, że spółka nie zmieni strategii biznesowej, kładąc główny nacisk na rozwój technologii światłowodowej w nadziei na sukcesywne odzyskiwanie straconego rynku stacjonarnego internetu na rzecz telewizji kablowych. Wydaję się, że główny akcent aktualizacji strategii może zostać położony na część kosztową, która cały czas w Orange ma spore możliwości redukcji – zauważa.
Nieoczekiwane odejście współtwórcy sukcesu i wieloletniego prezesa Aliora wywołało przecenę akcji. Spadek może jednak stanowić okazję. Bank ten jest jednym z szybciej rozwijających się podmiotów w sektorze i nie posiada kredytów frankowych.
Notowania Cyfrowego Polsatu w tym roku radziły sobie ze zmiennym szczęściem. W ostatnich tygodniach nad spółką ciążyło ryzyko związane z odpływem klientów w związku z nowelizacją ustawy medialnej. Firma posiada jednak inne mocne atuty.
Akcje telekomu przez większą część 2017 r. zawodziły, ale w ostatnich tygodniach inwestorzy nabrali większego zaufania do spółki. Rynek liczy na nową strategię, która pojawi się we wrześniu. Poza tym firma ma szanse na ustabilizowanie wyników.
Inwestorzy ostrożnie podchodzili ostatnio do inwestycji w akcje banku, mając na uwadze zachodzące zmiany właścicielskie i w zarządzie. Analitycy jednak podkreślają, że na tle sektora Pekao wyróżnia się prowzrostową strategią i atrakcyjną dywidendą.
W tym roku spółki energetyczne wróciły do łask inwestorów. Pomagało im w tym pozytywne nastawienie do sektora na świecie oraz niskie wyceny. Akcje PGE od początku roku zyskały ponad 15 proc. Problemem dla inwestorów może być brak dywidendy, jednocześnie zachętą jest niska wycena.
Akcje PZU w I połowie roku wypracowały jedną z najwyższych stóp zwrotu spośród spółek z WIG20, zyskując 36 proc. Zdaniem analityków PZU ma potencjał do kontynuacji trendu. Spółka jest dobrze postrzegana przez inwestorów z zagranicy, płaci dywidendę i ma szanse na poprawę zysków.
Opinie
Adam Łukojć, zarządzający funduszami, TFI Allianz
O kierunku WIG20 decydować będą dwa czynniki: wyniki spółek wchodzących w skład indeksu oraz popyt zagranicy na polskie akcje. Dobra koniunktura gospodarcza w większym stopniu wpływa na sytuację finansową małych i średnich spółek, ale i wśród największych polskich podmiotów niektóre mogą odczuć poprawę. Dotyczy to zwłaszcza banków. Może też pomóc im poprawa nastawienia do europejskich podmiotów. Przejęcia, do których dochodziło ostatnio w sektorach bankowych w Hiszpanii i we Włoszech, zmniejszają ryzyko związane z systemem finansowym zachodniej Europy. Kursy banków ze Starego Kontynentu mogą być też wspierane przez możliwy wzrost oczekiwań na powrót inflacji. To może rozbudzić oczekiwania na wzrost stóp procentowych, a przez to zwiększyć zainteresowanie akcjami banków. Wraz z zachodnioeuropejskimi bankami mogłyby drożeć akcje polskich podmiotów. Wyceny nie powinny przeszkadzać zwyżkom. Akcje polskich banków wciąż nie wydają się drogie.
Sebastian Trojanowski, zarządzający portfelami, TMS Brokers
Po 20-proc. wzroście segmentu od początku wyceny wielu spółek z WIG20 są wymagające i dalszy wzrost stoi pod dużym znakiem zapytania. Wyniki banków za I kwartał nie dostarczyły argumentów do forsowania wyceny sektora powyżej obecnego 1,5 C/WK, więc bez zwyżek cen ich akcji trudno o kontynuację trendu wzrostowego. Zarówno siła względna samego WIG20 względem MSCI Emerging Markets, jak i prognozowanych zysków spółek, pozostają w okolicy kilkuletnich średnich. Natomiast wskaźnik C/Z na 2017 r. dla WIG20 daje ok. 5-proc. dyskonto do MSCI Emerging Markets i w mojej ocenie brakuje argumentów do wyceny polskiego rynku z premią wobec szerokiego indeksu rynków wschodzących. Z drugiej strony, na WIG20 lepiej patrzeć selektywnie, gdyż niektóre spółki już są po lub w trakcie korekty notowań (Eurocash, Asseco Poland, CCC), są mniej narażone na wahania globalnego sentymentu i mogą zachowywać się lepiej od indeksu blue chips.




