
Spośród firm notowanych na warszawskiej giełdzie firm jedynie w przypadku stosunkowo wąskiego grona spółek można mówić o kilkuletnim trendzie rosnących zysków. Systematyczność poprawy rezultatów powoduje, że w oczach inwestorów spółka taka jest bardziej przewidywalna, zwłaszcza w porównaniu z firmami, które ciągle zaskakują, raz na plus, raz na minus. Z kolei bardziej przewidywalne rezultaty to zachęta dla długoterminowych inwestorów. Dlatego systematyczna poprawa zysków jest nagradzana przez rynek. Poprawiające się wyniki znajdują odzwierciedlenie w kursie akcji, gdzie również można dostrzec systematyczny trend zwyżkowy. – Stabilne i relatywnie wysokie dynamiki zysków EBITDA i netto są czynnikami, które zazwyczaj warunkują długoterminowy trend wzrostowy, gdyż tego poszukują inwestorzy. Źródła systematycznej poprawy wyników są różne, w zależności od sektora i samej spółki, lecz głównymi przyczynami są często klarowna i konsekwentnie realizowana strategia rozwoju oraz przewagi konkurencyjne, co prowadzi do zaskoczeń wynikowych i rosnących oczekiwań względem przyszłych wyników – wyjaśnia Sebastian Trojanowski, zarządzający portfelami TMS Brokers.
Premia w wycenie
Systematyczną poprawą wyników może się pochwalić LiveChat, producent i dostawca oprogramowania komunikacyjnego. – Spółka posiada czytelny, niskokosztowy i efektywny model biznesowy, który w połączeniu z utrzymywaniem wysokich dynamik nowych subskrybentów przekłada się na stabilnie rosnące przepływy pieniężne. Oczywiście znajduje to odzwierciedlenie w rosnących kursach akcji oraz w wycenach i takie spółki zazwyczaj są premiowane za wzrost, zarówno względem szerokiego rynku, jak i sektora – przekonuje Sebastian Trojanowski. W przypadku LiveChata wskaźnik C/Z sięga 37-krotności zysków, a spółka wyceniana jest już na prawie 1,5 mld zł, choć w roku obrotowym 2015/2016 miała 53 mln zł sprzedaży i 28 mln zł czystego zysku.
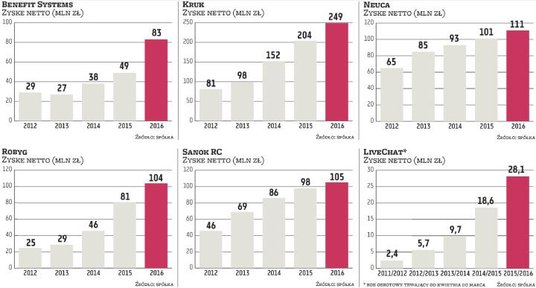
Wśród wysoko wycenianych firm jest także inny wynikowy prymus, Benefit Systems (C/Z = 32). Za spółką przemawia wysokie tempo rozwoju biznesu, który napędza rosnący rynek kart sportowych. Dzięki temu przychody i zyski spółki w ciągu zaledwie kilku lat zwielokrotniły wartość. Spółka ma również ambitne plany rozwoju związane z konsolidacją branży klubów fitness. W ocenie analityków trzymanie wysokiej dynamiki wzrostu kart sportowych w Polsce i na rynkach zagranicznych powinno przełożyć się na dalszy wzrost wyników. Jednocześnie spółce pomagać będzie moda na zdrowy tryb życia i wzrost znaczenia świadczeń pozapłacowych w firmach.
Stabilność niezagrożona
Z roku na rok coraz większe zyski wypracowuje Kruk. W 2016 r. lider na krajowym rynku zarządzania wierzytelnościami zanotował rekordowe prawie 250 mln zł zysku netto, kontynuując trend jego poprawy z lat poprzednich. W ciągu ostatnich pięciu lat czysty zarobek wzrósł blisko czterokrotnie. Zdaniem analityków nic nie wskazuje, by realizowana przez spółkę strategia miała wyczerpać jej możliwości wzrostu. – Z kwartału na kwartał wraz z rosnącymi wpłatami od dłużników Kruk potwierdza wysoką efektywność operacyjną, a znaczące inwestycje w portfele zapewniają wzrost odzysków również w kolejnych latach. Oczekujemy, że rekordowe zakupy wierzytelności dokonane w 2017 r. znajdą odzwierciedlenie w rosnących spłatach już w 2017 r. oraz 2018 r. – przewiduje Michał Fidelus, dyrektor działu analiz Vestor DM. – Zakładamy, że dynamika wzrostu EBITDA przyspieszy z 20 proc. rok do roku w 2016 r. do 28 proc. w 2017 r. oraz 26 proc. w 2018 r. Uważamy jednak, że wzrost wyników jest już odzwierciedlony w wycenie – dodaje.
Jedną z najbardziej przewidywalnych spółek, jeśli chodzi o raportowane wyniki, jest Sanok. Zostało to docenione przez inwestorów, bo w ciągu ostatnich pięciu lat akcje spółki dały zarobić prawie 400 proc. Producent wyrobów gumowych z sukcesem łączy rozwój organiczny, wspomagając wzrost biznesu udanymi przejęciami, co znajduje odzwierciedlenie w wynikach. Obecnie największe nadzieje są pokładane w przejętej niedawno QMRP, firmie działającej na chińskim rynku. Wyniki I kwartału pokazały, że ten rok może przynieść kontynuację pozytywnego trendu w wynikach, głównie za sprawą segmentu motoryzacyjnego. Zdaniem analityków DM BOŚ akcje Sanoka w dalszym ciągu pozostają atrakcyjną propozycją dla inwestorów. – Wpływ wysokich cen surowców w I kwartale br. okazał się zdecydowanie mniej bolesny, niż sądziliśmy. Ponadto spółka zapowiedziała wypłatę pokaźnej dywidendy – argumentują.
Stabilnością osiąganych wyników wyróżnia się Neuca. Zysk netto rośnie nieprzerwanie od 2010 roku. W efekcie jej papiery w ciągu ostatnich pięciu lat przyniosły efektowną stopę zwrotu, przekraczającą 420 proc. W ubiegłym roku dystrybutor farmaceutyków z lekkim zapasem zrealizował prognozę, która zakładała osiągnięcie 110 mln zł zysku netto bez zdarzeń jednorazowych. Na ten rok zarząd zakłada już 115 mln zł. Po I kwartale skorygowany zysk netto Neuki przekroczył 35 mln zł, co oznacza, że tegoroczne założenia zostały wykonane w 31 proc. Zarząd ostudził jednak emocje inwestorów, przyznając, że jest zbyt wcześnie na ocenę, czy prognoza może zostać podniesiona.
Robyg: przerwana passa
Coraz lepsze rezultaty z roku na rok pokazuje Robyg, największy z giełdowych deweloperów mieszkaniowych, co ma związek z bardzo dobrą koniunkturą na rynku mieszkaniowym. Rok 2016 był dla dewelopera kolejnym rekordowym pod względem wypracowanych zysków. W tym roku ta dobra passa zostanie jednak przerwana. Zarząd dewelopera w tym roku zakłada 90 mln zł zysku netto, czyli o ponad 17 proc. mniej niż rok wcześniej. Spółka tłumaczy, że w tym roku przekaże klientom mniej lokali – 2,5 tys. wobec 2,8 tys. w 2016 r. Wynika to z przesunięcia terminu ukończenia części projektów z końca 2017 roku na początek 2018 roku. Przedstawiciele spółki zwracają jednak uwagę, że dzięki temu znacząco poprawi się przyszłoroczny zysk netto.
Opinie
Grzegorz Pułkotycki, dyrektor inwestycyjny, Starfunds
Rozwój skali działalności i idący za tym wzrost zysków to kryteria kluczowe z punktu widzenia inwestora. Gdy spółka realizuje strategię, systematycznie zwiększa skalę biznesu i „dowozi" zakładane cele finansowe i średnioterminowo, i krótkoterminowo (prognozy roczne), to z perspektywy inwestycyjnej jest mniej ryzykowna. A co za tym idzie, inwestorzy żądają niższej premii za ryzyko, co ma bezpośredni pozytywny wpływ na wycenę. Dodatkowo stabilnie rosnące zyski to przesłanka oczekiwań rosnącej dywidendy. Źródeł sukcesu, jakim jest systematyczna poprawa wyników, prowadząca do ponadprzeciętnych stóp zwrotu, należy szukać przede wszystkim w samych spółkach. Strategia działania, produkt/usługa, kompetencje zarządu, przewagi kosztowe, technologia – to tylko niektóre czynniki, mogące stać u podstaw długoterminowego sukcesu, jakim jest wzrost zysków. Dlatego z perspektywy inwestycyjnej warto skoncentrować się na tych obszarach, które są źródłem długoterminowych przewag konkurencyjnych.
Seweryn Masalski, zarządzający funduszami, MM Prime TFI
Systematyczna poprawa wyników finansowych przez spółkę jest pożądanym zjawiskiem przez inwestorów. Taka sytuacja z reguły świadczy o tym, że mamy do czynienia ze sprzyjającym rynkiem i dobrze działającymi zarządem oraz właściwą strategią rozwoju, która jest umiejętnie realizowana. Jeśli akcjonariusze mają powody przypuszczać, że ten splot korzystnych okoliczności potrwa w następnych latach, wtedy wycena spółki będzie znacząco wyższa niż reszty rynku. Ciekawym przypadkiem jest Robyg, który mimo pozytywnej historii wyników jest wyceniany jedynie w okolicach dziesięciokrotności rocznego zysku. Najprawdopodobniej wynika to z wątpliwości inwestorów co do tego, czy koniunktura na rynku mieszkaniowym utrzyma się dłużej niż dwa, trzy lata. W każdym przypadku jednak dalsza ciągła poprawa wyników jest konieczna, by trend wzrostowy kursów akcji był kontynuowany, lub by utrzymać bieżącą wycenę.




