Efekt taniego dolara pomaga firmom handlującym odzieżą i obuwiem i wspierał ich wyniki w drugim kwartale 2026 r. W trzecim kwartale branża stara się ograniczać przeceny, a sprzyjały jej większy ruch i wyższa sprzedaż w sklepach dzięki zakupom w okresie powrotu do szkół i biur. Giganci chwalą się danymi z tego czasu przed giełdowymi inwestorami. Mniejsza aktywność chińskich platform e-commerce i idący za tym spadek cen reklam w internecie to szansa na kontynuację wzrostów sprzedaży krajowych, w tym notowanych na GPW spółek w kolejnych miesiącach. To nie oznacza, że w całym sektorze jest kolorowo.
Mieszany obraz odzieżowego rynku
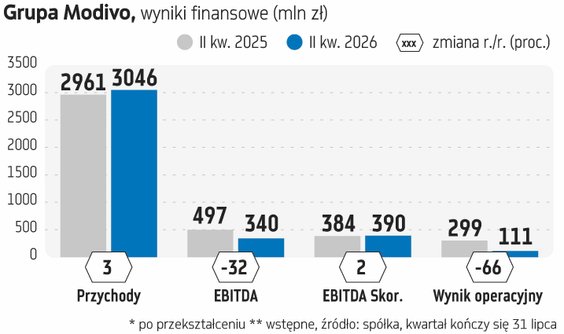
Wstępne i finalne wyniki za drugi kwartał i pierwsze półrocze 2026 r. pokazało już kilka notowanych w Warszawie spółek reprezentujących branżę modową. Mamy sprawozdania półroczne CDRL, VRG (obie pochwaliły się poprawą rentowności), wstępne dane z Monnari Trade (wzrost dzięki przejęciom, marża brutto ponad 64 proc.), Wittchenu (wyraźny spadek obrotów), platformy e-commerce Answear.com (plus 8-9 proc. na przychodach) oraz szacunki zarządu Grupy Modivo (drugi kwartał był dla niej słaby). Fala publikacji ostatecznych raportów półrocznych dopiero nadchodzi.
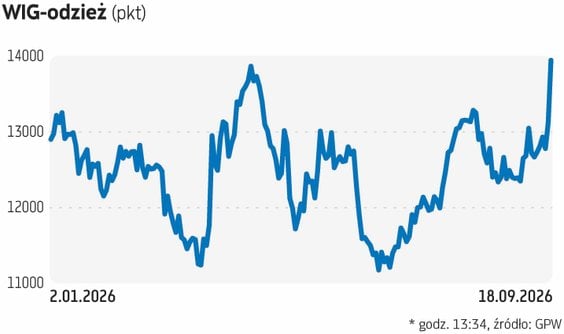
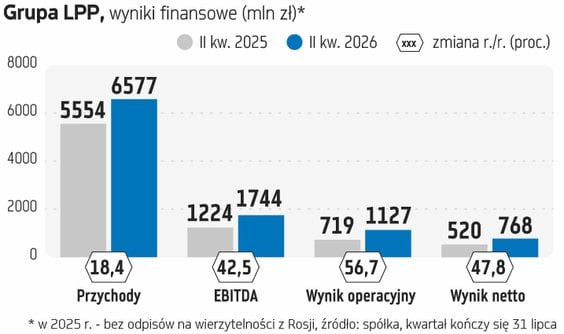
W czwartek finalne dane za półrocze pokazało gdańskie LPP. Poziom zysków w drugim kwartale (na czysto grupa zarobiła 768 mln zł, o prawie 48 proc. więcej niż rok wcześniej), kolejne podniesienie prognozy marż na ten rok i informacja, że w trzecim kwartale główny motor wzrostu – sieć sklepów Sinsay – znowu notuje wzrosty sprzedaży porównywalnej poruszyły notowaniami, a te wartością WIG-odzież.
Marcin Bójko, wiceprezes LPP, nie sprecyzował, jak szybko rośnie sprzedaż porównywalna Sinsay, ale podał, że cała grupa od początku sierpnia do 15 września zanotowała sprzedaż (w walutach stałych) wyższą o 20 proc. rok do roku. Wyższa niż przed rokiem jest też marża brutto.
LPP lokomotywą WIG-odzież
Akcje LPP drożały w piątek o 8,5 proc. osiągając nowe historyczne maksimum 24,3 tys. zł za sztukę. Przy tym kursie grupa kierowana przez Marka Piechockiego była warta już ponad 45 mld zł.
Zdaniem Sylwii Jaśkiewicz, dyrektor zarządzającej działem analiz w Domu Maklerskim BOŚ zarówno wyniki LPP w drugim kwartale, jak i pierwsze dane o kwartale trzecim są po prostu mocne, a spółka idzie w dobrą stronę.
- Na uwagę zasługuje poprawa w marce Cropp, ale przede wszystkim w Sinsay, który jest koniem napędowym dynamiki. To cieszy, bo wysiłek włożony w te marki ewidentnie przynosi efekty. Czekamy na podobną historię z Mohito – komentuje Sylwia Jaśkiewicz. Zaznacza także, że najważniejsza część trzeciego kwartału jeszcze przed LPP.
- Notowania akcji LPP rosną, ponieważ wyniki były sporo lepsze od oczekiwań, a wydawało się, że zaskoczenia być nie powinno, skoro mamy do dyspozycji wstępne wyniki opublikowane przez zarząd – ocenia Łukasz Wachełko, wicedyrektor działu analiz w biurze maklerskim Wood&Company.
- Inwestorzy mogą doceniać też informację, że sprzedaż porównywalna sklepów Sinsay ponownie rośnie. Patrząc w przód, są też podstawy do oczekiwania wyższych dynamik przychodów z e-commerce LPP. Zarówno zarząd LPP, jak i Allegro wskazują, że opodatkowanie chińskich platform zmniejszyło presję na rynku reklamy internetowej. Koszt per „klik” tanieje i bardziej uzasadnione ekonomicznie staje się wspieranie sprzedaży wydatkami na performance marketing, a to z kolei szansa na wyższą sprzedaż i być może przekroczenie prognozy przychodów– uważa Łukasz Wachełko.
Czytaj więcej

Ostateczne wyniki za drugi kwartał grupy LPP okazały się lepsze niż szacunki zarządu. Plany zysków rocznych idą lekko w górę. Efekt? W piątek rano...
Słaby złoty wiatrem w twarz
Pytany o to, czy na wyniki największych giełdowych odzieżowych firm w większym stopniu będą wpływać czynniki makroekonomiczne, czy ich własne ograniczenia, zwraca uwagę na osłabienie złotego wobec dolara. – Osłabienie złotego będzie wiało nam w twarz – mówi obrazowo Wachełko.
Dolar amerykański to waluta, w której importerzy (a do nich należą odzieżowi detaliści) płacą za towary lub komponenty w krajach azjatyckich.
- Zdecydowana większość wzrostu marży brutto na sprzedaży LPP obserwowana w tym roku to pochodna korzystnego kursu dolara. W drugim kwartale od ceny waluty zależało w dużym stopniu około 300 punktów bazowych marży (3 pkt proc. – red.). To oznacza, że jeśli spółka będzie robić zakupy przy kursie zbliżającym się do 4 zł, będzie to negatywnie oddziaływać na jej marżę. Stąd też w prognozie na przyszły rok jest ona niższa niż w prognozie na rok bieżący – tłumaczy Wachełko.
LPP należy do spółek o stabilnym modelu biznesowym, a więc – z punktu widzenia biur maklerskich – dość łatwych przy prognozowaniu.
- Są też firmy, gdzie tryby wciąż się kręcą – mówi Wachełko.
Modivo gościło inwestorów. Nowe dane
W minionym tygodniu spółka kierowana przez Dariusza Miłka gościła analityków i inwestorów w Polkowicach. Po spotkaniu opublikowała prezentację pokazaną specjalistom rynku kapitałowego. Na tytułowym slajdzie spółka napisała o sobie: „Multibrandowa platforma Modivo. Kompletny i skończony model biznesowy”.
W środku można znaleźć szereg ciekawych informacji. Należą do nich tempo wzrostu przychodów w pierwszych tygodniach trzeciego kwartału (plus 12,9 proc. w okresie od 1 sierpnia do 15 września, bez hurtu; w ujęciu LFL plus 7,9 proc.) oraz w samym wrześniu (plus 14 proc. i 13,1 proc.). Jest aktualizacja planów rozwoju sieci sklepów.
Jak podaje Dom Maklerski Trigon, docelowa liczba sklepów (plan na 2030 r.) została obniżona z 3600 do 2470, przy utrzymaniu celu około 3 mln m kw. powierzchni handlowej. O ile nie zmienił się plan dla sieci HalfPrice, o tyle ścięto plany dla CCC (z 1200 do 1000) i Worldbox (z 1200 do 300). Grupa zamierza natomiast uruchomić 450 sklepów ShockPrice.
Zarząd Modivo podtrzymał średnioterminowe założenia dla głównych pozycji finansowych do 2030 r. (aż 25 mld zł przychodu i 5 mld zł zysku EBITDA). Nie ma nadal jednak tego, na czym inwestorzy mogliby opierać bieżące decyzje inwestycyjne, czyli np. prognozy na ten czy przyszły rok.
Czytaj więcej

Dla spółek handlowych, w tym tych z działu odzież i obuwie, okres powrotu do szkół i biur po wakacjach jest gorący. Modivo otworzyło właśnie pierws...
Analitycy o grupie Dariusza Miłka: wykonanie i spokój
Sylwia Jaśkiewicz notuje kilka pozytywnych sygnałów z Modivo. Docenia powrót do korzeni, czyli oferty z niskiej półki cenowej, którą charakteryzuje się szczególnie nowa sieć rozbudowywana przez Dariusza Miłka – ShockPrice.
Zdaniem specjalistki grupa słusznie ogranicza ekspansję szyldów CCC i Worldbox. Jej zdaniem priorytetem powinna być w ich wypadku jakość. – Kluczowe będzie wykonanie planu – uważa specjalistka. Największe ryzyko upatruje w podejściu do sieci HalfPrice, gdzie jej zdaniem na wieszakach widać zbyt dużo własnych marek i towarów licencjonowanych grupy Modivo.
- Modivo ma za sobą słabe półrocze. Trzeci zaczął się według spółki lepiej. Najważniejszy będzie czwarty kwartał. Wzrosty sprzedaży widoczne w sierpniu i pierwszej połowie września to dobra informacja, ale potrzebujemy kontynuacji trendu, a tak naprawdę kilku kwartałów spokoju i dowożenia zapowiedzi – mówi Łukasz Wachełko.
– Chcielibyśmy zobaczyć powrót do wysokiego kilkunastoprocentowego wzrostu przychodów połączonego z poprawą rentowności – dodaje.
Zwraca też uwagę, że zarząd Modivo większy nacisk kładzie obecnie na przepływy gotówkowe: wydłuża własne płatności i stara się skracać rotację towaru. – Spółka ma istotne plany rozwoju i potrzebuje kapitału, a możliwości zwiększenia zobowiązań finansowych są ograniczone – uważa Łukasz Wachełko.




