
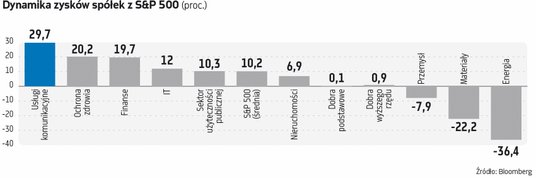
Mimo że w ostatnich dniach temat sezonu wyników zszedł na drugi plan przez zawirowania związane z polityką Trumpa, to inwestorzy z uwagą przyglądają się raportom za IV kwartał. Firmy związane z usługami komunikacyjnymi, ochroną zdrowia i finansami mogą poszczycić się najwyższymi zwyżkami wyników.
Powyżej średniej
Ponad 230 spółek wchodzących w skład indeksu S&P 500 opublikowało już raporty za IV kwartał. Odsetek firm, które pozytywnie zaskoczyły, pokonując prognozy analityków dotyczące zysku na akcję sięga ponad 78 proc. Wynik ten jest powyżej dziesięcioletniej średniej, która wynosi 75 proc.
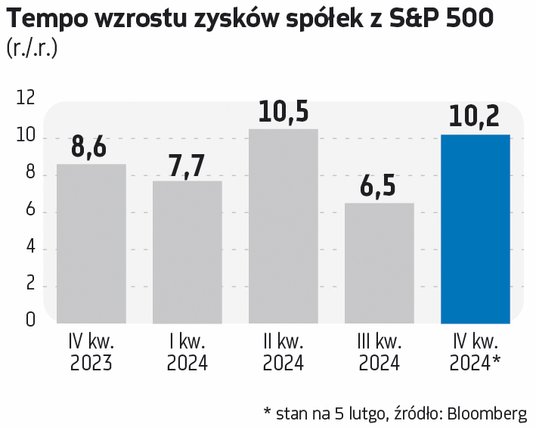
Dynamika poprawy zysków jest wyższa niż kwartał wcześniej. Obecnie, zgodnie z danymi Bloomberga, wynosi 10,2 proc. Pokazuje to, że końcówka 2024 r. była udana dla firm z USA, a kolejne kwartały mogą być również dobre, bowiem wzrost zysku o kilkanaście procent spodziewany jest w każdym kwartale 2025 r.
Sektorem, który do tej pory pokazuje największą dynamikę wzrostów jest branża usług komunikacyjnych (blisko 30 proc.), w skład którego wchodzą tacy giganci, jak m.in.: Alphabet, Meta czy Netflix. Na podium znajdują się także ochrona zdrowia (wzrost o 20,2 proc.) i finanse (poprawa o 19,7 proc.).
W sektorze finansowym szczególnie wyróżniają się banki. Pożyczkodawcy korzystali z dobrej sytuacji w amerykańskiej gospodarce, hossy na rynku akcji i poprawiającej się aktywności na rynku fuzji i przejęć, a także ze stosunkowo wysokich stopach procentowych, mimo obniżek stóp przez Fed, które już się dokonały. JPMorgan Chase odnotował rekordowy roczny zysk w wysokości 58,5 mld USD, osiągając 14 mld USD zysku w IV kwartale. Łącznie cztery największe amerykańskie banki odnotowały zysk netto na poziomie ponad 26 mld USD.
Przedsiębiorstwa są bardziej optymistycznie nastawione do gospodarki i są zachęcone oczekiwaniami bardziej prowzrostowego programu i lepszej współpracy między rządem a biznesem – przyznał Jamie Dimon, prezes JPMorgan Chase.
Ponadto wiele wskazuje na to, że również kolejne kwartały mogą być bardzo udane dla amerykańskich firm finansowych. Prognozy wskazują, że Fed może dokonać jednej obniżki stóp procentowych w 2025 r., ale niewykluczone, że nie dojdzie do żadnego cięcia. W efekcie, taki stan wzmacniałby wyniki odsetkowe pożyczkodawców. Ponadto administracja Donalda Trumpa wielokrotnie wspominała o deregulacjach, które również wsparłyby sektor finansowy.
Z kolei w sektorze medycznym m.in. Pfizer odnotował znaczną poprawę rezultatów, bowiem sprzedaż produktów na covid przekroczyła oczekiwania, a szeroko zakrojone działania mające na celu obniżenie kosztów przyniosły efekty. W IV kwartale spółka osiągnęła 410 mln USD zysku netto, wobec 3,37 mld USD straty rok wcześniej. Wyniki podsumowują krytyczny rok dla Pfizera, który konsekwentnie redukował koszty w związku z gwałtownym spadkiem sprzedaży związanej z produktami na covid w ciągu ostatnich dwóch lat. Firma stwierdziła, że jest na dobrej drodze do osiągnięcia ogólnych oszczędności w wysokości 4,5 mld USD do końca 2025 r. dzięki programowi cięć kosztów.
Poprawa wyników jest szeroko obserwowana w sektorze medycznym na Wall Street. Długoterminowe perspektywy tego sektora również wyglądają optymistycznie, m.in. z uwagi na trendy światowe, takie jak starzenie się społeczeństw. Wpływa to na popyt na szeroko rozumiane produkty i usługi medyczne. Nie bez znaczenia dla rozwoju sektora medycznego są także innowacje technologiczne, które pomagają w rozwoju diagnostyki i nowych leków.
Big techy pod lupą inwestorów
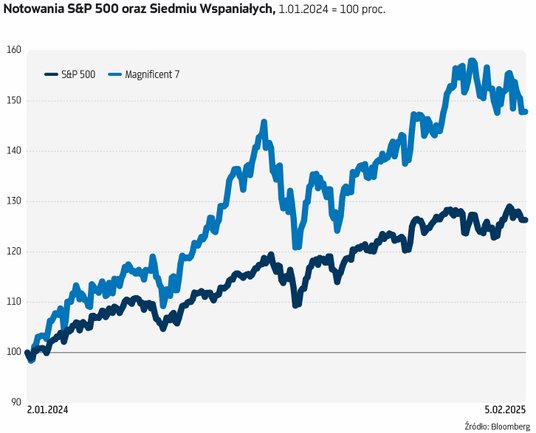
Jak co kwartał w ostatnich latach najbardziej wyczekiwanymi przez inwestorów raportami są te publikowane przez spółki z grona wspaniałej siódemki (z ang. Magnificent 7). Nie wszystkie firmy zdołały zadowolić inwestorów. Tesla odnotowała 2,32 mld USD zysku netto, o 71 proc. mniej niż przed rokiem. Skorygowany zysk na akcję wyniósł 0,73 USD wobec oczekiwanych przez analityków 0,76 USD. Przychody z działalności motoryzacyjnej spadły o 8 proc. do 19,8 mld USD. Tesla dostarczyła w IV kwartale ponad 495,5 tys. samochodów, co przekłada się na całkowitą liczbę dostaw w 2024 r. na poziomie 1,8 mln. Był to zatem pierwszy spadek liczby dostaw w ujęciu rocznym w historii firmy.
Elon Musk w ostatnich kwartałach mówił inwestorom, aby mniej skupiali się na podstawowej działalności spółki, a bardziej na przyszłości autonomii i robotyki. W październiku Tesla wzbudziła entuzjazm wśród fanów, prezentując wczesną wersję prototypu autonomicznej taksówki Cybercab. Jednak Tesla nadal nie produkuje robotaksówek. Zamiast tego firma sprzedaje wersję premium swojego częściowo zautomatyzowanego systemu jazdy o nazwie FSD (Full Self-Driving). To właśnie nadzieje na podbój rynku autonomicznych pojazdów napędzały w ostatnich miesiącach notowania spółki, wyniki bowiem podstawowej działalności nie tłumaczą tak wysokiej wyceny spółki.
Jednak konkurencja na tym polu się powiększa. Chińskie WeRide i Pony.ai testują i komercyjnie obsługują usługi przewozowe bez kierowców. Z kolei należąca do Alphabetu firma Waymo ma rosnącą ofertę komercyjnych robotaksówek na niektórych rynkach amerykańskich.
Również wyniki Alphabetu zawiodły inwestorów. Przychody wyniosły 96,5 mld USD wobec oczekiwanych 96,67 mld USD. Zysk netto wzrósł o ponad 28 proc. do 26,54 mld USD, a zysk na akcję sięgnął 2,13 USD poniżej oczekiwanych 2,15 USD. Alphabet odnotował także rozczarowujące przychody z działalności w chmurze, które sięgnęły 11,96 mld USD wobec prognozowanych 12,19 mld USD.
Z kolei Microsoft zdołał pokonać prognozy rynku dotyczące zysków, jednak ujawnił wolniejszy niż oczekiwano wzrost w usługach w chmurze Azure i słabsze niż prognozowano perspektywy przychodów. Firma miała zysk na akcję w wysokości 3,23 USD, pokonując oczekiwane 3,11 USD i przychody w wysokości 69,63 mld USD, przewyższając prognozę 68,78 mld USD. Pomimo wyzwań Microsoft nadal rozszerza swoje inicjatywy AI, w tym inwestycję w OpenAI i nowe partnerstwa AI. Microsoft zwiększył w ubiegłym roku pojemność centrów danych w najszybszym tempie w historii, a liczba aplikacji Azure OpenAI działających w bazach danych Azure i Azure App Services wzrosła ponaddwukrotnie w porównaniu z rokiem poprzednim.
Czytaj więcej

Spółki od dekad dzielące się z akcjonariuszami zyskiem charakteryzują się mniejszą zmiennością w porównaniu z szerokim rynkiem i lepiej zachowywały...
Meta przekroczyła oczekiwania w IV kwartale 2024 r., osiągając rekordowe przychody i zysk netto. Firma odnotowała 48,4 mld USD przychodów, o 21 proc. więcej rok do roku, a zysk netto sięgnął 20,84 mld USD, co stanowi wzrost o 49 proc. i przekłada się na 8,02 USD zysku na akcję. Analitycy przewidywali 46,99 mld USD przychodów i 6,76 USD zysku na akcję. Imponujące liczby pojawiają się, gdyż Meta przewiduje znaczny wzrost wydatków kapitałowych na sztuczną inteligencję w 2025 r.
W przypadku Apple’a zarówno zysk, jak i przychody były wyższe od oczekiwań. Przychody producenta iPhone'ów wzrosły o 4 proc. rok do roku, do rekordowego poziomu 124,3 mld USD. Zysk wyniósł 36,33 mld USD, co stanowi najwyższy w historii poziom i przekłada się na 2,40 USD na akcję w porównaniu z 2,35 USD prognozowanym przez analityków. Wyniki Apple’a napędza dział usług, który obejmuje subskrypcje, gwarancje i umowy licencyjne, bowiem wygenerował 23,12 mld USD przychodów. Prezes Apple’a Tim Cook powiedział, że firma ma ponad miliard subskrypcji, co obejmuje zarówno bezpośrednie subskrypcje usług, takich jak Apple TV+ i iCloud, jak i subskrypcje aplikacji innych firm za pośrednictwem systemu App Store.
W obecnym kwartale Apple spodziewa się wzrostu przychodów w ujęciu rocznym w wysokości od niewielkiej do średniej jednocyfrowej. Firma podała również, że spodziewa się niskiego dwucyfrowego wzrostu w dziale usług.
Jednak na wyniki Nvidii, prawdziwej gwiazdy napędzanej popytem na AI, inwestorzy muszą jeszcze trochę poczekać. Spółka poda raport 26 lutego. Wyceniana na blisko 3 bln USD ma według średniej prognoz rynkowych odnotować 0,79 zysku USD na akcję, o 61 proc. więcej niż rok temu. Warto jednak pamiętać, że Nvidia pokonywała prognozy Wall Street dotyczące zysków w każdym z ostatnich czterech kwartałów. Ponadto oczekuje się, że w całym roku fiskalnym 2025 Nvidia osiągnie zysk na akcję w wysokości 2,78 USD, co stanowiłoby ogromny wzrost o 135,6 proc. w porównaniu z 2024 r.
Szacunki FactSetu mówią, że w całym 2024 r. zyski siedmiu gigantów technologicznych wzrosły o 33 proc., podczas gdy pozostałe 493 firmy z S&P 500 odnotowały wzrost zysku o 4,2 proc. Prognozy wskazują jednak, że w kolejnych kwartałach ta dysproporcja będzie niwelowana, bowiem pozostałe firmy z benchmarku zwiększą dynamikę. W I kwartale 2025 r. wzrost zysku siedmiu wspaniałych ma sięgnąć 17,7 proc. rok do roku, a pozostałych firm z indeksu – 9,9 proc. Z kolei na IV kwartał giganci technologiczni mają notować 20,3 proc. wzrostu zysków, a reszta S&P 500 aż 15,4 proc.
Energia i materiały rozczarowały
Już od kilku kwartałów dwa sektory wyróżniają się negatywnie pod względem tempa zysków. Mowa o sektorze energetycznym, który obejmuje spółki związane przede wszystkim z ropą i gazem, a także sektor materiałów, który produkuje i wydobywa materiały wykorzystywane w różnych dziedzinach przemysłu. Spółki, które do tej pory opublikowały raporty za IV kwartał z sektora energetycznego odnotowały spadek zysków o ponad 36 proc.
Powodem są przede wszystkim niższe ceny ropy naftowej, ponieważ średnia cena tego surowca w IV kwartale wynosiła 70,32 USD i była o 10 proc. niższa od średniej z IV kwartału 2023 r. Szczególnie słabo wygląda sytuacja wśród firm, które zajmują się rafinacją ropy naftowej.
Przykładem jest Chevron, drugi pod względem wielkości producent ropy w USA. Spółka miała 2,06 USD zysku na akcję, o 40 proc. mniej niż przed rokiem, a odnoga zajmująca się rafinacją 248 mln USD straty, wobec 1,15 mld USD zysku rok wcześniej. Była to pierwsza strata działu rafinacji od 2020 r. Podobnie Exxon Mobil, który odnotował spadek zysku na akcję o 33 proc. do 1,67 USD.
Również I kwartał 2025 r. może być trudny dla spółek zajmujących się ropą, ponieważ ceny nadal pozostają poniżej poziomów sprzed roku. W efekcie, prognozy zagregowane przez FactSet wskazują, że sektor odnotuje spadek zysku o 8,5 proc.
Spółki z branży materiałów na razie odnotowały spadek zysków o ponad 22 proc. Prognozy na I kwartał 2025 r. wskazują, że sektor ten również odnotuje spadek zysków, jednak tylko o 1,4 proc. Powodem są niższe ceny surowców i materiałów wykorzystywane w przemyśle, jednak nadzieje na poprawę dają perspektywy poprawy sytuacji w gospodarce, która zwiększyłaby popyt.




