
Jednym ze wskaźników, które dobrze obrazują prawdziwą kondycję budżetów Polaków jest to, jak często muszą rezygnować z planowanych zakupów z powodu finansowych ograniczeń. Wyniki badania Santander Consumer Banku, zaprezentowane w raporcie „Polaków portfel własny: smart skarbonka” wskazują, że taka konieczność raz na kilka miesięcy dotyka aż 35 proc. z nich. Kolejne 24 proc. robi to raz na rok lub rzadziej, a 23 proc. – nigdy. Co ósmy respondent spotyka się jednak z taką sytuacją każdego miesiąca. Swoje zakupowe plany najrzadziej przekładają seniorzy (33 proc. wskazań na „nigdy”, podczas gdy w pozostałych grupach odsetek ten wynosi od 17 do 22 proc.). Z kolei problem z dopięciem budżetu co miesiąc najmocniej odczuwają osoby w wieku 50-59 lat (19 proc. wobec 8-13 proc. w pozostałych przedziałach).
Finansowa odporność
Odporność na nieprzewidziane wydatki wiąże się bezpośrednio z tym, w jakiej kondycji finansowej kończymy każdy miesiąc. Wyniki badania wskazują, że blisko 36 proc. dysponuje wtedy nadwyżką, którą może odłożyć. Jednocześnie 31 proc. musi mocno pilnować bieżących wydatków, a 24 proc. Polaków utrzymuje się bez większego problemu, choć nie generuje już oszczędności. Jedynie 5 proc. respondentów przyznaje, że pod koniec miesiąca sięga po rezerwy lub wsparcie. Największy komfort odczuwają osoby z grupy dobrze sytuowanych, gdzie 56 proc. deklaruje możliwość oszczędzania. Wyraźnie trudniej jest seniorom, ponieważ 35 proc. z nich musi w tym czasie zachować dużą ostrożność w zakupach.
Prawdziwym sprawdzianem dla stabilności domowego budżetu są także nieprzewidziane sytuacje, które wymagają dodatkowych funduszy. Gdyby pojawił się taki koszt, równy miesięcznym zarobkom, 34 proc. respondentów sfinansowałoby go częściowo z oszczędności, a częściowo z bieżących środków (34 proc.). Równo jedna trzecia (33 proc.) pokryłaby go z kolei w całości z odłożonych pieniędzy. Pomoc rodziny lub znajomych wybrałoby 14 proc., a pożyczkę – 10 proc. Polaków. – Na skorzystanie wyłącznie z zaoszczędzonych środków najczęściej zdecydowałyby się osoby w subiektywnie dobrej sytuacji finansowej (48 proc.). Odsetek ten znacząco maleje wraz z pogarszaniem się stanu portfela do jedynie 10 proc. u Polaków w najtrudniejszych okolicznościach materialnych. Zależność ta pokazuje, jak istotną rolę w zapewnieniu spokoju odgrywa stała nadwyżka środków, która pozwala na zachowanie kontroli nawet w sytuacjach kryzysowych – mówi Tomasz Szwarc, dyrektor ds. finansowania i ALM (zarządzanie aktywami i pasywami) z Santander Consumer Banku.
Czytaj więcej

Badani nie stawiają znaku równości między wszystkimi rodzajami długów – 34,2 proc. uważa, że niektóre z nich są bardziej szkodliwe dla gospodarki i...
Na czarną godzinę
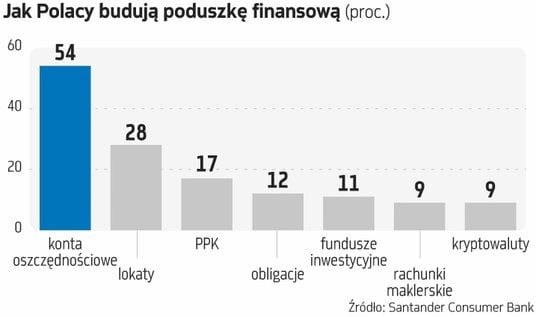
Skuteczne budowanie poduszki finansowej wiąże się także z wyborem odpowiednich narzędzi. Najpopularniejszym wyborem Polaków pozostaje konto oszczędnościowe, na które stawia aż 54 proc. W dalszej kolejności ankietowani wskazują na lokaty (28 proc.) oraz rachunki PPK (17 proc.). Znacznie mniejszym zainteresowaniem cieszą się obligacje skarbowe (12 proc.), fundusze inwestycyjne (11 proc.) oraz rachunki maklerskie i kryptowaluty (po 9 proc.). Warto także zwrócić uwagę na fakt, że z tych najmniej popularnych opcji zdecydowanie chętniej korzystają mężczyźni (w przypadku obligacji – 15 proc. wobec 9 proc. u kobiet, rachunków maklerskich – 12 w porównaniu do 7 proc., a kryptowalut – 12 wobec 6 proc.).
Czytaj więcej

Sprzedaż detaliczna w Polsce wzrosła w sierpniu o 3,8 proc. r/r w cenach stałych, nieco poniżej oczekiwań rynku na poziomie 4,5 proc.
Największe wyzwania
Choć blisko jedna piąta respondentów (19 proc.) deklaruje, że nie ma żadnych trudności z oszczędzaniem, to dla wielu Polaków wciąż jest to proces, który wymaga konfrontacji z własnymi słabościami i szeregiem barier. Najczęstszym hamulcem pozostają wysokie stałe koszty życia, na które wskazało 31 proc. To jednocześnie najczęstsza odpowiedź osób w wieku 50-59 lat (34 proc.). Niespodziewane wydatki to problem dla 28 proc. ankietowanych, a zbyt niskie dochody – 25 proc. Co ósmy respondent deklaruje z kolei brak dyscypliny finansowej. Ten aspekt częściej niż pozostali wskazują najmłodsi dorośli (21 proc.). Wśród innych przeszkód znalazły się nieregularne wpływy (10 proc.), brak potrzeby oszczędzania lub deficyt wiedzy o tym, jak skutecznie budować poduszkę finansową (po 7 proc.), a także brak konkretnego celu (5 proc.).
Respondenci, którzy oceniają swoją sytuację finansową jako dobrą, najczęściej deklarują, że nie mają z oszczędzaniem żadnych problemów (34 proc.). Dla porównania – w grupie o subiektywnie średniej zasobności portfela, odsetek ten wynosi jedynie 5 proc., a wśród osób w złej sytuacji materialnej – tylko 3 proc.




