
Polska gospodarka hamuje. Nie ma co do tego wątpliwości. Jak bardzo? Ekonomiści nie są co do tego zgodni, ale różnice zdań są raczej niewielkie – a dla przeciętnego uczestnika życia gospodarczego w zasadzie pozbawione praktycznego znaczenia. Między wzrostem PKB w IV kwartale br. o 3,7 proc. rok do roku a wzrostem o 4,5 proc. – a taki jest mniej więcej zakres prognoz ekonomistów – nie ma bowiem jakościowej różnicy. Co innego, gdyby wzrost nagle spadł w okolice 1–2 proc. rocznie. Takie spowolnienie byłoby widoczne nieuzbrojonym okiem. A taki właśnie scenariusz zdają się obstawiać inwestorzy z rynku obligacji skarbowych.
Dalekowzroczność inwestorów
O tym, że notowania obligacji, a dokładnie mówiąc, nachylenie tzw. krzywej rentowności, można uważać za wskaźnik wyprzedzający koniunktury, często mówi się w kontekście amerykańskim. Wiosną i latem br., gdy doszło do odwrócenia tej krzywej, czyli spadku rentowności obligacji o dłuższym terminie do wykupu poniżej rentowności obligacji o krótszym terminie do wykupu, wielu analityków uznało to za zwiastun recesji. Nad Wisłą jednak ekonomiści krzywą rentowności na ogół się nie emocjonują. Nietrudno to zrozumieć. Na notowania polskich obligacji, szczególnie dziesięciolatek, często większy wpływ ma sytuacja na tzw. bazowych rynkach długu (USA, strefa euro) niż krajowe czynniki. Trudno więc uważać je za dobry barometr koniunktury.
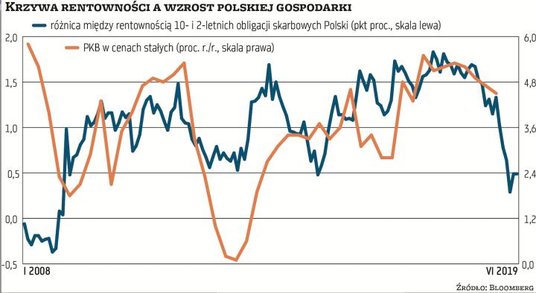
W ostatniej dekadzie zależność między krzywą rentowności a tempem rozwoju polskiej gospodarki była jednak zadziwiająco silna. Zwrócił na to niedawno uwagę na Twitterze Piotr Bielski, ekonomista z Santander Bank Polska, zestawiając na wykresie różnicę między rentownością dziesięciolatek a rentownością dwulatek (to jedna z popularniejszych miar nachylenia krzywej rentowności) ze zmianami rok do roku kwartalnego PKB Polski. Obie krzywe (patrz wykres) mają bardzo podobny przebieg. Gdyby ten związek miał się utrzymywać także w III i IV kwartale br., wzrost PKB musiałby tąpnąć do około 1,5 proc. rok do roku, z 4,7 proc. w II kwartale. Czyżby inwestorzy z rynku długu widzieli coś, czego nie widzą ekonomiści?
Zanim odpowiemy na to pytanie, warto się zastanowić, dlaczego w ogóle w krzywej rentowności mielibyśmy dopatrywać się sygnałów dotyczących perspektyw gospodarki. Powodów jest kilka. Wśród czynników, które determinują rentowność obligacji, są m.in. oczekiwania inwestorów odnośnie do inflacji i stóp procentowych w przyszłości. Spadek nachylenia krzywej dochodowości – czyli spadek rentowności papierów o dłuższym czasie do wykupu relatywnie do rentowności papierów o krótszym czasie do wykupu – można więc interpretować jako wyraz obaw, że gospodarka będzie hamowała, co pociągnie za sobą w dół inflację oraz stopy procentowe. Inwestorzy mogą się oczywiście mylić, ale z drugiej strony ich oczekiwania mają też pewną moc sprawczą. Rynkowe sygnały spowolnienia, w tym spłaszczenie krzywej rentowności, mogą wpływać na nastroje firm i gospodarstw domowych, które mają już bezpośrednie przełożenie na koniunkturę.
Te mechanizmy mogą tłumaczyć, dlaczego w USA każda z ostatnich dziewięciu recesji była poprzedzona odwróceniem krzywej rentowności. – Niewiele jest rynkowych wskaźników, które byłyby bardziej wiarygodnymi prognostykami recesji w USA niż spread między rentownościami długo– i krótkoterminowych obligacji skarbowych USA – pisali w kwietniu br. ekonomiści banku Berenberg. Neil Shearing, główny ekonomista firmy analitycznej Capital Economics, podkreślał zaś, że tylko raz od połowy XX w., w 1998 r., krzywa rentowności wysłała fałszywy sygnał, tzn. po jej odwróceniu nie nastąpiła recesja.
Wskaźnik zbyt wyprzedzający
Mimo to wiarygodność sygnałów płynących z rynku obligacji może budzić wątpliwości. Owszem, po odwróceniu krzywej rentowności w USA zawsze dochodziło do recesji, ale nie od razu. Według wyliczeń Torstena Sloka, głównego ekonomisty Deutsche Banku, od początku lat 80 XX w. między jednym a drugim zjawiskiem upływało od roku do trzech lat, przeciętnie zaś 21 miesięcy. Biorąc pod uwagę to, że w tym czasie recesje oddzielało od siebie średnio niespełna sześć lat, równie dobrze można by powiedzieć, że to recesje były prognostykiem odwrócenia krzywej rentowności.
Konsekwencją tego opóźnienia było też to, że recesje zawsze się rozpoczynały, gdy krzywa była już dość stroma. Na pierwszy rzut oka wydaje się to dość oczywiste. Jak tłumaczy Albert Edwards, strateg rynkowy Societe Generale znany z pesymizmu, banki centralne zaczynają łagodzić politykę pieniężną jeszcze zanim gospodarka zacznie się kurczyć, ale zwykle za późno, aby temu zapobiec. W rezultacie recesjom towarzyszą niskie krótkoterminowe stopy procentowe i tym samym niskie rentowności krótkoterminowych obligacji, ale też oczekiwania, że w przyszłości stopy będą wyższe, co z kolei pcha w górę rentowność obligacji długoterminowych. W takim jednak razie lepszym bezpośrednim zwiastunem recesji niż odwrócenie krzywej jest jej wystromienie albo po prostu pierwsza w cyklu obniżka stóp procentowych.
Inną kwestią jest, że odwrócenie krzywej, to tylko skrajna konsekwencja jej wypłaszczenia. Nie ma powodów, aby wyłącznie to nietypowe zjawisko traktować jako wskaźnik oczekiwań inwestorów co do koniunktury. Każda zmiana nachylenia krzywej może nieść jakieś sygnały dotyczące gospodarki w bliższej lub dalszej przyszłości. Czy tak jest w istocie? Widoczna gołym okiem na wykresie korelacja między notowaniami obligacji skarbowych a tempem wzrostu polskiego PKB sugeruje, że tak. Z drugiej strony, okresowe rozluźnienia tego związku, szczególnie w 2014 r., prowokują pytanie, w jakich okolicznościach rynku obligacji warto słuchać. Czy warto robić to dziś?
Inwestorzy trafnie przewidzieli spowolnienie wzrostu polskiej gospodarki, którego dołek przypadł na przełom lat 2012 i 2013, gdy PKB praktycznie stanął w miejscu. Krzywa rentowności polskich obligacji skarbowych zaczęła się wyraźnie spłaszczać jeszcze w 2011 r., gdy PKB rósł w tempie 5-proc. rocznie. Rada Polityki Pieniężnej zdecydowała się wtedy na kilka podwyżek stóp procentowych, aby stłumić inflację przewyższającą 4 proc. rocznie. Notowania dziesięciolatek sugerowały jednak, że rynek już widzi na horyzoncie poluzowanie polityki pieniężnej. W połowie 2012 r. rentowność dziesięciolatek przewyższała rentowność dwulatek już tylko o około 0,5 pkt proc., podobnie jak obecnie. A w listopadzie RPP rozpoczęła cykl obniżek stóp, który zakończyła dopiero w lipcu 2013 r. Krzywa rentowności się wystromiła, ale pod koniec roku zaczęła się znów spłaszczać. – To był okres, gdy wzrost gospodarczy już przyspieszał, ale nie miał żadnego przełożenia na inflację. Przeciwnie, nasilała się deflacja – przypomina w rozmowie z „Parkietem" Piotr Bielski. Spłaszczenie krzywej okazało się dobrym prognostykiem obniżek stóp, których RPP dokonała w październiku 2014 r. i marcu 2015 r., ale nie spowolnienia.
Niestałe prawa ekonomii
Mirosław Budzicki, ekspert w biurze strategii rynkowych PKO BP, zwraca uwagę, że niestabilny związek między krzywą rentowności obligacji a tempem wzrostu gospodarki to odzwierciedlenie szerszego zjawiska. – W ekonomii są pewne prawidłowości i pewna logika. To jednak nie jest fizyka, zależności między różnymi zmiennymi nie są stałe – tłumaczy. Przypomina, że wbrew podręcznikowym zależnościom w Polsce w ostatnich latach wzrost płac słabo reagował na tempo wzrostu gospodarki, a to z kolei przyczyniało się do tego, że nietypowo niska była inflacja. Obecnie, jak dodaje, Polska wykazuje większą niż dawniej odporność na spowolnienie gospodarcze w strefie euro. – Kształt krzywej rentowności w Polsce może nie mieć dziś wiele wspólnego z fundamentami polskiej gospodarki. Jeśli jest on wyrazem obaw przed recesją, to raczej chodzi o recesję w Niemczech niż w Polsce. Polska gospodarka jest oczywiście powiązana z niemiecką, ale spowolnienie może się u nas pojawić z opóźnieniem i może być łagodniejsze – przyznaje Bielski. – Nie widać w Polsce fundamentalnych przesłanek, aby krzywa rentowności dalej się spłaszczała. Rozwój gospodarki zwalnia, ale prawdopodobnie pozostanie bliski potencjalnemu. A jednocześnie inflacja będzie w okolicy albo nawet powyżej celu NBP. Nie ma powodów, aby oczekiwać w najbliższych latach obniżki stóp procentowych. Ostatnio wzrosła nawet liczba członków RPP, którzy byliby skłonni poprzeć podwyżkę stóp – dodaje Budzicki.
W tej mierze, w jakiej polski rynek długu odzwierciedla to, co dzieje się w strefie euro, jest także zaburzony przez politykę pieniężną Europejskiego Banku Centralnego, w tym przede wszystkim przez ogłoszone niedawno przez tę instytucję wznowienie zakupów obligacji skarbowych. Nad Wisłą występują do tego lokalne zaburzenia podaży i popytu, które mogą obniżać prognostyczną wartość krzywej rentowności. Chodzi z jednej strony o duży popyt banków na instrumenty dłużne, związany ze zmianami regulacyjnymi oraz konstrukcją podatku od aktywów, a z drugiej strony o ich ograniczoną podaż, co jest konsekwencją dobrej sytuacji budżetowej. Ekspert PKO BP szacuje, że te czynniki odejmują od rentowności polskich 10-latek około 0,3 pkt proc. Przy takich warunkach popytowo-podażowych, jakie dominowały na polskim rynku długu jeszcze kilka lat temu, spread między dziesięcio- a dwulatkami byłby więc bliższy 0,9 pkt proc. A na takim poziomie, biorąc pod uwagę zależności z ostatniej dekady, byłby zgodny z wzrostem polskiej gospodarki w tempie około 3 proc. rocznie.
ekspert w biurze analiz makroekonomicznych Banku Pekao
Krzywa dochodowości obligacji rządowych odzwierciedla oczekiwania uczestników rynku przede wszystkim co do polityki pieniężnej banku centralnego, perspektyw wzrostu gospodarczego, inflacji oraz polityki fiskalnej. Kształt krzywej może posiadać pewną wartość prognostyczną na rynkach rozwiniętych, wskazując na możliwe ożywienie bądź recesję. W Stanach Zjednoczonych odwrócona krzywa (ujemny spread między rentownością dziesięcioletnich obligacji a rentownością trzymiesięcznych bonów) zwiastowała od lat 60. XX wieku recesje, które następowały najpóźniej po kilkunastu miesiącach od momentu, gdy długoterminowe stopy ukształtowały się poniżej krótkoterminowych.
W Polsce również można zauważyć pewną zależność pomiędzy zachowaniem rynkowych stóp procentowych a oczekiwaniami co do wzrostu gospodarczego. Choć krótki szereg czasowy nie pozwala na jednoznaczne wnioski, to jednak nie można nie zauważyć, iż „sygnały" z krzywej trafnie wskazały na gwałtowne spowolnienie dynamiki PKB w okresie 2011–2012 i następnie stopniowe odbicie w kolejnych latach. Nie bez znaczenia są jednak trendy kształtujące się na rynkach bazowych. Rentowności polskich obligacji oraz kształt krzywej uległy wyraźnej zmianie od IV kwartału 2018 r. przede wszystkim pod wpływem gwałtownego spadku rentowności zagranicznych obligacji oraz luźnej polityki pieniężnej głównych banków centralnych wobec rosnących obaw o spowolnienie gospodarcze na świecie. Silny spadek polskiej krzywej i jej wypłaszczenie dokonało się pomimo tego, iż krajowa gospodarka znajdowała się i wciąż pozostaje na ścieżce solidnego wzrostu gospodarczego, rośnie presja na wzrost inflacji oraz brak podstaw, by stopy procentowe NBP zostały obniżone w niedalekiej przyszłości. W takich okolicznościach aktualnie obserwowany kształt krzywej (spread między dziesięcio- a dwulatkami w okolicy 50 punktów bazowych wobec ok. 150 punktów bazowych pod koniec 2018 r.) traktujemy jako wynik relacji panujących na rynkach bazowych, a nie jako oznakę możliwego gwałtownego pogorszenia koniunktury w Polsce.




