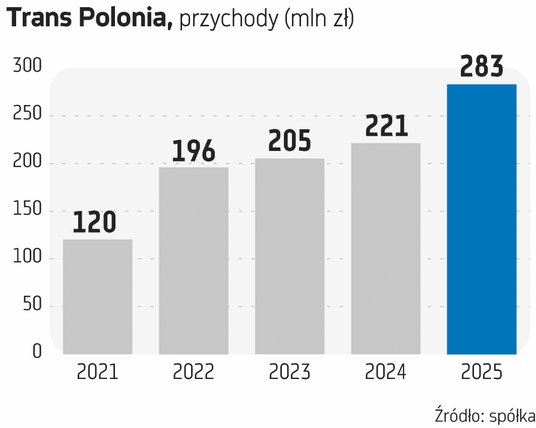
Strategia rozwoju stawiająca na przejęcia innych podmiotów niesie szereg potencjalnych korzyści, pozwalając na dynamiczne zwiększenie skali działalności i, co za tym idzie, wyników oraz wejście niemal z marszu na nowe rynki czy zdobycie przewag technologicznych w postaci know-how.
Gdy liczy się szybki efekt
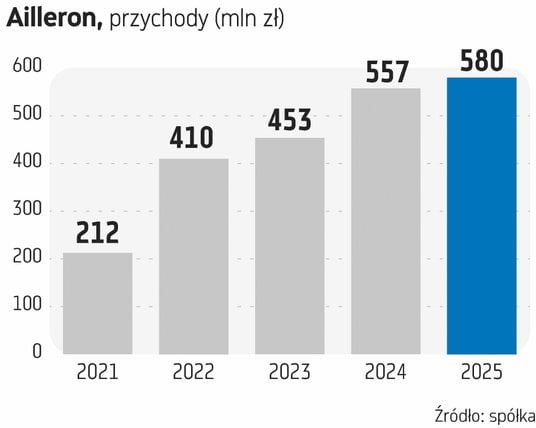
Strategia rozwoju poprzez akwizycje ma uzasadnienie w przypadku, gdy spółka oczekuje szybkich efektów w postaci gotowych struktur sprzedaży, marki czy doświadczonego zespołu znającego lokalny rynek, których zbudowanie od podstaw w przypadku samodzielnej ekspansji na nowym rynku byłoby czasochłonnym i kosztownym zadaniem. – Rozwój przez akwizycję może być jedną z przyjętych strategii rozwoju spółek, przynosząc wzrost wartości dla akcjonariuszy. O jego skuteczności decyduje jednak szereg czynników. W przypadku rozdrobionego rynku integracja poprzez M&A wydaje się właściwą strategią dla uzyskania efektu skali. W szczególności sprawdza się to wówczas, gdy przejmująca spółka ma przewagę kompetencyjną i finansową, co pozwala jej lepiej wykorzystać efekty synergii. Może się to wydawać oczywiste, ale kluczowe pozostają też same kompetencje spółki w zakresie integracji przejmowanego podmiotu, w szczególności w zakresie zatrzymania i wykorzystania kluczowych aktywów przejmowanego podmiotu, jak kadra, klienci, posiadane systemy itp. Akwizycje zagraniczne dodają dodatkowy element do tej układanki, mianowicie jest to najczęściej najprostszy sposób wejścia na dany rynek, gdzie przewagi pomiędzy akwizycją a budowaniem organicznego wzrostu są jeszcze bardziej jaskrawe – wyjaśnia Kamil Hajdamowicz, menedżer ds. portfeli w biurze doradztwa inwestycyjnego Erste BM.
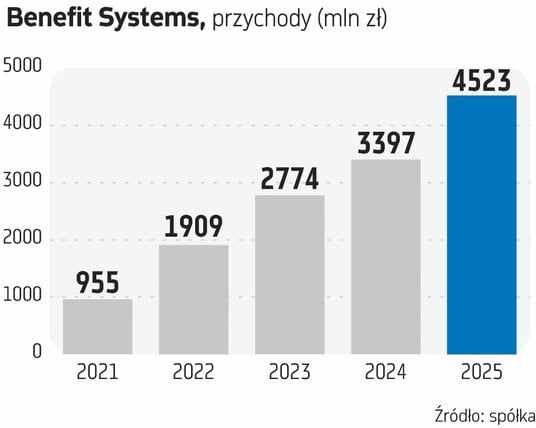
Adam Zajler, analityk BM Banku Millennium, wskazuje, że akwizycje mogą być skutecznym sposobem przyspieszenia wzrostu, jeżeli mają wyraźne uzasadnienie strategiczne i finansowe. – Akwizycje mają sens, gdy pozwalają szybciej zdobyć klientów i skalę, jak w Diagnostyce, wejść na nowy rynek wraz z lokalnym zespołem i kompetencjami, jak w przypadku zakupu Metry przez Kęty czy tureckiej grupy MAC przez Benefit Systems, albo poszerzyć ofertę, jak przy przejęciu PrestaShop przez cyber_Folks. Warunkiem pozostają rozsądna wycena, realne synergie i bezpieczne finansowanie transakcji – wyjaśnia.
Czytaj więcej

W trakcie pięciu miesięcy 2026 r. wartość fuzji na świecie wzrosła aż o 41 proc. do 2,4 bln dolarów. Aktywnym regionem jest Europa.
Ryzyk nie brakuje
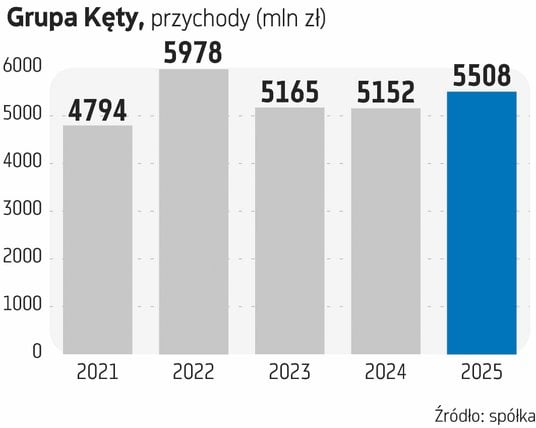
Strategia oparta na przejęciach zwykle pozwala na zauważalny lub nawet skokowy wzrost obrotów, ale jest też druga strona medalu, którą są koszty związane z ekspansją biznesu. Głównym wyzwaniem może być już sama transakcja, która z reguły wymaga sporych nakładów. – Rozwój przez akwizycje obarczony jest szeregiem ryzyk. Do najważniejszych wydaje się ryzyko ceny za przejmowany podmiot. Wiąże się to zarówno z zapłaceniem zbyt wysokiej ceny, liczonej chociażby jako wielokrotność EBITDA, gdzie potencjalne efekty synergii nie równoważą kosztu przejęcia. Drugą kwestią są źródła finansowania. Akwizycje finansowane drogim długiem mogą zniwelować wzrosty zysku operacyjnego. Do tych czynników dochodzą ryzyka operacyjne związane z nieprawidłowo przeprowadzoną integracją. Opieranie się wyłącznie na akwizycjach rodzi też pytania, czy spółka nie ma zdolności wzrostu organicznego – wskazuje Hajdamowicz.
Historia przejęć realizowanych przez polskie spółki zna wiele przypadków nieudanych transakcji, gdzie problemem okazały się koszty i brak oczekiwanych efektów. – Największym ryzykiem jest przepłacenie lub nieudana integracja, prowadzące do odpisów wartości firmy. Przykładem są Wirtualna Polska po przejęciu Szallas Group czy Ten Square Games po zakupie Rortos, ale można też wspomnieć najbardziej spektakularne porażki akwizycyjne na GPW jak akwizycję Trader.com przez Agorę w 2008 r. albo Quadra FNX przez KGHM w 2012 r. Duże transakcje zwykle zwiększają też zadłużenie, jak w przypadku Kęt i Metry (jeszcze nie sfinalizowane), albo wymagają emisji akcji, jak przy zakupie MAC przez Benefit Systems, a ekspansja zagraniczna dodatkowo zwiększa ryzyko walutowe i operacyjne – wylicza Zajler. – Kluczowe pozostają cena, możliwe synergie oraz zdolność integracji przejętego biznesu bez nadmiernego obciążenia bilansu. Błędy w tych obszarach mogą prowadzić do kosztownych odpisów i pogorszenia wyników – podkreśla.
Kęty aktywne na rynku przejęć
Szansę w przejęciach dostrzega Grupa Kęty. Dwa lata wcześniej sfinalizowała przejęcie polskiej spółki Selt za blisko 400 mln zł. Teraz stoi przed znacznie większym wyzwaniem. Aluminiowy potentat w zeszłym tygodniu ogłosił warunkową umowę nabycia 100 proc. udziałów w Fengari Holdings, właścicielu spółek z Grupy METRA, globalnego producenta profili aluminiowych i dostawcy zaawansowanych usług przetwórstwa aluminium, posiadającym zakłady zarówno w Europie, jak i za oceanem. Na sfinalizowanie transakcji Kęty będą musiały wyłożyć nawet blisko 2 mld zł, ale zarówno zarząd firmy, jak i analitycy nie mają wątpliwości, że ten zakup opłaci się polskiej grupie. Dzięki przejęciu Grupy Metra rodzimy producent wyrobów aluminiowych istotnie zwiększy moce, umocni swoją pozycję rynkową i zyska dostęp do nowych atrakcyjnych rynków Ameryki Północnej. Skala połączonego biznesu obu grup w ocenie zarządu powinna pozwolić Grupie Kęty znaleźć się w gronie TOP3 producentów w Europie. – METRA zostanie przejęta od funduszu private equity jako zdrowy biznes, który nie wymaga głębszej restrukturyzacji ani istotnych dodatkowych nakładów inwestycyjnych i dysponuje doświadczoną kadrą zarządzającą. Spółka jest komplementarna wobec aluminiowego biznesu Kęt, jednocześnie poszerza portfolio produktowe i kompetencje Grupy – pozytywnie oceniamy ekspozycję na segment kolejowy oraz zaawansowane maszyny – wskazuje Alicja Marcinkiewicz, analityk BM PKO BP.
Czytaj więcej

Liczba transakcji zrealizowanych w Polsce spadła. Perspektywy na drugie półrocze są umiarkowanie pozytywne.
– Choć skala przejęcia jest znacząca, dotychczasowe doświadczenia Kęt w realizacji akwizycji wspierają nasze przekonanie co do zasadności transakcji i potencjału synergii. METRA dobrze wpisuje się w strategię budowy międzynarodowej grupy przetwórstwa aluminium, zwiększając moce produkcyjne Kęt w segmencie wyrobów wyciskanych do ok. 270 tys. ton, a także poszerzając geograficzną bazę produkcyjną. Wartością dodaną jest obecność METRA w Ameryce Północnej, gdzie generuje ok. 45 proc. przychodów i posiada 35 proc. mocy produkcyjnych. Zapewnia to Grupie Kęty dodatkowy długoterminowy potencjał wzrostu i dywersyfikacji geograficznej – dodaje. Jednocześnie zauważa, że choć zadłużenie grupy wyraźnie wzrośnie, to wskaźniki zadłużenia nie powinny przekroczyć poziomów dopuszczonych w kowenantach. Sama spółka zapowiedziała też, że nie zamierza zrezygnować z dywidendy, którą regularnie wypłaca od lat.