
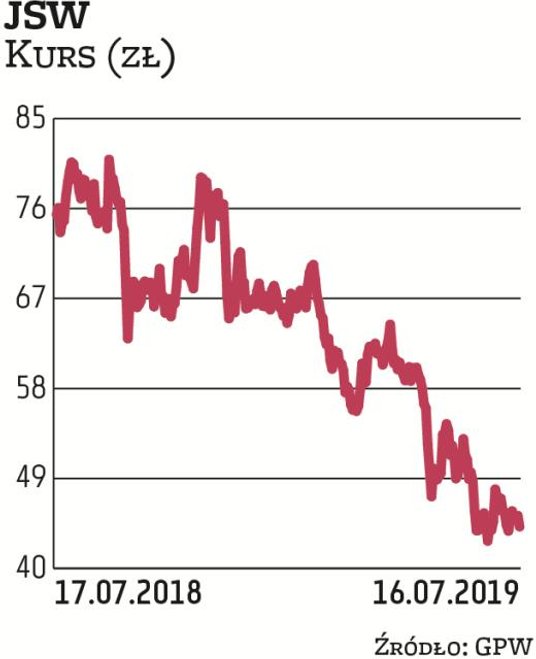
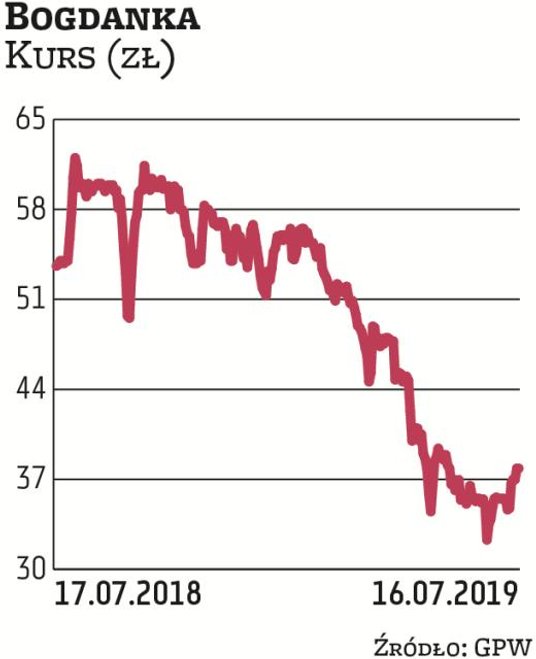
Ekspert wskazuje w obu przypadkach na podobne czynniki ryzyka sprawiające, że kurs akcji spółek zachowywał się gorzej od indeksów giełdowych. Jego zdaniem inwestorzy mogą obawiać się konsekwencji potencjalnego spowolnienia gospodarczego, które „może w konsekwencji prowadzić do załamania cen węgla koksowego i energetycznego w skali globalnej".
Do tego należy dodać inny czynnik – połączenie „ryzykownych projektów rządowych z eskalacją żądań związków zawodowych", które odbiłoby się na bilansie spółki. Trzecim elementem wpływającym na kurs akcji jest negatywny efekt „niesprawiedliwego traktowania akcjonariuszy mniejszościowych".
DM BOŚ przyznaje, że te obawy nie są pozbawione podstaw. – Jednakże podtrzymujemy ocenę, że akcje JSW/Bogdanki (Kupuj/Przeważaj, 12 EFV=67,2 zł na akcję w przypadku Bogdanki i 12 EFV=88 zł na akcję) są przesadnie tanie – pisze autor analizy.
W uzasadnieniu do tej optymistycznej oceny DM BOŚ prognozuje, że ceny węgla kamiennego powinny ustabilizować się na poziomie ok. 175 dol. za tonę, a będzie je wspierać popyt w Chinach. Wskazuje też, że inwestorzy są skłonni nazbyt przejmować się potencjalnym załamaniem gospodarczym oraz uwikłaniem w projekty rządowe, a nie doceniają np. zwiększenia produkcji w kopalniach.
Eksperci z branży podkreślają jednak różnice w sytuacji obu firm. – Lubelskie złoża węgla kamiennego są dużo mniej pracochłonne i m.in. przez to wydobycie tam jest rentowne – powiedział „Parkietowi" Michał Hetmański z ośrodka Instrat. – Dlatego w okolicach państwowej Bogdanki pojawili się prywatni inwestorzy z Australii czy Zjednoczonych Emiratów Arabskich – dodał.
Według niego śląskie kopalnie są w trudniejszej sytuacji ze względu choćby na koncentrację w jednym regionie, spadek cen węgla o jedną trzecią w ciągu ostatniego roku (ARA, Richards Bay), a także większe zasiarczenie i mniejszą kaloryczność niż np. (subsydiowany) węgiel rosyjski. MJ




