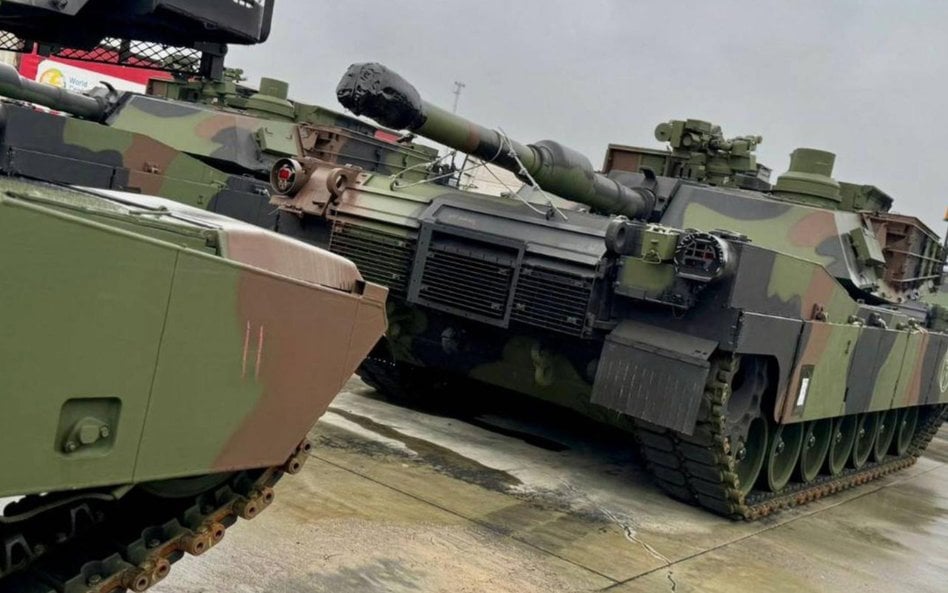
W dzisiejszych warunkach dałoby się racjonalnie wytłumaczyć zaangażowanie w polski koncern militarny spółek z akcjonariatem Skarbu Państwa. Są jednak zdecydowanie bardziej sprawiedliwe dla wszystkich akcjonariuszy rozwiązania na sięgnięcie do kasy spółek.
Lepsza byłaby dywidenda
Przed nami jeszcze półtora tygodnia września, ale jak na razie miesiąc ten zapowiada się na udany na GPW. Może to też oznaczać poprawę statystyk dla dziewiątego miesiąca roku, który częściej dla polskich akcji był kiepski. Ważne jest to, że wciąż dla krajowego rynku akcji siłą napędową pozostają wyniki spółek. W ostatnich dniach z WIG20 raporty podały Allegro oraz LPP. Pozytywnie inwestorzy zareagowali także na plany akwizycji Grupy Kęty. Czy na obrazie rynku da się znaleźć jakąś rysę? Z kluczowych dla zachowania indeksów spółek najbardziej rozczarowuje Orlen, dla którego piątek był czwartym z rzędu dniem spadków i to całkiem znacznych. W porównaniu z poniedziałkowym, rekordowym zamknięciem kurs był już niemal 8 proc. niżej. To wszystko pomimo raczej sprzyjającego Orlenowi otoczenia rynkowego. Utrzymujące się na wysokich poziomach ceny ropy i wojenna zawierucha pozwalają uzyskiwać rekordowe marże. Skąd więc widoczna przewaga podaży? Przyczyn można doszukiwać się oczywiście w ryzyku wstrzymania dostaw surowca z Arabii Saudyjskiej, jednak Saudi Aramco poinformowało już, że w ciągu kilku dni będzie w stanie uruchomić częściowo rurociąg Wschód–Zachód. Z drugiej strony w piątek pojawiły się doniesienia, że Saudi Aramco w przyszłym miesiącu nie dostarczy ropy do europejskich klientów.
Czytaj więcej

Orlen może przejąć część udziałów w Polskiej Grupie Zbrojeniowej – poinformował portal XYZ. Z informacji „Parkietu” wynika, że faktycznie jest to j...
Innym negatywnym czynnikiem mogłaby być presja polityczna związana z cenami paliw na stacjach oraz podatkiem od zysków nadzwyczajnych. Głównym argumentem podaży wydaje się jednak ewentualne zaangażowanie kapitałowe Orlenu (i jednego z banków) w Polską Grupę Zbrojeniową, wokół którego trwają medialne spekulacje. Dotyczą one także możliwego zaangażowania w Azoty, aczkolwiek tu zdania ekspertów są bardziej podzielone – biznesowo Orlenowi jest znacznie bliżej niż w przypadku firmy zbrojeniowej, wymagającej ogromnych nakładów.
Na ile taka decyzja obciążająca akcjonariuszy byłaby do przełknięcia przez inwestorów zagranicznych, odgrywających kluczową rolę w mocnym zachowaniu krajowego rynku akcji w ostatnich latach? Analitycy wskazują, że znacznie korzystniejszym rozwiązaniem byłaby np. wyższa dywidenda, którą otrzymaliby wszyscy udziałowcy, w tym np. fundusze emerytalne.
– Wydaje się że główną przyczyną słabości Orlenu jest PGZ. Rynek liczył na bardzo wysoką dywidendę, a kupno PGZ może te plany pokrzyżować – przyznaje Dawid Czopek, zarządzający Polaris FIZ. Przyznaje jednak, że i problemy z dostawami surowca mogą podkopać pozytywne nastawienie do Orlenu. – Drugą przyczyną słabości może być to, że Orlen będzie otrzymywał mniej ropy arabskiej. Oznacza to droższe zakupy na rynku spotowym, gorsze uzyski diesla, na którym się teraz super zarabia i w kolejnych miesiącach wyższą premię za zakup arabskiej ropy w kontraktach – tłumaczy Czopek.
W jego ocenie plany podatkowe w jakimś stopniu także należy uwzględniać, ale wydaje się, że ani do tzw. windfall tax ani do większego CIT-u rynek nie przywiązuje wagi ze względu na klincz pomiędzy rządem a prezydentem, w sumie korzystnym dla Orlenu.
– Zastanawiam się, jak rynek będzie reagował na pierwsze prognozy wyników za III kwartał Orlenu, bo w nich można będzie spodziewać się „fajerwerków” i to może spowodować powrót pozytywnego nastawienia do spółki – przewiduje Czopek.
Obronność wymaga ofiar
Jakub Liebhart, wiceprezes Eques Investment TFI podkreśla, że jeżeli kapitał do transakcji z PGZ dostarczą Orlen, PZU czy bank notowany na GPW, koszt tej alokacji poniosą ich akcjonariusze. – W przypadku Orlenu oznaczałoby to mniejszą przestrzeń do finansowania własnych inwestycji lub wypłat dla akcjonariuszy, szczególnie że trudno wskazać oczywiste synergie wynikające z posiadania mniejszościowego pakietu w PGZ. W przypadku PZU czy banku dochodzi kwestia wymogów kapitałowych i kosztu zamrożenia kapitału w aktywie, które nie jest bezpośrednio związane z podstawowym biznesem – analizuje Liebhart.
Czytaj więcej
Naprawa kluczowego ropociągu w Arabii Saudyjskiej może potrwać tygodnie, a nie dni. Orlen znalazł już alternatywne dostawy ropy do Polski.
Przyznaje też, że taka decyzja rządzących byłaby stąpaniem po cienkim lodzie. – Najważniejszy jest jednak efekt szerszy niż sytuacja pojedynczych spółek. Jedną z istotnych narracji wspierających GPW w ostatnich kwartałach była poprawa jakości ładu korporacyjnego i bardziej rynkowe podejście do zarządzania spółkami Skarbu Państwa. Transakcja, w której giełdowe spółki z udziałem Skarbu Państwa angażują istotny kapitał w inne państwowe, niegiełdowe aktywo bez jasno wykazanych synergii, mogłaby tę narrację podważyć. W konsekwencji inwestorzy mogliby ponownie zacząć uwzględniać wyższą premię za ryzyko właścicielskie w całym koszyku spółek Skarbu Państwa, a nie tylko w Orlenie czy PZU. To istotne z punktu widzenia GPW, ponieważ SSP stanowią znaczącą część kapitalizacji WIG20 – podkreśla Liebhart. Dlatego – mówi – problemem nie jest samo PGZ ani sektor obronny. – Problemem z punktu widzenia rynku akcji jest możliwość powrotu pytania, czy kapitał giełdowych spółek Skarbu Państwa jest alokowany przede wszystkim według kryteriów stopy zwrotu i interesu wszystkich akcjonariuszy, czy również według szerszych celów właścicielskich państwa. Inaczej wyglądałaby sytuacja, gdyby nabywcą był podmiot w całości należący do Skarbu Państwa, np. BGK czy PFR. W takim przypadku byłoby to przede wszystkim przesunięcie aktywa i kapitału w obrębie sektora publicznego i z punktu widzenia inwestorów giełdowych wpływ byłby neutralny – nie angażowałby kapitału należącego do akcjonariuszy mniejszościowych spółek notowanych na GPW – mówi.
Sebastian Liński, dyrektor akcji zagranicznych w Uniqa TFI, uspokaja. – Teoretycznie tego rodzaju zaangażowanie mogłoby zostać postrzegane negatywnie, w szczególności, jeśli byłby to któryś z banków. W praktyce natomiast wydaje się, że będzie to odebrane neutralnie, szczególnie jeśli przejmującym będzie Orlen. Biznes obronny jest obecnie strategicznie kluczowy dla Polski i Europy i jest na rynku powszechne zrozumienie dla tego faktu. Będą się pojawiać nowe zamówienia, Orlen jako gwarant zobowiązań będzie wsparciem dla inwestycji i wzrostu mocy produkcyjnych. Ostatecznie może to spółce wyjść nawet na plus – przewiduje.
– Odkupienie Polimerów od Grupy Azoty nie jest z kolei jednoznacznie negatywnym czynnikiem dla Orlenu, ponieważ istnieją synergie między biznesami, które mogłyby zostać z czasem zrealizowane. W szczególności Orlen posiada środki na kapitał pracujący wymagany do płynnego działania zakładu przy wysokim poziomie wykorzystania mocy produkcyjnych. Grupa Azoty nie jest w stanie sfinansować działalności zakładu i utrzymać progu rentowności – analizuje ekspert Uniqi TFI.




