
Jest październik 2013 r. Ówczesny minister skarbu Włodzimierz Karpiński w liście do uczestników Kongresu Zarządów Spółek Giełdowych SEG pisze: „Widzimy potrzebę stworzenia nowej, aktualnej strategii dla rynku kapitałowego". Nie jest to ani pierwsza, ani też, jak się okaże na przestrzeni lat, ostatnia tego typu deklaracja. Wypowiadają ją praktycznie wszyscy kolejni przedstawiciele administracji państwowej, którzy mają jakikolwiek wpływ na rynek kapitałowy. Po upływie lat można uznać, że była to czysta kurtuazja. Można nawet odnieść wrażenie, że kolejni ministrowie mówią po prostu to, co przedstawiciele rynku kapitałowego chcą usłyszeć. Temat stworzenia dokumentu dla rynku kapitałowego na przestrzeni lat zdominował praktycznie wszystkie branżowe konferencje. Problem w tym, że podczas nich przekonani głównie przekonywali przekonanych. Po obecności na kilku tego typu imprezach można było już z góry założyć, co mniej więcej dany prelegent powie.
Tymczasem strategii jak nie było, tak nie ma. Po przykrych doświadczeniach z poprzednich lat w sumie należałoby porzucić wiarę, że faktycznie powstanie. I pewnie wielu już ją utraciło. Kiedy jednak dochodzi do kolejnych zmian politycznych, wiara, że akurat z tą ekipą może się udać, odradza się. I nie inaczej jest teraz.
EBOR na ratunek
Inna sprawa, że i przesłanek do tego, żeby umacniać swoją wiarę w stworzenie strategii, jest obecnie chyba więcej niż kiedykolwiek. Jest w tym zresztą pewien paradoks. Wszak to poprzednia władza kojarzona była z bardziej liberalną i prorynkową polityką. Rynek kapitałowy jak mało kto doświadczył jednak tego, że była to tylko teoria, czego najlepszym i jednocześnie najboleśniejszym przykładem była antyreforma OFE. Same zaś spotkania dotyczące strategii rynku kapitałowego, które odbywały się na szczeblu rządowym, patrząc z perspektywy czasu, były bardziej nastawione na kurtuazję niż na poważne działania.
Wydawało się, że podobnie będzie z obecną władzą, która dla stworzenia strategii rynku kapitałowego zdecydowała się nawet reaktywować Radę Rozwoju Rynku Finansowego. Jej pierwsze posiedzenie zakończyło się totalną klapą. Na szczęście Ministerstwo Finansów w porę zorientowało się, że dotychczasowy pomysł na stworzenie strategii jest drogą donikąd. Stąd też pojawiła się koncepcja, aby w cały proces zaangażować posiłki z zewnątrz w postaci Europejskiego Banku Rozwoju i Odbudowy.
Wybór tego partnera wydaje się zresztą nieprzypadkowy. Przemawia za nim nie tylko doświadczenie i know-how, ale także czas. Wszak to EBOR, jeszcze w 2015 r. z GPW dowodzoną wtedy przez Pawła Tamborskiego, rozpoczął współpracę nad raportem, którego celem była identyfikacja kluczowych czynników wzrostu i barier oraz przygotowanie rekomendacji dotyczących dalszego rozwoju rynku kapitałowego. Zdaje się nawet, że dokument ten jest praktycznie gotowy, więc jest nadzieja, że przynajmniej na pierwszym etapie tworzenia strategii prace nie będą się przeciągały w nieskończoność. Oczywiście nie ma się co łudzić, że rekomendacje EBOR-u okażą się lekiem na całe zło. Większość z nich może być nawet niedopasowana do realiów naszego rynku, ale i tak będzie to lepsza podstawa do dalszych rozmów aniżeli kolejne nic niewnoszące spotkanie rynkowe.
Sam układ polityczny wydaje się też sprzyjający. Mateusz Morawiecki został wybrany na premiera. Nie można zapomnieć także o Pawle Borysie, prezesie Polskiego Funduszu Rozwoju, który dba m.in. o to, aby kolejna odsłona reformy systemu emerytalnego nie była gwoździem do trumny rynku kapitałowego, ale aby stała się wręcz nowym impulsem do jego rozwoju. O ludziach związanych bezpośrednio z rynkiem kapitałowym nie trzeba oczywiście wspominać. Oni, jak mało kto, zdają sobie bowiem sprawę, że nasz rynek potrzebuje nowych bodźców.
Być może truizmem jest stwierdzenie, że proste metody rozwoju rynku kapitałowego już dawno się wyczerpały, ale bez uświadomienia tego faktu sobie, a właściwie administracji państwowej, niewiele wskóramy. Wielkie prywatyzacje to już relikt przeszłości, a OFE, które przez wiele lat gwarantowały dopływ kapitału, od pewnego czasu są tylko namiastką tego, czym były jeszcze kilka lat temu. Przypadkowi obserwatorzy mogą oczywiście powiedzieć, że jak może być źle, skoro w ciągu roku główny indeks giełdowy zyskuje ponad 20 proc., a obroty rynkowe notują poziomy niewidziane od lat. Nie dajmy się jednak zwieść pozorom. Za kilka lat może się bowiem okazać, że będzie to ostatnie tchnienie umierającego pacjenta.
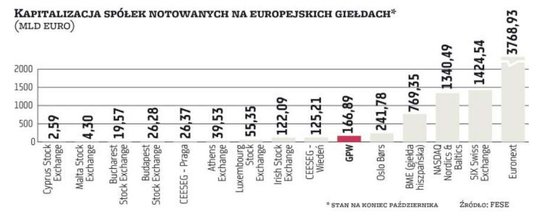
Lista problemów, z którym musimy się zmierzyć, jest wyjątkowo długa. Przede wszystkim brakuje nam lokalnego kapitału. Giełda wciąż jest rynkiem niewielkiej grupy pasjonatów. Wspomniane wcześniej fundusze emerytalne nie dają już wartości dodanej naszemu rynkowi. Klienci TFI wciąż pamiętają bolesne straty z poprzednich lat i fundusze akcji ciągle są na szarym końcu listy ich preferowanych produktów. Giełdowy rynek instrumentów pochodny to od lat jedynie kontrakty na WIG20. Spektakularnych debiutów giełdowych jest jak na lekarstwo. Częściej usłyszeć można o spółkach, które opuszczają giełdę. Status spółki publicznej to już nie ten sam prestiż co kilka lat temu, a i koszty z tym związane systematycznie rosną. To z kolei pokłosie inflacji regulacyjnej. Kolejne przepisy, często narzucane też przez Unię Europejską, zamiast służyć rynkowi, działają na jego szkodę. Kultury samodzielnego oszczędzania na emeryturę, również przez rynek kapitałowy, u nas nie ma. Z jednej strony można to tłumaczyć wciąż stosunkowo młodym wiekiem naszego rynku, ale głównym problemem wydaje się poziom edukacji ekonomicznej społeczeństwa.
Wspólne dobro
To tylko krótka lista problemów i zagadnień, z którymi należałoby zmierzyć się przy strategii rynku kapitałowego. Chętnych, by się w nią zaangażować, oczywiście nie brakuje.
– Jako giełda chcemy wspierać i brać aktywny udział w tworzeniu strategii dla rynku kapitałowego. W moim przekonaniu powinna ona zawierać co najmniej trzy podstawowe elementy: system zachęt dla firm do pojawienia się na rynku publicznym, program rozwoju rynku kapitałowego instrumentów dłużnych oraz dalszy rozwój platform obrotu instrumentami opartymi na cenach towarów na TGE – mówi Marek Dietl, prezes GPW.
Jak słusznie bowiem wskazuje, na GPW wciąż brakuje „awangardy polskiego biznesu", dlatego trzeba stworzyć system zachęt dla spółek. – Zachęta mogłaby np. polegać na jednorazowej amortyzacji inwestycji, które zostały poczynione ze środków pozyskanych poprzez giełdę. Innym pomysłem przyciągnięcia na rynek regulowany znaczących polskich eksporterów jest zachęta w postaci szybszego zwrotu z VAT (dla takiej spółki kilkakrotne zmniejszenie zaangażowania kapitału obrotowego VAT-u mogłoby być bardzo atrakcyjne). Rynek długu korporacyjnego, który już jest formalnie na GPW, stanowi ok. 40 proc. całego krajowego rynku nieskarbowych instrumentów dłużnych, natomiast odsetek tych instrumentów, które są rzeczywiście obracane, jest ciągle za mały. Ten rynek potrzebuje wysokiej jakości emitentów i płynności. Rozwój giełd towarowych w najbardziej rozwiniętych krajach świata od wielu lat stymulowany jest bardzo dynamicznym wzrostem obrotów na rynkach instrumentów finansowych. Ta formuła obrotu pozwoliła na zainteresowanie uczestnictwem w ekosystemie rynków towarowych instytucji finansowych. TGE będzie dążyła do rozwoju platform tego typu, co pozwoli na znaczące rozszerzenie bazy jej interesariuszy. Jednocześnie TGE prowadzi intensywny dialog z jej obecnymi uczestnikami, który ma na celu zwiększenie płynności na istniejących rynkach towarowych przewidujących fizyczne rozliczanie zawieranych transakcji – wymienia Dietl.
Swoją gotową „listę życzeń" ma zapewne każda instytucja związana z rynkiem kapitałowym. Przy tworzeniu strategii ważne jest jednak, aby osobiste ambicje różnych środowisk nie przysłoniły tego, o co wszyscy walczą, czyli o polski rynek kapitałowy. Nie bądźmy więc jak ci politycy, którzy o dobru rynku mówią tylko podczas publicznych wystąpień. Społeczeństwo za kilka lat nam za to podziękuje.
przemyslaw.tychmanowicz@parkiet.com
Opinie
Marcin Dyl, prezes, Izba Zarządzających Funduszami i Aktywami
O tym, że konieczna jest spójna i solidna strategia rynku kapitałowego, mówi się od dawna. Z pewnością uczestniczyć w tym procesie powinno kilka instytucji, nie tylko finansowych, ale także administracja państwowa. Kluczowe jest zidentyfikowanie podstawowych barier ograniczających rozwój, co do których raczej wszyscy są zgodni, a więc: słaby dopływ kapitału, generalny brak zrozumienia zasad działania rynku, niechęć do ryzyka i preferowane konserwatywne sposoby oszczędzania. Może więc należy zacząć od budowy zaufania i edukacji. Myślę, że rynkowi kapitałowemu może pomóc Program Budowy Kapitału i oczekiwane pracownicze plany kapitałowe. Wprowadzenie powszechności oszczędzania, w którym partycypują trzy strony: pracodawca, pracownik i państwo, odegra rolę tworzenia strumienia dopływu gotówki na giełdę, a także pozwoli Polakom bliżej zapoznać się z zasadami działania inwestycji.
Mirosław Kachniewski, prezes, Stowarzyszenie Emitentów Giełdowych
Strategia polskiego rynku kapitałowego powinna uwzględniać fakt, iż są na nim notowani emitenci, którzy – z perspektywy rynków zachodnich – są spółkami małymi i bardzo małymi. Niestety, nie sprzyjają temu panunijne regulacje, które wprawdzie teoretycznie tworzą jednolite reguły gry, ale na poziomie dla nas nieracjonalnie wysokim. Polskich inwestorów nie stać na to, aby spółka notowana na NewConnect spełniała takie same wymogi jak ponadnarodowe koncerny notowane na największych rynkach, a zatem strategia powinna uwzględniać wypracowanie możliwości odstępstwa od panunijnych regulacji w przypadku małych lokalnych emisji. Warto także nadmienić, że nawet najlepsza strategia nic nie zmieni przez sam fakt leżenia w szufladzie. Taki dokument powinien zatem zawierać szczegółowe postanowienia dotyczące wdrożenia i procedurę monitorowania wdrażania. Byłby to absolutny przełom względem wcześniejszych tego typu opracowań.
Waldemar Markiewicz, prezes, Izba Domów Maklerskich
W związku z potrzebą zwiększenia innowacyjności polskiej gospodarki konieczne jest wzmocnienie roli rynku kapitałowego. Trzeba stworzyć narzędzia, które pomogą zwiększyć jego udział w finansowaniu innowacyjnych firm. Dlatego należy realizować Program Budowy Kapitału zgodnie z założeniami SOR. Dzięki temu oszczędności Polaków trafią na rynek kapitałowy. Należałoby także wprowadzić zachęty podatkowe, w tym znieść podatek Belki. Trzeba też zwiększyć wiarygodność poprzez poprawienie wizerunku giełdy i spółek czy edukację inwestorów. Konieczna jest dobra egzekucja prawa. Postulujemy powołanie wyspecjalizowanego urzędu prokuratorskiego oraz sądu rynku kapitałowego. Ponadto należy zadbać o kosztowo oszczędne regulacje. Giełda jako instytucja infrastrukturalna powinna pełnić służebną rolę wobec pozostałych uczestników rynku. Ważne jest wspieranie płynności przez obniżenie kosztów transakcyjnych na GPW.




