
Rok 2021 będzie już szóstym z kolei, kiedy lokaty bankowe przynoszą straty w ujęciu realnym. Z przygotowanej przez NBP projekcji inflacji wynika, że w tym roku ceny wzrosną o 3,15 proc. Tymczasem średnie oprocentowanie lokat bankowych założonych w styczniu wyniosło 0,42 proc. Od tego czasu raczej bardzo się nie zmieniło, a tymczasem na rachunkach bieżących gospodarstwa domowe zgromadziły już niemal 814,5 mld zł, po wzroście w lutym o prawie 18,7 mld zł. Ogółem depozyty gospodarstw domowych zwiększyły się o 10,6 mld zł.
Lokata albo nic
Polska to kraj inwestorów lokatowych. Prawie 37 proc. Polaków stawia na ten rodzaj aktywa – wynika z ankiety firmy Tavex. Co ciekawe, wiele osób nadal w nic nie inwestuje – prawie trzy czwarte badanych nie pomnaża zaoszczędzonych pieniędzy. Powody w obu przypadkach są dwa – jeden wynikający z drugiego. To przede wszystkim obawa przed ryzykiem, przesłaniająca fakt, że nie ma żadnej lokaty ani konta oszczędnościowego, na którym można realnie zarobić. Można jedynie wybierać pomiędzy mniejszą a większą stratą.
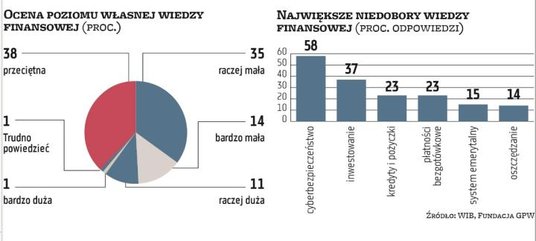
Obawa przed ryzykiem wynika w dużym stopniu z nie najwyższej ogólnie wiedzy ekonomicznej Polaków. Paradoksalnie pozytywny wpływ na postrzeganie znaczenia tej wiedzy ma pandemia. Ponad połowa ankietowanych w badaniu „Poziom wiedzy finansowej Polaków 2021", przeprowadzonego na zlecenie Warszawskiego Instytutu Bankowości (WIB) i Fundacji GPW, po ostatnim roku chce wiedzieć więcej na temat finansów i funkcjonowania gospodarki (57 proc.) oraz cyberbezpieczeństwa (53 proc.).
Konieczna wiedza
W porównaniu z 2020 r. nieznacznie spadł, do 49 proc., odsetek osób oceniających swoją wiedzę finansową jako „raczej małą" lub „bardzo małą". Niestety, wzrósł za to poziom negatywnej samooceny w tym obszarze wśród młodych Polaków w wieku 18–24 lata – z 83 proc. do 90 proc.
Pozytywnym trendem jest za to wzrost odsetka Polaków deklarujących bardzo dokładne czytanie dokumentacji przed podpisaniem umów z instytucjami finansowymi – z 32 proc. w 2019 r. do 40 proc. w 2021 r. Bardziej skrupulatnie do tak ważnej czynności jak zaciągnięcie zobowiązania podchodzą kobiety niż mężczyźni – 44 proc. z nich czyta umowy bardzo dokładnie (przy 36 proc. mężczyzn).
O ile w ubiegłym roku 8 proc. badanych wciąż nie widziało potrzeby wprowadzenia obowiązkowych zajęć z zakresu wiedzy finansowej na którymkolwiek z etapów nauczania, o tyle w 2021 r. takiego zdania jest jedynie 3 proc. Jednocześnie trzech na czterech Polaków oczekuje zdecydowanie przewodniej roli szkoły i nauczycieli w przekazywaniu wiedzy ekonomicznej (wzrost r../r z 66 proc. do 77 proc.). Blisko połowa badanych wskazuje na konieczność wspierania tego procesu przez rodziców (49 proc.), media (istotny spadek r./r. z 71 proc. do 47 proc.), pracowników sektora finansowego (47 proc.) i instytucje państwowe (46 proc.).
Inwestowaniu – tak
Od 2019 r. konsekwentnie rośnie także popyt na wiedzę z zakresu inwestowania (wzrost z 26 proc. do 37 proc.), bowiem blisko co czwarty badany (24 proc.) deklaruje brak jakiejkolwiek wiedzy o zasadach funkcjonowania giełdy. Nie dziwi więc fakt, że kluczową, powiększającą się barierą w inwestowaniu na GPW wskazaną przez ankietowanych jest właśnie brak dostatecznej znajomości tego zagadnienia (wzrost r./r. z 57 proc. do 62 proc.). Nieprzewidywalności rynku giełdowego boi się 37 proc. Polaków (wzrost r./r. z 15 proc.), a 36 proc. ocenia swój kapitał wyjściowy jako niedostateczny do aktywności na rynku kapitałowym (wzrost r./r. z 18 proc.).
W 2021 r. wszyscy badani zadeklarowali za to, że znają co najmniej jeden ze sposobów oszczędzenia długookresowego. Wśród wskazań dominują pracownicze plany kapitałowe (wzrost r./r. z 74 proc. do 89 proc.) oraz indywidualne konta emerytalne (wzrost r./r. z 67 proc. do 71 proc.). Najwyższy odsetek zadeklarowanej rozpoznawalności dotyczy PPK wśród osób młodych (18–24 lata) – aż 96 proc.
Znajomość sposobów długookresowego oszczędzania i praktyka w tym zakresie różnią się, choć w porównaniu z 2020 r. spadł odsetek osób deklarujących brak długookresowego oszczędzania – z 39 proc. do 31 proc. Najczęściej deklarowanym sposobem jest IKE (wzrost r./r. z 34 proc. do 38 proc.), z kolei jedynym narzędziem, które odnotowało spadek popularności, jest IKZE (z 11 proc. do 4 proc.).




