
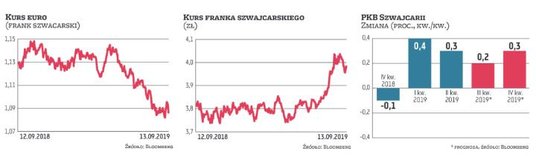
Frank szwajcarski to waluta, której kurs wciąż wzbudza w Polsce wiele emocji. Ci, którzy w zeszłej dekadzie kupowali mieszkania za kredyty frankowe, mogli się więc zaniepokoić, gdy w sierpniu za franka płacono ponad 4 zł. I zapewne nieco odetchnęli, gdy w drugim tygodniu września kurs zszedł w okolice 3,95 zł. No cóż, jest lepiej niż w styczniu 2016 r., gdy przekraczał on 4,3 zł (było to po nagłej rezygnacji przez Szwajcarski Bank Narodowy z powstrzymywania aprecjacji franka wobec euro), ale gorzej niż wiosną 2018 r., gdy kurs był niższy niż 3,5 zł. Te notowania są oczywiście w dużym stopniu odzwierciedleniem kursu euro do franka. W sierpniu kurs EUR/CHF znalazł się poniżej 1,1 franka, a na początku września dochodził do 1,081 franka. Szwajcarska waluta była więc najsilniejsza od połowy 2017 r. Sprzyjały temu ucieczka inwestorów do tzw. bezpiecznych przystani (do których frank zalicza się od czasu wojen światowych), obawy przed recesją w strefie euro i oczekiwania inwestorów co do luzowania polityki pieniężnej przez Europejski Bank Centralny. Silny frank bije w szwajcarskich eksporterów i przyczynia się do spowolnienia gospodarczego. Wygląda więc na to, że Szwajcarski Bank Narodowy (SNB) prędzej czy później będzie musiał interweniować, by przeciwdziałać aprecjacji narodowej waluty. Okazja ku temu może się pojawić już 19 września, czyli podczas najbliższego posiedzenia SNB. Choć ogłoszenie przez Europejski Bank Centralny w czwartek mniejszego programu QE niż oczekiwano może zmniejszyć presję na interwencję.
Dylematy polityki
– Wzrost interwencji walutowych dokonywanych w ostatnich tygodniach przez SNB może być pierwszym krokiem w stronę cięcia stóp. Ale przewidywanie, kiedy dojdzie do obniżki, jest bardziej sztuką niż nauką. Warto zauważyć, że interwencje, które dotąd przeprowadził SNB, były dosyć małe, zwłaszcza jak na standardy działań banku od 2012 r. i wielkość dziennych obrotów w handlu EUR/CHF wynoszących 43 mld franków. Jednakże, oceniając na podstawie doświadczeń z początków 2017 r., trzeba przypomnieć, że SNB w przeszłości dokonywał podobnych interwencji przez wiele miesięcy, bez cięcia stóp. Jeśli więc frank pozostanie w pobliżu prognozowanego przez nas poziomu na koniec roku, czyli 1,08 CHF za 1 euro, to będziemy się wciąż spodziewać, że cięcie stóp nastąpi dopiero w pierwszym kwartale przyszłego roku – twierdzi David Oxley, ekonomista z firmy badawczej Capital Economics.
Chęć banku centralnego do interwencji może obecnie zmniejszać to, że na razie dane gospodarcze ze Szwajcarii nie są słabe. Co prawda wskaźnik PMI mierzący koniunkturę w przemyśle wyniósł w sierpniu 47,2 pkt (co jest wynikiem sugerującym kurczenie się tego sektora), ale odbił się od lipcowego dołka, czyli 44,7 pkt. Wzrost gospodarczy niespodziewanie przyspieszył zaś w drugim kwartale do 0,3 proc. kw./kw., a średnia prognoz analityków mówi, że w trzecim wyniesie 0,2 proc., a w czwartym 0,3 proc. Stopa bezrobocia utrzymała się w sierpniu na poziomie 2,1 proc., najniższym od kilkunastu lat. Decydentów od polityki pieniężnej może jednak niepokoić inflacja. W sierpniu wynosiła ona tylko 0,3 proc. r./r. i 0 proc. m./m.
Pytanie jednak, w jakim stopniu interwencje SNB mogą być skuteczne? Bank ten prowadzi przecież od dawna politykę, która jest ultraluźna. Jego główna stopa procentowa wynosi minus 75 proc. (Stopa ta została wprowadzona dopiero w czerwcu 2019 r. Wcześniej SNB stosował przedział dla celu trzymiesięcznej stopy Libor. Ale zrezygnował z tej skomplikowanej metody, argumentując, że „przyszłość stopy Libor jest niepewna".) Żaden inny bank centralny na świecie nie ma niższej. W sąsiedniej strefie euro wynosi ona „aż" zero procent. Rentowność szwajcarskich obligacji dziesięcioletnich zbliżała się w tym tygodniu do minus 0,9 proc., a mimo to inwestorzy wciąż chętnie kupują franka szwajcarskiego i denominowane w nim aktywa.
– Ultraluźna polityka monetarna prowadzona przez Bank Szwajcarii od stycznia 2015 r., kiedy wskutek zaprzestania przez tę instytucję interwencyjnego skupu euro frank szwajcarski niebezpiecznie się umocnił, nie powstrzymuje inwestorów od inwestowania w tę walutę. Wynika to bezpośrednio ze statusu franka jako „bezpiecznej przystani", a nieustanne zawirowania rynkowe związane z amerykańsko-chińskim konfliktem handlowym, słabnącą globalną gospodarką czy kwestią brexitu sprzyjają popytowi na tego rodzaju aktywa. Dziś kurs EUR/CHF znajduje się o 8,5 proc. poniżej poziomu 1,2, który w latach 2011–2015 stanowił dolne ograniczenie, przy którym Bank Szwajcarii dokonywał interwencji. Tym samym, przy bardzo ograniczonym arsenale możliwości modyfikacji polityki monetarnej, w najbliższym czasie nie można wykluczyć powrotu do otwartej interwencji. Ta „nieotwarta" ma już bowiem miejsce, co potwierdzają dane o depozytach w szwajcarskich bankach, świadczące o zwiększaniu podaży franka i skupie wspólnej waluty – mówi „Parkietowi" Maciej Leściorz, dyrektor ds. sprzedaży i edukacji w polskim oddziale CMC Markets.
Analitycy prognozują więc, że frank raczej szybko nie osłabnie, a nadchodzące miesiące mogą przynieść tej walucie dużo zmienności. Oczywiście ewentualne oznaki recesji w strefie euro czy zaostrzania się wojen handlowych dadzą szwajcarskiej walucie dodatkowe impulsy do aprecjacji. – Pomimo że kurs CHF/PLN wrócił poniżej szczytów z sierpnia i września, nie można wykluczyć powrotu ponad poziom 4,0 w perspektywie kolejnych tygodni. Waluty rynków wschodzących w dalszym ciągu nie wróciły do łask inwestorów, a słabsze dane z Niemiec i strefy euro są dla nich ważniejsze niż relatywnie dobre publikacje makroekonomiczne z naszego kraju – dodaje Leściorz.
Wielki zarządzający
SNB, prowadząc interwencje, jest na pierwszy rzut oka w komfortowej sytuacji. Wystarczy, że „dodrukuje" franków, ile chce, i kupi za nie aktywa denominowane w euro czy dolarach. Skutkiem ubocznym tych interwencji jest jednak gwałtowne powiększanie się rezerw SNB. W ciągu ostatniej dekady zwiększyły się one szesnastokrotnie. Pod koniec lipca wynosiły 778 mld franków (784 mld USD), czyli były trochę większe od nominalnego PKB Szwajcarii (742 mld USD). Prawdopodobnie w nadchodzących miesiącach ta góra kapitału jeszcze się powiększy. SNB pod względem wielkości aktywów może więc zawstydzić niejednego giganta z Wall Street. W odróżnieniu jednak od finansistów z sektora prywatnego niewiele robi z tym kapitałem. Zarządza nim, kierując się nieco staroświeckim zestawem reguł nakazujących przede wszystkim dbanie o bezpieczeństwo inwestycji, płynność, a potem dopiero może o stopę zwrotu. Blisko połowę jego rezerw stanowią obligacje rządowe o najwyższych ratingach AAA. Czyli papiery, których spora część posiada ujemne rentowności. SNB dopłaca więc rządom innych państw za to, że trzyma ich papiery w swoim skarbcu.
– Wykorzystując norweski fundusz naftowy jako odniesienie, szacujemy, że 3–3,7 proc. szwajcarskiego PKB jest w ten sposób co roku zostawiane na stole. To w pewnym sensie ironia, gdyż Szwajcaria jest znana jako kraj rozsądku finansowego. Być może jest nierealistyczne oczekiwać, że SNB przyjmie mentalność państwowego funduszu inwestycyjnego, ale pewne zmiany mogą się okazać korzystne dla Rady Zarządzającej SNB. Np. nawet inwestowanie w nieprzynoszące rentowności złoto byłoby bardziej atrakcyjne, niż dodawanie do rezerw bardzo bezpiecznych, ale posiadających negatywne rentowności, obligacji rządowych. Naszym zdaniem SNB ostatecznie zwiększy swój portfel akcji w nadchodzących latach, co wzmocni jego pozycję jako wielkiego gracza na globalnej scenie. Z pewnością jest miejsce, by przynajmniej podwoić jego obecną alokację w akcję z 20 proc. do 40 proc. Wówczas SNB posiadałby około 1 proc. globalnego rynku akcji – prognozuje Oxley.
Szwajcarski rynek akcji jest dla SNB za mały, więc taka zmiana strategii wymuszałaby na nim kupowanie więcej akcji spoza kraju. Może również z Polski? W erze ujemnych stóp nie można niczego wykluczyć...




